Questões de Concurso Sobre demonstração do valor adicionado – dva em contabilidade geral

Foram encontradas 716 questões

Q2117006 Contabilidade Geral
O método das partidas dobradas é que suporta à aplicação prática da ciência contábil de interesse das aziendas. Relativamente às técnicas desenvolvidas, julgue o item seguinte.
Considere-se a substituição tributária regressiva no caso em que um comerciante revendedor de produtos rurais, detentor do direito ao crédito na operação, deva lançar o valor do tributo recolhido como a recuperar e, na DVA (Demonstração do Valor Adicionado), o valor dos impostos incidentes sobre as vendas deva ser considerado pelo valor final. De outra via, se tal comerciante não fizer jus ao crédito do tributo da revenda, o valor a ser recolhido deverá ser apropriado como custo dos estoques de mercadorias revendidas
Alternativas
Q2113190 Contabilidade Geral

Julgue o item a seguir, pertinentes à demonstração do valor adicionado (DVA).     


Na segunda parte da DVA, a distribuição da riqueza aos acionistas deve ser representada pelo seu valor total, ainda que se refira a resultados de exercícios anteriores. 
Alternativas
Q2113188 Contabilidade Geral

Julgue o item a seguir, pertinentes à demonstração do valor adicionado (DVA).     


Caso os estoques inicial e final de todas as entidades de uma economia estejam zerados, o conceito de valor agregado da ciência contábil convergirá com o conceito de produto interno bruto da ciência econômica. 

Alternativas
Q2107298 Contabilidade Geral
A demonstração contábil tem por finalidade apresentar a origem da riqueza gerada pela empresa e como essa riqueza foi distribuída entre os diversos setores que contribuíram, direta ou indiretamente, para a sua geração. Essa definição refere-se à Demonstração:
Alternativas
Q2106139 Contabilidade Geral
A Demonstração do Valor Adicionado proporciona aos usuários das demonstrações contábeis informações relativas à riqueza criada pela entidade em determinado período e a forma como tais riquezas foram distribuídas.
Nessa demonstração, são exemplos de remuneração de capitais de terceiros:
Alternativas
Q2106136 Contabilidade Geral
A Lei nº 6.404/76 foi alterada pela Lei nº 11.638/07.
Assinale a opção que indica uma alteração trazida pela Lei nº 11.638/07 em relação apenas às companhias abertas.
Alternativas
Q2079732 Contabilidade Geral
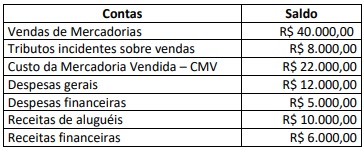
Uma sociedade empresária apresentou as seguintes informações extraídas de seu Balancete de Verificação em 31/12/2021:
Imagem associada para resolução da questão

Outras informações: O Custo da Mercadoria Vendida está apresentado com o valor dos tributos recuperáveis já inclusos; Do total das Despesas Gerais, R$ 9.000,00 correspondem a serviços de terceiros utilizados já com tributos inclusos e R$ 2.000,00 correspondem à depreciação do período.
Considerando somente as informações apresentadas, o Valor Adicionado Bruto e o Valor Adicionado Total a Distribuir deverão evidenciar, respectivamente, os valores:
Alternativas
Q4348820 Contabilidade Geral
Sobre a Demonstração do Valor Adicionado (DVA), analisar os itens abaixo:

I. Valor adicionado representa a riqueza criada pela empresa, de forma geral medida pela diferença entre o valor das vendas e os insumos adquiridos de terceiros. Inclui também o valor adicionado recebido em transferência.

II. Essa demonstração apresenta o quanto a entidade agrega de valor aos insumos adquiridos de terceiros e que são vendidos ou consumidos durante determinado período.

III. Em sua primeira parte, deve apresentar de forma detalhada a riqueza criada pela entidade. A segunda parte da DVA deve apresentar de forma detalhada como a riqueza obtida pela entidade foi distribuída.


Está(ão) CORRETO(S):
Alternativas
Q4198133 Contabilidade Geral

As demonstrações contábeis têm como principal objetivo apontar a real situação da saúde financeira e todas as informações. Sobre demonstrações contábeis, informe se é verdadeiro (V) ou falso (F) para o que se afirma e assinale a alternativa que apresenta a sequência correta.


( ) A Demonstração Fluxo de Caixa apresenta as movimentações do Fluxo de Caixa, mostrando as entradas e saídas de dinheiro, durante o período, no caixa da empresa.

( ) A Demonstração do Valor Adicionado visa deixar evidente a geração de riqueza durante o período.

( ) A Demonstração de Lucros e Prejuízos Acumulados apresenta as mudanças realizadas no patrimônio líquido da empresa em um determinado período. Assim, a DLPA mostra a origem do recurso, a sua aplicação ao longo do exercício e um comparativo entre o saldo anterior e o final do lucro da empresa.

( ) A Demonstração das Mutações do Patrimônio Líquido é uma das demonstrações contábeis que auxiliam no monitoramento das finanças da empresa. 
Alternativas
Q4147302 Contabilidade Geral
De acordo com a Lei n. 6.404/1976, “o valor da riqueza gerada pela companhia, a sua distribuição entre os elementos que contribuíram para a geração dessa riqueza, tais como empregados, financiadores, acionistas, governo e outros, bem como a parcela da riqueza não distribuída," serão apresentados na demonstração:
Alternativas
Q4141272 Contabilidade Geral
A orientação das Normas Brasileiras de Contabilidades TSP, aplicadas ao setor público, indica que a DVA – Demonstração das Variações do Patrimônio apresentará em sua estrutura, EXCETO: 
Alternativas
Q4086987 Contabilidade Geral
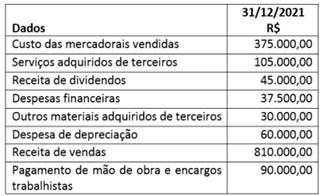
Uma empresa apresentou as seguintes informações referentes ao exercício encerrado em 31/12/2021: 

Imagem associada para resolução da questão

Considerando somente os dados apresentados, é correto afirmar que o Valor Adicionado Bruto corresponde a:
Alternativas
Q4086344 Contabilidade Geral
Relacione adequadamente as colunas, considerando as definições contábeis.

1. Balanço Patrimonial. 2. Demonstração das Mutações do Patrimônio Líquido. 3. Demonstração dos Fluxos de Caixa. 4. Demonstração do Resultado. 5. Demonstração do Valor Adicionado.
( ) Contém informações sobre a capacidade da entidade gerar caixa e equivalentes de caixa, assim como as necessidades da entidade de utilização desses fluxos de caixa.

( ) Demonstra o montante de todas receitas, despesas, custos, perdas e ganhos que a entidade obteve em determinado período e através do confronto desses fatos apresentar o resultado obtido, proporcionando aos usuários da informação contábil a apuração do lucro ou prejuízo.

( ) Apresenta o percentual de representação participativa decorrente da distribuição da riqueza das entidades, proporcionando aos usuários das informações contábeis descrições sobre itens que não se enquadram nos critérios de reconhecimento das demais demonstrações.

( ) Detalha todas as variações do capital próprio durante o exercício, proporcionando, assim, aos usuários da informação contábil clareza sobre a forma que está sendo destinados os resultados da entidade.

( ) Sintetiza as informações patrimoniais, com as contas analíticas totalizadas, proporcionando, dessa forma, ao usuário da informação contábil, uma visão global do patrimônio.


A sequência está correta em
Alternativas
Ano: 2022 Banca: FCM Órgão: IF-BA Prova: FCM - 2022 - IF-BA - Contador |
Q4080997 Contabilidade Geral
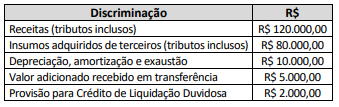
O CPC 09 demonstração do valor adicionado representa um dos elementos componentes do balanço social e tem por finalidade evidenciar a riqueza criada pela entidade e sua distribuição, durante determinado período. No encerramento do exercício social de 31/12/2021 a Empresa Alegria S/A – Capital Aberto - apurou os saldos conforme apresentado na tabela a seguir.  

Q32.png (324×196)

Qual o montante do valor adicionado a distribuir da Empresa Alegria S/A – Capital Aberto?
Alternativas
Q4049624 Contabilidade Geral
De acordo com a Lei nº 6.404/1976, a Demonstração do Valor Adicionado (DVA) tem como objetivo evidenciar o valor da riqueza gerada pela companhia, e sua distribuição entre os elementos que contribuíram para a geração dessa riqueza como empregados, financiadores, acionistas, governo, dentre outros, bem como a parcela da riqueza não distribuída. Com base na Lei nº 6.404/1976 e no Pronunciamento Técnico CPC 09 – Demonstração do Valor Adicionado, assinale a afirmativa INCORRETA.
Alternativas
Q4049622 Contabilidade Geral
Em relação à apresentação das demonstrações contábeis e da elaboração da Demonstração do Valor Adicionado (DVA), assinale a afirmativa INCORRETA.
Alternativas
Ano: 2022 Banca: IDECAN Órgão: TJ-PI Prova: IDECAN - 2022 - TJ-PI - Contador |
Q2680373 Contabilidade Geral

A Demonstração do Valor Adicionado tratada no Comitê de Pronunciamentos Contábeis através do CPC 09 está estruturada para ser elaborada a partir de quais demonstrativos, no que se refere à Distribuição de lucros relativos a exercícios anteriores?

Alternativas
Ano: 2022 Banca: Quadrix Órgão: CRC-PR Prova: Quadrix - 2022 - CRC-PR - Analista Contábil |
Q2266940 Contabilidade Geral
A Lei n.° 6.404/1976 é o marco regulatório da contabilidade societária no Brasil. Considerando as disposições desse diploma, julgue o item.
A Demonstração do Valor Adicionado é um demonstrativo contábil que tende a evidenciar a criação e a distribuição da riqueza por uma entidade, e os dados necessários para sua elaboração são obtidos, em sua maioria, da Demonstração do Resultado do Exercício. 
Alternativas
Ano: 2022 Banca: UFSM Órgão: UFSM Prova: UFSM - 2022 - UFSM - Técnico em Contabilidade |
Q2089026 Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) constituise em um demonstrativo da (dos)______________ pela empresa e a forma de distribuição entre os diversos setores que contribuíram para a sua formação. O valor adicionado bruto corresponde à diferença entre o valor da (dos) _________________ e a (os) _______________ dos recursos adquiridos de terceiros.
Assinale a alternativa que preenche corretamente as lacunas do texto.
Alternativas
Q2079327 Contabilidade Geral
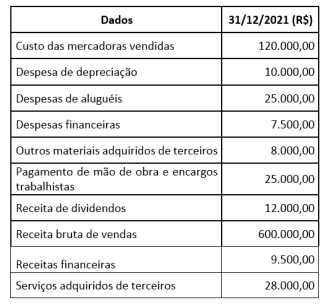
Os dados da tabela a seguir foram extraídos da Empresa Felicidade S/A, referente ao exercício encerrado em 31/12/2021.

Imagem associada para resolução da questão


De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, qual o valor adicionado total a distribuir, em reais, referente ao exercício encerrado em 31/12/2021?

Alternativas
Respostas
181: E
182: E
183: C
184: D
185: A
186: B
187: C
188: E
189: A
190: D
191: A
192: C
193: B
194: B
195: B
196: C
197: B
198: C
199: E
200: B