Questões de Concurso
Sobre demonstração do valor adicionado – dva em contabilidade geral
Foram encontradas 716 questões


A elaboração e a divulgação da demonstração do valor adicionado são obrigatórias apenas para as sociedades anônimas de capital aberto, ou seja, aquelas com ações negociadas na Bolsa de Valores.
A respeito da contabilidade societária, regida no Brasil pelas disposições da Lei n.º 6.404/1976 e pelos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item.
A demonstração do valor adicionado é de elaboração e
divulgação obrigatória para as sociedades anônimas
de capital fechado que, na data do balanço,
tenham patrimônio líquido igual ou superior a dois
milhões de reais.
Quanto à elaboração de demonstrações contábeis, de acordo com os princípios de contabilidade e a legislação societária (Lei n.º 6.404/1976), julgue o item.
Os dados obtidos para a elaboração da Demonstração do
Valor Adicionado são provenientes, em sua maioria, da
Demonstração do Resultado do Exercício e observam o
regime de competência.
I. Balanço Patrimonial.
II. Demonstração de Resultados do Exercício DRE.
III. Demonstração de Lucros e Prejuízos Acumulados DLPA.
IV. Demonstração do Fluxo de Caixa DFC.
V. Demonstração do Valor Adicionado DVA.
VI. Demonstração de Origens e Aplicação de Recursos DOAR.
VII. Notas Explicativas.
Estão corretas as afirmativas.
As seguintes contas de resultado foram extraídas do balancete de verificação da Cia. Faz Tudo, em 31/12/2021 (em R$).

Com base nessa situação hipotética, julgue o item.
A partir da alteração da Lei n.º 6.404/1976, em seu
art. 176, inciso V, promovida pela Lei n.º 11.638/2007, o
demonstrativo do valor adicionado (DVA) passou a ser
obrigatório, no Brasil, apenas para as sociedades por
ações de capital aberto, para as microempresas e para
as empresas de pequeno porte.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
Os dados utilizados para a elaboração da demonstração
do valor adicionado são obtidos principalmente a partir
da demonstração do resultado do exercício.
A Lei n.o 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo, entre outras coisas, sobre exercício social, demonstrações financeiras, critérios de avaliação dos elementos do ativo e do passivo e classificação de contas. Considerando as disposições dessa Lei, julgue o item.
A elaboração e a apresentação da demonstração do
valor adicionado (DVA) são obrigatórias para as
companhias de capital fechado com patrimônio líquido,
na data do balanço, superior a R$ 2.000.000,00.
A respeito da contabilidade geral, julgue o item.
A demonstração do valor adicionado visa a apresentar a contribuição da empresa na formação do produto interno bruto (PIB). Diferentemente do critério contábil de apuração do resultado, com base no regime de competência, do ponto de vista econômico, o valor adicionado baseia-se no cálculo da produção, e não no da realização da receita.
A respeito de divulgação de informações por parte das empresas, julgue o item a seguir.
Na demonstração do valor adicionado, a depreciação
contabilizada no período deve ser divulgada como retenção
de riqueza, segundo o Pronunciamento Técnico CPC 09 —
Demonstração do Valor Adicionado.
A Lei n.º 6.404/1976 é o marco regulatório da contabilidade societária no País, dispondo sobre exercício social, critérios de elaboração das demonstrações financeiras e outros temas. Considerando suas disposições, julgue o item.
A elaboração da demonstração do valor adicionado é
facultativa para as sociedades anônimas de capital
fechado.
Relativamente à elaboração de demonstrações contábeis conforme a legislação societária e os pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item que se segue.
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado, a DVA está fundamentada em conceitos macroeconômicos, buscando apresentar a parcela de contribuição que a entidade tem na formação do Produto Interno Bruto (PIB).
O conceito econômico e o conceito contábil irão convergir quando

( ) A Demonstração do Fluxo de Caixa (DFC) indica quais foram as saídas e entradas de dinheiro no caixa durante o período e o resultado desse fluxo, é uma demonstração dinâmica e deve ser incluída no balanço patrimonial.
( ) A Demonstração do Resultado do Exercício, deve discriminar apenas: a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e os impostos; e a receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
( ) As Notas Explicativas visam fornecer as informações necessárias para esclarecimento da situação patrimonial, apresentam informações sobre a base de preparação das demonstrações financeiras e das práticas contábeis específicas selecionadas e aplicadas para negócios e eventos significativos; divulgam as informações exigidas pelas práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras e fornecem informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
( ) A Demonstração do Valor Adicionado (DVA) é o informe contábil que evidencia, de forma analítica, os valores correspondentes à formação da riqueza gerada pela empresa em determinado período e sua respectiva distribuição.

Informações adicionais:
• não havia estoques iniciais e finais; e,
• os impostos recuperáveis nas compras das mercadorias equivalem a R$ 50.000,00.
De acordo com as informações anteriores, assinale, a seguir,o Valor Adicionado Total a Distribuir.
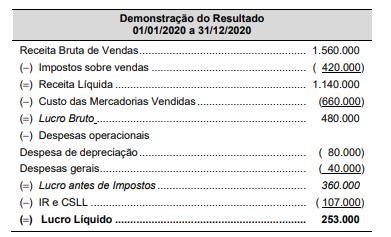
Sabe-se que o valor dos tributos recuperáveis pago na compra dos produtos vendidos no ano de 2020 foi R$ 96.000,00 e que as despesas gerais englobam somente as despesas com salários. Com base nestas informações, o Valor Adicionado a Distribuir gerado pela empresa, no ano de 2020, foi, em reais,
O Contador de uma firma de tecnologia está com dúvidas na elaboração da Demonstração do Valor Adicionado (DVA). A dúvida orbita em torno do valor da receita. O valor da receita bruta do exercício, inclusos os tributos indiretos, é da ordem de R$105.000.000,00. O valor do tributo indireto é de R$21.000.000,00 e o valor da receita líquida é R$84.000.000,00. O Contador preparou cenários para uma reunião com os Diretores da firma exibindo o valor da receita que deve constar na DVA.
Com base no enunciado, considerando as Normas Brasileiras de Contabilidade aplicáveis, analise e assinale a alternativa CORRETA para a orientação aos Diretores.
Ao contrário da __________________________, que fornece a movimentação, basicamente, de uma única conta do Patrimônio Líquido (Lucros Acumulados), a ___________________________ evidencia a movimentação de diversas (todas) contas do Patrimônio Líquido ocorrida durante o exercício. Assim, todo acréscimo e diminuição do Patrimônio Líquido são evidenciados por meio dessa demonstração, bem como a formação e utilização das reservas (inclusive aquelas não originadas por lucro).

 Conheça nossos planos