Questões de Concurso
Sobre demonstração do valor adicionado – dva em contabilidade geral
Foram encontradas 716 questões


À luz da Lei nº 6.404/1976 e das Normas Brasileiras de Contabilidade (NBC TG), julgue o item a seguir, no que diz respeito ao patrimônio, aos registros contábeis e às demonstrações contábeis.
Na demonstração do valor adicionado, a remuneração paga aos empregados integra a distribuição do valor adicionado, não sendo computada entre os insumos adquiridos de terceiros.
O fato de a empresa não apresentar valor nesse item pode indicar que a Cia. KMLK
Uma entidade reconhece um aumento no valor justo de um ativo biológico. Na Demonstração do Resultado do Exercício (DRE), esse ajuste está incluído nas “outras receitas”. Na Demonstração do Valor Adicionado (DVA), a entidade classificou esse aumento como valor adicionado recebido em transferência.
Conforme a NBC TG 09 R1 – DEMONSTRAÇÃO DO VALOR ADICIONADO, essa classificação está
Nos termos do art. 176 da referida lei, assinale a alternativa que apresenta demonstrações financeiras previstas expressamente para a companhia aberta.
Disponibilidades: R$ 50.000,00;
Imóvel destinado à valorização: R$ 70.000,00;
Imóvel destinado a aluguel: R$ 80.000,00;
Imóvel destinado à atividade-fim: R$ 90.000,00;
Patrimônio Líquido: R$ 290.000,00.
Em 31/12/2025 foi constatado que os valores justos dos imóveis eram os seguintes:
Destinado à valorização: R$ 75.000,00;
Destinado a aluguel: R$ 78.000,00;
Destinado à atividade-fim: R$ 87.000,00.
A entidade avaliava os ativos classificados como propriedade para investimento pelo valor justo.
O analista constatou que, na Demonstração do Valor Adicionado da entidade, a determinação do valor justo, em 31/12/2025, trouxe o seguinte impacto em “Outras receitas”:
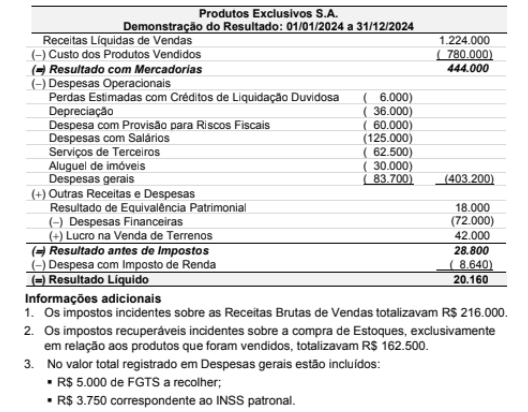
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,
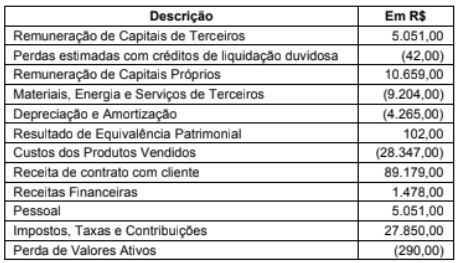
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Em 31/12/2025, uma entidade apresentou os seguintes saldos em sua Demonstração do Resultado:
• Receita de contrato com clientes: R$ 120.000;
• Custos das mercadorias vendidas: R$ 50.000;
• Despesas de salários: R$ 42.000;
• Despesas de aluguel: R$ 36.000;
• Receitas financeiras: R$ 25.000;
• Despesas de depreciação: R$ 15.000; e
• Despesas de juros: R$ 14.000.
Assinale a opção que indica o Valor Adicionado Total a Distribuir, na Demonstração do Valor Adicionada da entidade, na data.
O custo do ativo foi de R$540.000 e ele estava apto para uso a partir de 01/01/2026. Além disso, o valor justo estimado do ativo era de R$580.000.
De acordo com a NBC TG 09 (R1) – Demonstração do Valor Adicionado, para a elaboração da Demonstração do Valor Adicionado da empresa, em 31/12/2025,
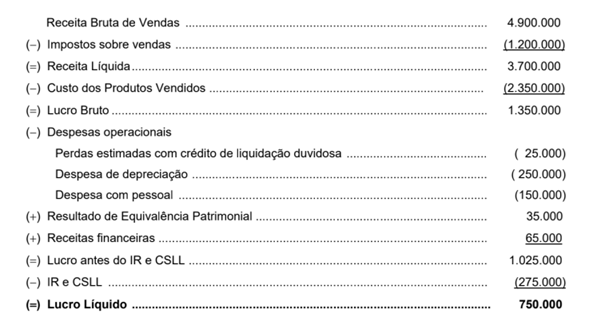
Se o valor dos tributos recuperáveis, referentes aos produtos que foram vendidos no ano de 2025, totalizava R$ 225.000, o Valor Adicionado Total a Distribuir gerado pela empresa, no ano de 2025, foi, em reais,
No ano de 2025, essa empresa apresentou as seguintes informações contábeis:
Royalties:.R$100.000 Prestação de serviços: .R$110.000 Dividendos: R$50.000 Venda de ativo imobilizado: .R$200.000
Considerando a NBC TG 09 (R1) - Demonstração do Valor Adicionado, assinale a opção que corresponde ao Valor Adicionado Recebido em Transferência da empresa em 2025.
Nesse valor, podem estar incluídas as receitas e as despesas
Leia os dados propostos no quadro a seguir.
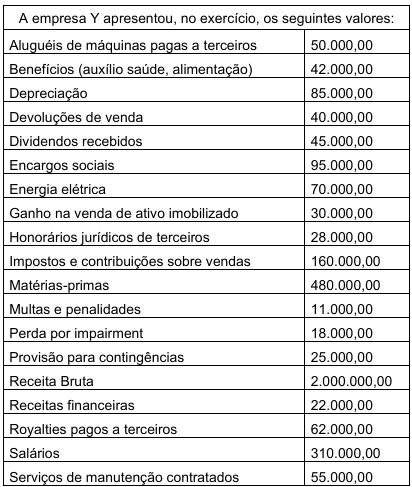
Diante do exposto no exercício, qual deve ser o valor adicionado líquido a distribuir?

 Conheça nossos planos