Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


• Integralização de capital social em dinheiro no valor de R$ 300.000.
• Aquisição de mercadorias para revenda por R$ 120.000, sendo 40% à vista e o restante a prazo.
• Pagamento de frete sobre a compra das mercadorias, no valor de R$ 6.000, em dinheiro.
• Venda de 60% das mercadorias adquiridas por R$ 96.000, sendo 50% à vista e o restante a prazo.
• O custo das mercadorias vendidas corresponde ao valor registrado no estoque.
• Contratação de empréstimo bancário de R$ 80.000, creditado na conta corrente da empresa.
• Apropriação de juros incidentes sobre o empréstimo, no valor de R$ 2.000, ainda não pagos.
Considerando exclusivamente as operações descritas e observando os princípios e normas da contabilidade, assinale a alternativa correta.
Ao registrar o bem, o setor contábil definiu uma vida útil econômica de 12 anos e um valor residual de R$ 18.000,00.
Em 30/06/2022, o equipamento foi vendido por R$ 155.000,00.
Sabendo que a empresa utiliza o método linear de depreciação, o resultado apurado com a venda desse bem foi de:
• Estoque inicial de mercadorias: R$ 70.000,00
• Compras líquidas de mercadorias (já deduzidos os impostos recuperáveis): R$ 280.000,00
• Receita líquida de vendas: R$ 500.000,00
• Estoque final de mercadorias: R$ 90.000,00
Com base nas informações apresentadas, assinale a alternativa que corresponde ao lucro bruto da empresa.
I. Comprou mercadorias para revenda, a prazo, no valor de R$ 50.000,00
II. Vendeu metade dessas mercadorias por R$ 35.000,00 à vista. O custo das mercadorias vendidas foi de R$ 25.000,00
III. Obteve um empréstimo bancário de R$ 20.000,00 com crédito em conta corrente.
Considerando exclusivamente essas operações e os princípios da contabilidade, assinale a alternativa correta.
Com base nessas informações, o resultado apurado na venda do equipamento foi de:
Uma empresa comercial realizou, em determinado período, a seguinte operação:
Venda de mercadorias a prazo no valor de R$ 50.000,00, cujo custo das mercadorias vendidas foi de R$ 30.000,00. Considere que não há incidência de tributos e que esta foi a única operação do período.
Com base nessa operação, assinale a alternativa que apresenta corretamente os impactos nas demonstrações contábeis da empresa:
Uma empresa comercial de pequeno porte apresentou os seguintes saldos iniciais patrimoniais em 01/01/2025:
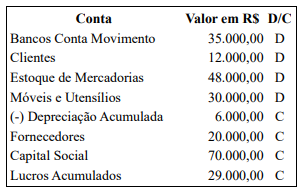
Durante o exercício de 2025, ocorreram os seguintes fatos contábeis:
1. Compra de mercadorias para revenda, a prazo, no valor de R$ 60.000,00.
2. Venda de mercadorias a prazo no valor de R$ 110.000,00.
3. Tributos incidentes sobre as vendas, a recolher, no valor de R$ 9.900,00.
4. Custo das mercadorias vendidas no exercício no valor de R$ 72.000,00.
5. Despesas com salários, pagas no exercício, no valor de R$ 14.500,00.
6. Despesas administrativas, pagas no exercício, no valor de R$ 8.600,00.
7. Apropriação da depreciação do exercício no valor de R$ 2.000,00.
8. Recebimento de clientes no valor de R$ 20.000,00.
9. Pagamento de fornecedores no valor de R$ 25.000,00.
Considerando apenas as informações apresentadas, após a contabilização dos fatos e a apuração do resultado, qual foi o lucro do exercício de 2025?
Com base nessa situação hipotética, à luz do tratamento dessas operações na demonstração do resultado, tendo por base a terminologia da NBC TSP 11 (R1), é correto afirmar que
Considerando a classificação das contas contábeis em patrimoniais e de resultado, assinale a alternativa correta.
O software começou a ser desenvolvido em fevereiro de 2024 e os gastos atendiam os critérios de reconhecimento do ativo, de acordo com a NBC TG 04 (R4) – Ativo Intangível.
Em 31/07/2025, todas as atividades necessárias para o desenvolvimento do software estavam concluídas. Em agosto, foram realizados trabalhos administrativos de rotina relacionados ao software e, em setembro, treinamento com os funcionários, de modo que ele começou a ser utilizado em 01/10/2025.
Considerando que os encargos financeiros mensais eram fixos, de R$ 400,00, assinale a opção que indica o valor reconhecido como despesa financeira, em 31/12/2025, na Demonstração do Resultado.
Na data, adquiriu diferentes softwares com as seguintes finalidades:
Emissão de notas fiscais: R$ 20.000,00;
Circularização dos saldos dos clientes nos trabalhos de auditoria: R$ 40.000,00;
Controle da folha de pagamento dos empregados da entidade: R$ 50.000,00;
Documentação de papéis de trabalho de auditoria: R$ 80.000,00.
A entidade estimava que a vida útil dos softwares era de 10 anos. Além disso, começou a utilizar os softwares no momento da compra e reconheceu, em 2025, receita com a prestação de serviços de auditoria de R$ 800.000,00. Ainda, a entidade apurou o custo dos serviços prestados com base no controle dos serviços executados para os clientes.
Ao analisar a Demonstração do Resultado da entidade, em 31/12/2025, um analista verificou que a despesa com a amortização do ativo intangível foi de
I. O balanço patrimonial apresenta o ativo, o passivo e o patrimônio líquido da entidade em determinada data.
II. No balanço patrimonial, as contas do ativo são classificadas em ordem decrescente de exigibilidade.
III. A demonstração do resultado do exercício apura o lucro ou o prejuízo pela confrontação entre receitas e despesas do período.
Está correto o que se afirma em:
- Recebimento de serviços prestados no mês anterior, valor de R$ 30.000,00.
- Prestação de serviços no mês, com recebimento a vista: R$ 20.000,00.
- Pagamento de imposto sobre serviços prestados no mês anterior, valor de R$ 4.000,00.
- Apropriação (registro) do imposto sobre os serviços prestados no mês, valor de R$ 3.000,00, que será pago no mês seguinte.
- Valor da folha de pagamento, com pagamento previsto para o mês seguinte, valor de R$ 10.000,00.
- Compra (aquisição) de estoque de materiais para utilização futura na prestação dos serviços, com pagamento a prazo, no valor de R$ 2.000,00.
Com base nas informações apresentadas, o resultado do mês de junho de 2026 (lucro ou prejuízo) foi de:

 Conheça nossos planos