Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


O lucro de uma empresa pode ser contábil ou econômico. O primeiro considera somente os custos explícitos e o segundo, todos os custos de oportunidade.
Considere que uma pessoa desista de um emprego cujo salário era de R$ 20.000,00/ano e decide montar uma fábrica de biscoitos investindo R$ 100.000,00, dinheiro que estava aplicado a 5% a.a. No primeiro ano sua fábrica teve uma receita de $ 20.000,00 e seus custos explícitos foram de R$ 15.000,00.
A esse respeito, é correto afirmar que:
Analise as afirmativas a seguir, marque V para as verdadeiras e F para as falsas.
( ) Rendimentos de aplicações financeiras são registrados como parte do lucro operacional.
( ) Receitas com venda de ativos do imobilizado de empresa comercial compõem o resultado não operacional.
( ) Deságio na venda de ações são contabilizadas como lucro operacional.
( ) Juros ativos são receitas financeiras que afetam o lucro.
A sequência está correta em
( ) Esses resultados também podem ser chamados de resultados não recorrentes, de acordo com a literatura contábil. ( ) Esses itens não usuais afetam os resultados, ou seja, os lucros ou prejuízos de um determinado período contábil. ( ) Os resultados não usuais possuem efeito duradouro. ( ) Os itens não usuais podem não influenciar os resultados futuros e/ou os fluxos de caixa futuro da empresa que está sendo analisada.
A sequência está correta em
Ao final de um exercício social, a Companhia Quebrada apurou um prejuízo de R$ 25.000.
Com base apenas nessa informação, pode-se concluir que:
Durante um período, a Companhia Lua Nova realizou as seguintes operações:
Vendeu mercadorias a prazo por R$ 10.000. Vendeu mercadorias à vista por R$ 2.300. Pagou fornecedores no valor de R$ 2.600. Recebeu de clientes R$ 5.600. Reconheceu custos e despesas de R$ 7.800.Com base somente nessas operações, ao final do período obteve um lucro líquido de:
A tabela apresenta o balancete de verificação de uma empresa prestadora de serviços, num determinado período.
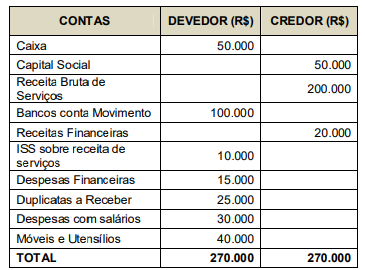
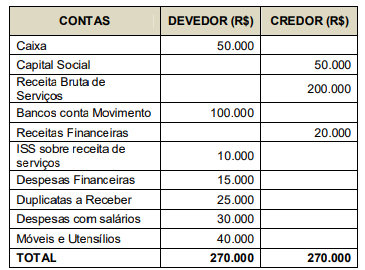
Qual foi, em R$, o lucro líquido dessa empresa no período?
Em 31/12/2015 uma empresa obteve um empréstimo no valor de R$ 10.000.000,00 com as seguintes características:
Prazo total: 10 anos.
Taxa de juros compostos: 8% ao ano.
Pagamentos: parcelas iguais e anuais de R$ 1.490.294,89. (pagas em 31/12 de cada ano)
Para a obtenção do empréstimo a empresa incorreu em custos de transação no valor total de R$ 842.783,00.
A taxa de custo efetivo da emissão foi 10% ao ano e o empréstimo é mensurado pelo custo amortizado.
A Cia. Rapidinha realizou as seguintes vendas de mercadorias, em 01/12/2016:
− Vendas à vista: R$ 1.500.000,00.
− Vendas realizadas no longo prazo: R$ 1.608.437,25 (valor nominal).
A taxa de juros efetiva praticada pela Cia. nas vendas a prazo foi 2% ao mês e o valor presente da venda realizada a prazo, na data da venda, era R$ 1.000.000,00.
Com base nestas informações, a Cia. Rapidinha reconheceu
Considere as contas extraídas da Demonstração do Resultado da Little Gremlins Produtos e Serviços Ltda, apresentadas abaixo:
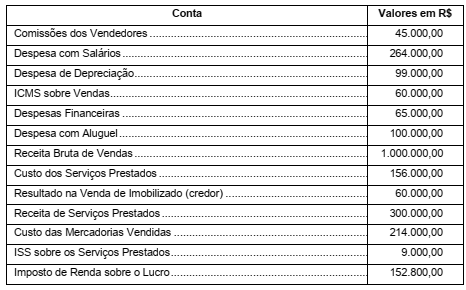
O Lucro Bruto apurado em 31/12/2016 pela Little Gremlins Produtos e Serviços Ltda. foi, em reais,
Utilizando os dados a seguir, responda à questão.

Utilizando os dados a seguir, responda à questão.
Em um processo judicial, foi deferida pelo juiz a realização de perícia contábil, com a seguinte determinação específica para análise dos cálculos apresentados pelo Banco (Autor da ação): “determino a realização de perícia contábil para verificar se os valores cobrados estão de acordo com o que foi contratado entre as partes.”.
De acordo com o contrato de empréstimo celebrado entre as partes, foram definidas as seguintes condições financeiras para a operação de crédito:
• Data de assinatura: 22/3/20XX;
• Valor do empréstimo contratado: R$12.500,00;
• Taxa de juros: 2,35% ao mês;
• Sistema de Amortização: Tabela Price;
• Valor de prestações mensais: R$2.269,37;
• Quantidade de parcelas para pagamento: 6 parcelas mensais;
• Datas de vencimentos das parcelas contratadas: 22/4/20XX, 22/5/20XX, 22/6/20XX, 22/7/20XX, 22/8/20XX, 22/9/20XX.
Já pelos cálculos elaborados pelo Banco Autor, juntados aos autos do processo judicial, estão detalhados os seguintes valores e condições das cobranças feitas ao Réu:
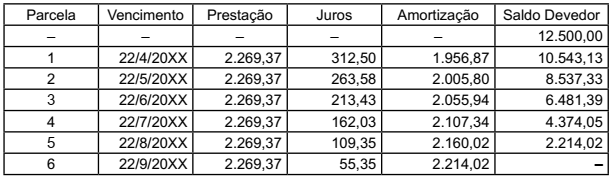
Analise os cálculos apresentados pelo Banco Autor, confirme se estão de acordo
com as condições contratuais celebradas e, em seguida, assinale a opção CORRETA.
Em um processo judicial houve a seguinte decisão: “Condeno o réu ao pagamento da diferença, apurada no mês de março de 199X entre os percentuais ‘BCD’ (10%) e ‘XYZ’ (5%), ao autor que efetivamente pagou com atualização do financiamento pelo percentual ilegal de 10%. A diferença apurada deverá ser corrigida monetariamente a contar da data do pagamento a maior, pelos percentuais mensais do ‘BCD’, acrescidos de juros de mora de 1% ao mês.”
Parâmetros financeiros para o cálculo:
1. Data da emissão: 1º/1/199X
2. Vencimento: 1º/5/199X
3. Valor $ 100,00
4. Forma de pagamento:
• Em 1º/3/199X, 50% do saldo devido e
• Em 1º/5/199X o saldo remanescente.
5. Percentuais do “BCD” para todo o período: 10% ao mês.
Com base nos dados acima, assinale a opção que apresenta a diferença apurada entre o valor da correção monetária cobrada na data da sua ocorrência e o valor da correção monetária devida, de acordo com os parâmetros fixados na decisão judicial.

 Conheça nossos planos