Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


A Lei 6.404, de 15 dezembro de 1976, e suas alterações vigentes estabelecem que a Demonstração de Resultado do Exercício deve discriminar determinadas contas.
Sobre essas contas, identifique os itens abaixo que estão em exato acordo com a referida Lei.
1. A receita bruta das vendas e serviços, as deduções das vendas e os abatimentos.
2. A receita líquida das vendas e serviços, o custo das mercadorias e serviços vendidos e o lucro bruto.
3. As despesas com as vendas, as despesas gerais e administrativas, e outras despesas operacionais.
4. O lucro ou prejuízo operacional, as outras receitas e as outras despesas.
5. O resultado do exercício antes do Imposto sobre a Renda e a provisão para o imposto.
6. As participações de debêntures, empregados, administradores e partes beneficiárias, mesmo na forma de instrumentos financeiros, e de instituições ou fundos de assistência ou previdência de empregados, que não se caracterizem como despesa.
7. O lucro ou prejuízo líquido do exercício.
Assinale a alternativa que indica todos os itens corretos.
Para resolver a questão, considere os seguintes eventos (apresentados em ordem cronológica) que ocorreram em janeiro/2017 com a Comercial Bauxita.
• A Comercial Bauxita iniciou o mês com saldo de R$ 20.000,00 nas contas “Estoques” e “Capital Social”.
• Foi realizado um aumento de capital social em espécie no valor de R$ 80.000,00.
• Comprou mercadorias à vista no valor de R$ 40.000,00.
• Efetuou vendas no valor de R$ 100.000,00 (metade para pagamento à vista e outra metade para 60 dias).
• O custo da mercadoria referente à venda foi de 50% do valor do estoque.
• Foi realizado o reconhecimento das despesas referentes à mão de obra, no valor de R$ 15.000,00.
• Foram pagas despesas operacionais no valor de R$ 10.000,00.
Um lote de mercadorias foi adquirido de um fornecedor no exterior pelo valor correspondente a R$ 900.000,00. Adicionalmente, a empresa pagou os seguintes valores para ter as mercadorias em condições de venda:
• R$ 100.000,00 de frete, incluindo o transporte marítimo para trazer a mercadoria do país de origem e o transporte local até a empresa.
• R$ 30.000,00 de taxas e tarifas alfandegárias para ingresso das mercadorias no país.
• R$ 30.000,00 de impostos, sendo que R$ 20.000,00 deles correspondem a impostos compensáveis pela empresa na ocasião da venda da mercadoria.
A empresa não tinha saldo de estoque antes dessa compra e vendeu 80% (oitenta por cento) do lote adquirido. O valor contabilizado como Custo das Mercadorias Vendidas no momento da venda, exclusivamente em relação à parcela desse lote vendida, foi:
Considere os saldos apresentados da empresa Ouro Preto Ltda, nas contas especificadas a seguir:
• Custo da Mercadoria Vendida R$ 288.000,00
• Descontos Concedidos Incondicionais R$ 12.000,00
• Despesas Administrativas R$ 35.000,00
• Despesas Financeiras R$ 13.000,00
• ICMS sobre Vendas R$ 122.400,00
• Provisão para Contribuição Social sobre Lucro R$ 18.551,00
• Provisão para Imposto de Renda R$ 30.918,00
• Vendas Canceladas R$ 10.000,00
• Vendas de Mercadorias R$ 840.000,00
O lucro bruto e o resultado líquido são, respectivamente:
Em 1º.7.2017, uma Academia de Ginástica inaugurou suas instalações com o lançamento de uma campanha que consiste em que seus alunos paguem o pacote trimestral promocional no valor de R$375,00, à vista, no ato da matrícula.
Aderindo a esse pacote, o contrato firmado entre as partes garante ao aluno o direito de frequentar a Academia em qualquer horário, durante três meses, sete dias da semana.
O contrato prevê que, independentemente da frequência do contratante, ao fim de cada mês o valor proporcional é considerado devido e não mais passível de devolução.
No mesmo dia da inauguração, a Academia de Ginástica efetuou a matrícula de 20 alunos e registrou o recebimento, em dinheiro, em seu Caixa no valor de R$7.500,00.
Durante todo o mês de julho, a Academia de Ginástica não efetuou mais nenhuma matrícula e funcionou regularmente. Ao final do mês, apurou que, em média, o comparecimento dos alunos foi de 50%.
A Academia de Ginástica apura mensalmente suas receitas e despesas, em atendimento ao Regime de Competência.
Considerando-se apenas as informações apresentadas e o que dispõe a NBC TG 30 – RECEITAS; e desconsiderando-se os aspectos tributários, o valor da receita que deve ser reconhecida no mês de julho de 2017 é de:
Assinale a opção que contém apenas exemplos de despesas classificadas por Natureza:
Uma Sociedade Empresária extraiu os seguintes saldos entre as contas de resultado que virão a ser apresentadas em sua Demonstração do Resultado do período:
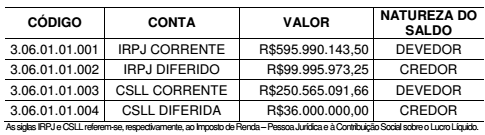
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS e a NBC TG 32 (R3) – TRIBUTOS SOBRE O LUCRO, a
Despesa com Tributos sobre o Lucro é de:
Uma Sociedade Empresária apresenta as seguintes informações, referentes ao período de janeiro a dezembro de 2016, extraídas do seu balancete de verificação em 31.12.2016, das contas de resultado referentes a operações continuadas:
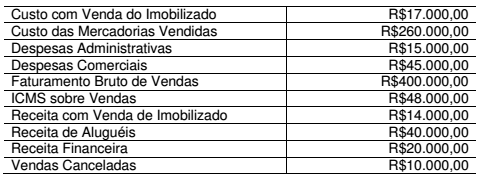
Considerando-se apenas as informações apresentadas e de acordo com
a NBC TG 26 (R4) – APRESENTAÇÃO DAS DEMONSTRAÇÕES
CONTÁBEIS, o valor do Resultado antes das Receitas e Despesas
Financeiras a ser evidenciado na Demonstração do Resultado do
período é de:
Uma Sociedade Empresária, com um único estabelecimento, apresentou um saldo final de R$1.200,00 de ICMS a Recuperar, em julho de 2017.
Em agosto de 2017, realizou as seguintes transações:
✓ Aquisição de mercadorias por R$80.000,00. Neste valor está incluído Imposto sobre Circulação de Mercadorias e Serviços – ICMS recuperável no valor de R$9.600,00.
✓ Devolução de 10% das mercadorias adquiridas no mês de agosto de 2017.
✓ Venda, por R$50.000,00, de 50% das mercadorias adquiridas. Sobre o valor da venda, incide ICMS à alíquota de 12%.
Considerando-se que estas foram as únicas transações efetuadas no mês, após o registro contábil de apuração do ICMS, em 31.8.2017, a Sociedade Empresária apresentará um saldo de ICMS a Recuperar no valor de:
A empresa Enfeites de Natal S.A. realizou, em 31/12/2015, as seguintes vendas de mercadorias:
− Vendas à vista no valor de R$ 1.500.000,00.
− Vendas a prazo no valor de R$ 1.650.000,00, para ser recebido em 31/12/2016.
Na data da venda, a taxa de juros que estava sendo praticada pela empresa nas vendas a prazo era 10% ao ano.
A empresa deveria reconhecer, exclusivamente em relação às vendas efetuadas em 31/12/2015, receita de vendas no valor, em R$, de

 Conheça nossos planos