Questões de Concurso
Sobre demonstração do resultado do exercício em contabilidade geral
Foram encontradas 5.283 questões


Na determinação do lucro real, serão adicionados ao lucro líquido do período de apuração:
1. As despesas com brindes.
2. O resultado positivo da equivalência patrimonial.
3. O valor da contribuição social sobre o lucro líquido, registrado como custo ou despesa operacional.
4. O prejuízo fiscal do exercício anterior.
Assinale a alternativa que indica todas as afirmativas corretas.
A loja Tudo em Fixadores – Comércio de Materiais para Construção Ltda., enquadrada no lucro presumido, estabelecida na cidade de Itajaí (SC), adquiriu para revenda um lote de parafusos de origem nacional por R$ 50.000,00, mais IPI de R$ 5.000,00, diretamente de fabricante (não enquadrado no Simples Nacional), situado na cidade de Joinville – SC. Considere que tais mercadorias estão sujeitas à substituição tributária, com retenção antecipada do ICMS, que a Margem de Valor Agregado (MVA) é de 50%, que a alíquota interna da mercadoria em SC é de 17% e que não há outros valores envolvidos, tampouco isenção ou redução de base de cálculo nas operações.
Na venda feita à loja Tudo em Fixadores, o valor do ICMS retido antecipadamente por substituição tributária pelo fabricante de Joinville (SC) foi de:
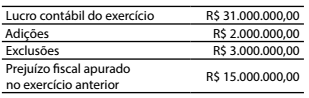
Então, o imposto de renda e a contribuição social devidos são, respectivamente, de:
Companhia de distribuição de energia elétrica de determinado estado da federação é proprietária de postes de rede elétrica entre dois municípios vizinhos. Fez a locação dos postes para uma empresa de telefonia instalar cabos para comunicação.
Nesse caso, é correto afirmar:
Uma empresa comercial tributada pelo lucro presumido apurou as seguintes receitas mensais com a venda de mercadorias:
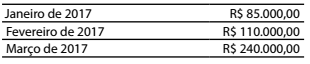
Então, a contribuição social e o total da COFINS no
regime cumulativo apurados no período são, respectivamente,
de:
Uma empresa tributada pelo lucro presumido apurou em um trimestre do ano-calendário as seguintes receitas:
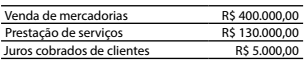
Então, o imposto de renda a pagar no período foi de:
Lucro Líquido do Exercício antes do imposto de renda R$ 525.000,00 Adições (Parte A do LALUR) R$ 306.000,00 Exclusões (Parte A do LALUR) R$ 360.000,00 Prejuízo de Exercícios Anteriores (Parte B do LALUR) R$ 145.220,00
Considerando a alíquota de compensação máxima de prejuízos fiscais, o valor da base de cálculo do imposto de renda devido pela Companhia “XXX” é de
1. receitas e rendimentos ganhos no período sejam independentes da sua realização em moeda. 2. obrigações de pagamentos, como, por exemplo, uma compra de mercadoria a prazo, sejam reconhecidas quando forem geradas. 3. as receitas a prazo sejam reconhecidas no seu recebimento, por causa dos devedores. 4. a receita de venda seja contabilizada por ocasião da transferência dos riscos e benefícios.
Assinale a alternativa correta.
O valor contábil do empréstimo que foi apresentado no balanço patrimonial de 31/12/2015 e o valor total dos encargos financeiros evidenciados no resultado de 2015, referentes ao empréstimo obtido, foram, respectivamente, em reais,
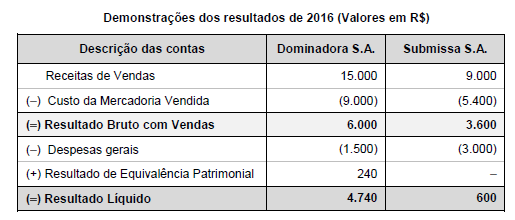
As seguintes informações são conhecidas:
I. A empresa Dominadora S.A. detém 100% do capital da empresa Submissa S.A. II. A empresa Submissa S.A. efetuou uma venda no valor de R$ 3.000,00 para a empresa Dominadora S.A., sendo que o Custo dos Produtos Vendidos foi R$ 2.100,00. Desta forma, a margem bruta nesta venda foi 30%. III. A empresa Dominadora S.A. ainda mantém em estoque o valor de R$ 1.200,00 das compras que fez da empresa Submissa S.A.
O Resultado Bruto com Vendas e o Resultado Líquido evidenciados na demonstração consolidada dos resultados do ano de 2016 foram, respectivamente, em reais,
Em relação às vendas efetuadas em 31/12/2016, a empresa reconheceu Receita de Vendas no valor de
− Valor total dos produtos adquiridos: .............................................. R$ 420.000,00 − Valor total do seguro para transporte dos produtos adquiridos até a empresa: ........ R$ 10.000,00
No valor total dos produtos adquiridos estavam inclusos:
− Tributos recuperáveis: ....................................................................... R$ 52.000,00 − Tributos não recuperáveis: .................................................................R$ 23.000,00
A Cia. Comercial Corujão revendeu todos os produtos adquiridos por R$ 800.000,00, concedendo 5% de desconto pelo pagamento à vista. Sobre o valor da venda houve a incidência de ICMS no valor de R$ 92.000,00, a Cia. pagou comissão para os vendedores no valor de R$ 8.000,00 e arcou com o pagamento do frete para entrega dos produtos vendidos no valor de R$ 12.000,00. Com base nessas informações, o valor do lucro bruto apurado pela Cia. Comercial Corujão, em relação à transação realizada foi, em reais,

 Conheça nossos planos