Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111348
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
Os controles de ICMS a recuperar são feitos no ativo circulante, cujo saldo depende da possibilidade de haver créditos ou débitos fiscais resultantes das compras e das vendas.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111338
Contabilidade Geral
Texto associado
Julgue os seguintes itens, que dizem respeito às normas e práticas
contábeis atualmente vigentes no país.
contábeis atualmente vigentes no país.
Os métodos de custo histórico e de valor de liquidação são práticas válidas para fins de avaliação de alguns itens que ingressam no patrimônio da entidade.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111328
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
A divulgação de um passivo contingente é feita no grupo de passivos não circulantes.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111327
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Quando uma obrigação presente ou possível provavelmente não exija sacrifício de ativos, o reconhecimento de qualquer provisão é inexigível. Entretanto, exige-se a divulgação como passivo contingente.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111326
Contabilidade Geral
Texto associado
Julgue os seguintes itens, relativos ao reconhecimento de passivos
e suas provisões.
e suas provisões.
Deve-se registrar em conta de passivo uma obrigação presente que provavelmente requeira um sacrifício de ativos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111325
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Caso a empresa utilize o método da soma dos dígitos para depreciação do bem, será registrado um lucro superior a R$ 10.000,00 na alienação.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111324
Contabilidade Geral
Texto associado
Considerando que determinada empresa tenha vendido, à vista, um
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse
bem, quando adquirido, há três anos e sete meses, possuía vida útil
remanescente de dez anos e foi registrado pelo custo de
R$ 54.000,00, julgue os itens que se seguem.
Será registrado um prejuízo na alienação, caso a empresa utilize o método da linha reta para depreciação desse bem.
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111226
Contabilidade Geral
O processo de convergência das Normas Brasileiras de Contabilidade às Normas Internacionais de Contabilidade (IFRS) foi iniciado com a edição da Lei no 11.638/2007 e complementado com a edição da Lei no 11.941/2009 e de diversos pronunciamentos técnicos do CPC (Comitê de Pronunciamentos Contábeis). Uma das modificações introduzidas nesse processo de convergência que influiu na estrutura do balanço patrimonial foi a
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111223
Contabilidade Geral
A Cia. Amazonas adquiriu um equipamento para suas instalações industriais, que foi colocado em funcionamento no mês seguinte ao de sua aquisição. Exatamente 48 meses após o mês da compra, o valor contábil do equipamento era de R$ 46.200,00. A companhia depreciou o equipamento pelo método de linha reta durante esse período, supondo sua vida útil em 10 anos e estimando um valor residual de R$ 15.000,00. O custo de aquisição do equipamento foi, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111221
Contabilidade Geral
Podem ser classificados no Ativo Intangível da companhia os gastos referentes às
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111220
Contabilidade Geral
A Cia. Comercial Estrela da Manhã mantém controle permanente de estoques. A companhia, em ordem cronológica, fez as seguintes aquisições e vendas de uma determinada mercadoria no primeiro mês de exercício de suas atividades (no custo unitário dos estoques, já estão deduzidos os impostos recuperáveis e os abatimentos e descontos incondicionais obtidos):
- compra de 100 unidades a R$ 20,00 cada uma;
- compra de 150 unidades a R$ 22,00 cada uma;
- venda de 200 unidades a R$ 50,00 cada uma;
- compra de 150 unidades a R$ 24,00 cada uma;
- venda de 60 unidades a R$ 52,00 cada uma.
A companhia utiliza o método PEPS para a avaliação de seus estoques. No final do mês, o valor do estoque final dessa mercadoria equivale a, em R$,
- compra de 100 unidades a R$ 20,00 cada uma;
- compra de 150 unidades a R$ 22,00 cada uma;
- venda de 200 unidades a R$ 50,00 cada uma;
- compra de 150 unidades a R$ 24,00 cada uma;
- venda de 60 unidades a R$ 52,00 cada uma.
A companhia utiliza o método PEPS para a avaliação de seus estoques. No final do mês, o valor do estoque final dessa mercadoria equivale a, em R$,
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111219
Contabilidade Geral
O patrimônio líquido de uma entidade com fins lucrativos é modificado quantitativamente quando
Ano: 2011
Banca:
FCC
Órgão:
TRT - 23ª REGIÃO (MT)
Prova:
FCC - 2011 - TRT - 23ª REGIÃO (MT) - Analista Judiciário - Contabilidade |
Q111218
Contabilidade Geral
A Cia. Comercial Girassol iniciou suas atividades com capital totalmente integralizado pelos sócios no valor de R$ 850.000,00 em numerário. Adquiriu móveis e utensílios para seu escritório, a prazo, no valor de R$ 170.000,00. Comprou mercadorias à vista por R$ 480.000,00, tendo vendido metade desse lote por R$ 310.000,00, a prazo. Supondo-se inexistentes os impostos sobre vendas e o pagamento de despesas administrativas no montante de R$ 90.000,00, no final dessas atividades, o valor de seu patrimônio líquido
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105557
Contabilidade Geral
Até 20 de agosto de 2010, uma empresa possuía os seguintes saldos em relação às suas operações:
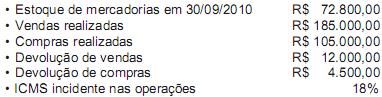
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Entre 21 e 31 de outubro, essa empresa realizou as operações a seguir.
• Aquisição de mercadorias para revenda no valor de R$ 45.000,00
• Venda de Mercadorias no valor de R$ 80.000,00
• Devolução de vendas no valor de R$ 2.500,00
• ICMS incidente nas operações: 18%
O estoque final de mercadorias em outubro foi de R$ 65.110,00. Com base nessas informações e utilizando-se a boa técnica contábil, o custo das mercadorias vendidas apurado em outubro de 2010 foi, em reais, de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105549
Contabilidade Geral
As reservas estatutárias são constituídas, por determinação do estatuto de uma companhia, para a destinação de uma parcela dos lucros do exercício.
Para cada reserva estatutária, a empresa terá de estabelecer os seguintes critérios em seu estatuto:
Para cada reserva estatutária, a empresa terá de estabelecer os seguintes critérios em seu estatuto:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105548
Contabilidade Geral
Analise os tipos de contas a seguir.
I – Ágio na emissão de ações
II – Ganhos com variação cambial em ativos de longo prazo
III – Reserva especial de ágio na incorporação
IV – Doações e subvenções para investimentos
V – Alienação de partes beneficiárias
VI – Alienação de bônus de subscrição
De acordo com toda a legislação em vigor para as sociedades anônimas, as contas passíveis de serem classificadas como reserva de capital, em seu balanço patrimonial, são APENAS as citadas em
I – Ágio na emissão de ações
II – Ganhos com variação cambial em ativos de longo prazo
III – Reserva especial de ágio na incorporação
IV – Doações e subvenções para investimentos
V – Alienação de partes beneficiárias
VI – Alienação de bônus de subscrição
De acordo com toda a legislação em vigor para as sociedades anônimas, as contas passíveis de serem classificadas como reserva de capital, em seu balanço patrimonial, são APENAS as citadas em
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105547
Contabilidade Geral
O objetivo da constituição da Reserva de Lucros a Realizar, previsto na Lei nº 6.404/76 com as alterações inseridas pela Lei nº 11.638/07, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105546
Contabilidade Geral
Os encargos sociais, as contribuições ao INSS e o FGTS, calculados com base na folha de pagamentos da empresa, ainda não pagos, devem ser lançados na conta Encargos Sociais a Pagar e FGTS a Recolher.
A parcela do INSS a pagar deve incluir
A parcela do INSS a pagar deve incluir
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105540
Contabilidade Geral
Admita a seguinte descrição:
• A Comercial Natural S/A adquiriu, em janeiro de 2008, com intenção de permanência, 2% das ações ordinárias da Comercial Vistosa S/A, por R$ 100.000,00.
• A Natural não tem nenhuma influência significativa na Comercial Vistosa.
• Em fevereiro/2009, a Natural recebeu da Comercial Vistosa dividendos no valor de R$ 5.000,00.
• Em outubro de 2009, o valor de mercado das ações da Comercial Vistosa possuídas pela Natural foi estimado em R$ 80.000,00, em decorrência da perda de um contrato de fornecimento de material para a União.
• A perda de valor das ações foi considerada definitiva para todos os efeitos.
Considerando-se a descrição acima, as determinações normativas e legais e a não incidência de qualquer tipo de imposto nessa situação, a perda do valor do investimento será registrada pela Natural (em reais, sem data nem histórico) com o seguinte lançamento:
• A Comercial Natural S/A adquiriu, em janeiro de 2008, com intenção de permanência, 2% das ações ordinárias da Comercial Vistosa S/A, por R$ 100.000,00.
• A Natural não tem nenhuma influência significativa na Comercial Vistosa.
• Em fevereiro/2009, a Natural recebeu da Comercial Vistosa dividendos no valor de R$ 5.000,00.
• Em outubro de 2009, o valor de mercado das ações da Comercial Vistosa possuídas pela Natural foi estimado em R$ 80.000,00, em decorrência da perda de um contrato de fornecimento de material para a União.
• A perda de valor das ações foi considerada definitiva para todos os efeitos.
Considerando-se a descrição acima, as determinações normativas e legais e a não incidência de qualquer tipo de imposto nessa situação, a perda do valor do investimento será registrada pela Natural (em reais, sem data nem histórico) com o seguinte lançamento:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2011 - Petrobrás - Técnico de Contabilidade |
Q105536
Contabilidade Geral
Uma empresa do ramo atacadista adota a política de pagar os salários de seus empregados mediante crédito em conta-corrente bancária, em duas etapas:
• primeira etapa, correspondente a 40% dos salários, feita na segunda semana de cada mês;
• segunda etapa, até ao 5º dia útil do mês seguinte.
Sabendo-se que, em outubro/2009, a folha de pagamentos dessa empresa totalizava R$ 500.000,00 e, considerando-se única e exclusivamente as informações recebidas, o registro do adiantamento do salário de outubro, pelo regime de competência, em reais, foi
• primeira etapa, correspondente a 40% dos salários, feita na segunda semana de cada mês;
• segunda etapa, até ao 5º dia útil do mês seguinte.
Sabendo-se que, em outubro/2009, a folha de pagamentos dessa empresa totalizava R$ 500.000,00 e, considerando-se única e exclusivamente as informações recebidas, o registro do adiantamento do salário de outubro, pelo regime de competência, em reais, foi

 Conheça nossos planos