Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90849
Contabilidade Geral
Texto associado
Acerca dos componentes patrimoniais, seu reconhecimento e
efetivo registro, julgue os itens a seguir.
efetivo registro, julgue os itens a seguir.
Para se reconhecer um passivo na estrutura patrimonial de uma empresa, deve-se atender a requisitos específicos. Assim, um passivo será reconhecido quando for provável que uma saída de recursos envolvendo benefícios econômicos seja exigida em liquidação de uma obrigação presente e quando o valor pelo qual essa liquidação ocorrerá puder ser determinado em bases confiáveis.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90848
Contabilidade Geral
Texto associado
Acerca dos componentes patrimoniais, seu reconhecimento e
efetivo registro, julgue os itens a seguir.
efetivo registro, julgue os itens a seguir.
A contabilização do ajuste a valor presente de contas ativas deve ocorrer no momento da liquidação da operação. No caso de uma transação de venda de mercadorias a longo prazo, o desconto relativo ao valor presente deve ser registrado no mesmo momento em que o cliente efetuar o pagamento.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90847
Contabilidade Geral
Texto associado
Acerca dos componentes patrimoniais, seu reconhecimento e
efetivo registro, julgue os itens a seguir.
efetivo registro, julgue os itens a seguir.
A perda estimada de valores a receber é constituída para cobrir os casos de contas que se espera não sejam recebidas de clientes. Não podem ser incluídos no valor da perda estimada os gastos referentes a despesas de cobrança, descontos, ajustes de preço e abatimentos.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90846
Contabilidade Geral
Texto associado
No que diz respeito a patrimônio, seus registros e características
julgue os itens a seguir.
julgue os itens a seguir.
Os gastos com seguros contratados para o transporte de ativos integrantes do imobilizado devem ser considerados como custo do referido bem e incorporados ao valor de aquisição do ativo.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90842
Contabilidade Geral
Texto associado
Julgue os itens seguintes, a respeito dos registros contábeis e suas
peculiaridades.
peculiaridades.
Os instrumentos financeiros derivativos são classificados como ativos financeiros disponíveis para venda, uma vez que podem ser comercializados somente na data de seu vencimento.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90841
Contabilidade Geral
Texto associado
Julgue os itens seguintes, a respeito dos registros contábeis e suas
peculiaridades.
peculiaridades.
Uma das formas de cálculo da amortização de ativos especiais é o método da efetiva utilização. Para a apuração da quota de amortização, utiliza-se, no numerador, a receita efetivamente auferida no período em questão e, no denominador, a receita total estimada a ser auferida ao longo da vida útil do referido ativo.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90840
Contabilidade Geral
Texto associado


Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Se a empresa realizar acordo com seus credores e aceitar a conversão de títulos a pagar em longo prazo em capital social, no valor de R$ 240,00, o saldo do passivo exigível, após essa operação, será de R$ 1.130,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90839
Contabilidade Geral
Texto associado
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Se a empresa adquirir um terreno no valor de R$ 180,00, à vista, o valor do ativo imobilizado será modificado para R$ 1.360,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90838
Contabilidade Geral
Texto associado
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Se a empresa efetuar uma compra de estoques, a prazo, no valor de R$ 80,00, o valor do ativo circulante aumentará para R$ 502,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90837
Contabilidade Geral
Texto associado
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
A constituição de provisão para perda de créditos de liquidação duvidosa, de valores a receber de curto prazo no valor de R$ 70,00, acarretará alteração no valor do ativo circulante para R$ 340,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
STM
Prova:
CESPE - 2011 - STM - Técnico Judiciário - Contabilidade - Específicos |
Q90836
Contabilidade Geral
Texto associado
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
Com base no balancete de verificação de determinada empresa
apresentado acima, julgue os itens de 16 a 20, acerca de patrimônio
e suas variações.
A situação líquida apurada é superavitária em R$ 967,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90413
Contabilidade Geral
Texto associado
Acerca de demonstração do resultado do exercício, julgue os itens
a seguir.
a seguir.
A subconta INSS, do agrupamento das despesas com pessoal, compreende o total dos recolhimentos de responsabilidade da empresa efetuados ao INSS, e constantes de seu passivo.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90410
Contabilidade Geral
Texto associado
Com referência ao balanço patrimonial, julgue os itens que se
seguem.
seguem.
Empréstimos por arrendamento financeiro de bens e provisão para previdência complementar normalmente são classificados no passivo não circulante.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90409
Contabilidade Geral
Texto associado
Com referência ao balanço patrimonial, julgue os itens que se
seguem.
seguem.
Suponha que, em decorrência da aplicação do critério da avaliação a valor justo, tenha havido aumento no valor de um bem do ativo. Nesse caso, a contrapartida desse aumento será computada como reserva de reavaliação, um subgrupo do patrimônio líquido.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90401
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Uma empresa, após ter apurado lucro de R$ 100.000,00, destinou um terço desse valor para contingências futuras. Nessa situação, a empresa contabilizará, no mesmo exercício, R$ 30.000,00 a crédito de uma conta de provisão para contingências.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90400
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Após três anos de uso, um ativo imobilizado adquirido por R$ 40.000,00 tem 40% do seu custo depreciado; nesse momento, ele é vendido por R$ 20.000,00. Nessa situação, a empresa obteve um lucro de R$ 20.000,00 em outros resultados operacionais.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90398
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Em novembro de 2010, um técnico em contabilidade apurou a folha de pagamento de determinada empresa, conforme a tabela abaixo. No entanto, ele deixou de registrar a despesa mensal de salário dos empregados, cujo pagamento ocorrerá até o quinto dia útil do mês seguinte.
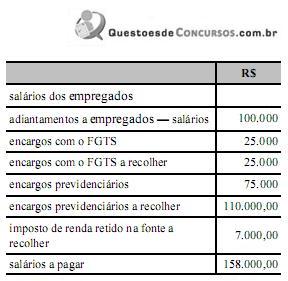
Nessa situação, para completar a contabilização, deverá ser lançado o valor de R$ 400.000,00 como despesa de salário do mês de novembro de 2010.
Nessa situação, para completar a contabilização, deverá ser lançado o valor de R$ 400.000,00 como despesa de salário do mês de novembro de 2010.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90397
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Em 1.º de novembro de 2010, uma empresa prestadora de serviços contratou um empréstimo bancário no valor de R$ 15.000,00, cuja liquidação ocorrerá seis meses após a data da contratação, registrando a operação com um débito na conta banco (ativo) no valor de R$ 12.000,00, um débito na conta juros a transcorrer (passivo), no valor de R$ 3.000,00, e um crédito na conta empréstimo bancário (passivo), no valor de R$ 15.000,00. Nessa situação, as despesas relativas aos juros no ano de 2010 corresponderão aos juros prefixados no montante de R$ 3.000,00.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90396
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Para calcular os tributos correntes e diferidos — imposto de renda e contribuição social sobre o lucro — no ano de 2010, uma empresa, após a apuração do resultado, obteve os seguintes dados.
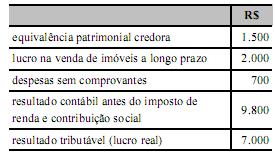
Nessa situação, considerando uma alíquota hipotética de 20% para o imposto de renda e para a contribuição social sobre o lucro, a empresa deverá reconhecer uma despesa de imposto de renda e contribuição no valor de R$ 1.800,00 e creditar R$ 1.400,00 em uma conta de obrigações fiscais correntes e R$ 400,00 em uma conta de obrigações fiscais diferidas no exercício de 2010.
Nessa situação, considerando uma alíquota hipotética de 20% para o imposto de renda e para a contribuição social sobre o lucro, a empresa deverá reconhecer uma despesa de imposto de renda e contribuição no valor de R$ 1.800,00 e creditar R$ 1.400,00 em uma conta de obrigações fiscais correntes e R$ 400,00 em uma conta de obrigações fiscais diferidas no exercício de 2010.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TRE-ES
Prova:
CESPE - 2011 - TRE-ES - Técnico de Contabilidade |
Q90395
Contabilidade Geral
Texto associado
Em cada um dos itens de 19 a 28, é apresentada uma situação
hipotética, seguida de uma assertiva a ser julgada.
hipotética, seguida de uma assertiva a ser julgada.
Uma empresa comercial iniciou o mês de dezembro de 2010 com um estoque avaliado em R$ 10.000,00. Na primeira quinzena, comprou mercadorias, a prazo, no valor de R$ 6.000,00. Na segunda quinzena, efetuou compra de mercadorias, no valor de R$ 8.000, à vista. Nessa empresa, ocorreram, ainda, as seguintes operações: a metade do estoque disponível para venda no mês foi vendido; a empresa concedeu um desconto comercial de 10% no valor das vendas; 30% da primeira compra foram devolvidos por não atender às especificações; na segunda compra, foi dado um abatimento no valor de R$ 500,00; e foram pagos os fretes das compras do mês, nos valores de R$ 300,00, cada um. Nessa situação, é correto afirmar que as compras líquidas do mês de dezembro de 2010 foram iguais a R$ 12.300,00.

 Conheça nossos planos