Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154756
Contabilidade Geral
Na elaboração do Balancete final, uma companhia, antes do Balanço de 31 dezembro 2009 e da destinação do resultado apurado no exercício de 2009, levantou o seguinte Patrimônio Líquido, fundamentando-se nos saldos das contas registrados no razão:
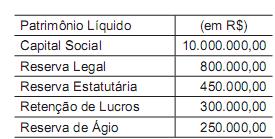
No resultado do exercício findo em 2009, a companhia apurou um prejuízo de
R$1.000.000,00.
Com base exclusivamente nas informações recebidas e nas normas estabelecidas pela Legislação Societária, sem necessidade de fazer ajustes nos valores a qualquer título, no Balanço Patrimonial, de 31 de dezembro de 2009, as reservas da empresa serão evidenciadas com os valores (saldos), em reais,
No resultado do exercício findo em 2009, a companhia apurou um prejuízo de
R$1.000.000,00.
Com base exclusivamente nas informações recebidas e nas normas estabelecidas pela Legislação Societária, sem necessidade de fazer ajustes nos valores a qualquer título, no Balanço Patrimonial, de 31 de dezembro de 2009, as reservas da empresa serão evidenciadas com os valores (saldos), em reais,
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154755
Contabilidade Geral
A Carrear S/A, empresa que compra e vende automóveis novos e usados, em dezembro de 2010 realizou as seguintes operações:
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Dia 10 - Vendeu a prazo veículo de seu estoque para a coligada Corrêa Ltda., por R$ 80.000,00, com vencimento em 25 fevereiro de 2011.
Dia 20 - Adiantou o salário dos empregados no valor de R$ 50.000,00, com vencimento em 5 fevereiro de 2011.
Dia 23 - Emprestou R$ 70.000.00 a seus diretores, com vencimento em 20 de fevereiro de 2011.
Com base exclusivamente nas informações acima e nas determinações da Legislação Societária sobre o assunto, no Balanço de 31 de dezembro de 2010, o valor do Ativo Circulante decorrente dessas operações, em reais, foi
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154752
Contabilidade Geral
Determinada companhia de capital fechado atua na fabricação de máquinas. Em novembro de 2009, vendeu um equipamento em 36 parcelas, cada uma no valor de R$ 50.000,00, vencendo a 1ª em fevereiro de 2010. O cliclo operacional médio, devido a particularidades desse ramo de atuação, é bem elevado, e o da companhia em tela é igual a 18 meses.
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
• a questão deve ser analisada e resolvida exclusivamente de acordo com os dizeres da Lei das Sociedades por Ações.
Com base nesses dados, o valor do Ativo Não Circulante decorrente tão somente dessa operação de venda a prazo, no balanço de 31 de dezembro de 2009, em reais, é
Considere que
• nenhum imposto incidiu sobre essa operação;
• se trata de uma situação particular que deve ser vista de forma isolada e sem preocupação contábil de qualquer tipo de fechamento;
• nenhuma medida deve ser adotada com relação ao valor do dinheiro no tempo, justo valor ou avaliação a valor presente;
• a questão deve ser analisada e resolvida exclusivamente de acordo com os dizeres da Lei das Sociedades por Ações.
Com base nesses dados, o valor do Ativo Não Circulante decorrente tão somente dessa operação de venda a prazo, no balanço de 31 de dezembro de 2009, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154749
Contabilidade Geral
Com o crescimento da carteira de pedidos, uma indústria precisou fazer o arrendamento mercantil de uma máquina nas seguintes condições:
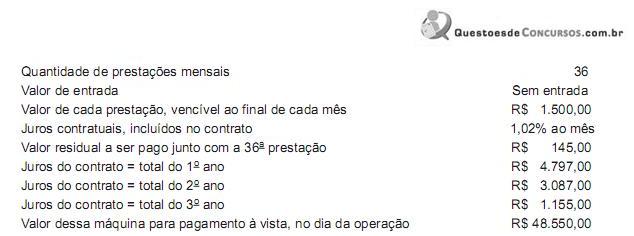
O contador, ao analisar criteriosamente as características desse contrato do arrendamento mercantil, concluiu tratar-se da modalidade de arrendamento mercantil financeiro.
Considerando-se a decisão do contador e adotando-se exclusivamente os valores informados e a boa técnica contábil, o valor registrado da máquina no Ativo, em reais, é
O contador, ao analisar criteriosamente as características desse contrato do arrendamento mercantil, concluiu tratar-se da modalidade de arrendamento mercantil financeiro.
Considerando-se a decisão do contador e adotando-se exclusivamente os valores informados e a boa técnica contábil, o valor registrado da máquina no Ativo, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154747
Contabilidade Geral
Uma indústria que trabalha apenas em turno único evidenciou, no Ativo Não Circulante de seu Balanço de 31 dez. 2009, uma máquina operatriz, como segue:
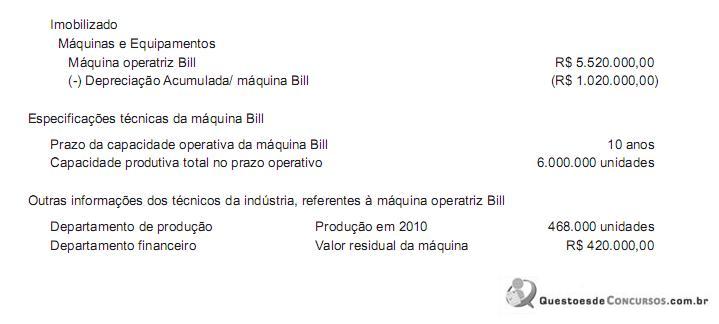
Considerando-se que:
• não há restrição alguma contra a utilização de qualquer método de depreciação;
• nenhum tipo de imposto incide sobre os valores informados;
• a indústria adotou o método de Depreciação de Unidades Produzidas.
O valor da depreciação da máquina operatriz Bill, apurado em 2010 por essa indústria, em reais, é
Considerando-se que:
• não há restrição alguma contra a utilização de qualquer método de depreciação;
• nenhum tipo de imposto incide sobre os valores informados;
• a indústria adotou o método de Depreciação de Unidades Produzidas.
O valor da depreciação da máquina operatriz Bill, apurado em 2010 por essa indústria, em reais, é
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Contador Júnior - Contábil |
Q154742
Contabilidade Geral
Dados extraídos da contabilidade da Cia. Groe S/A.
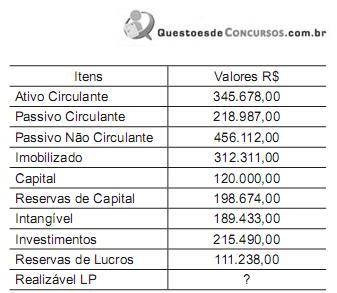
Considere apenas as informações acima e:
• a Legislação Societária, com as alterações ocorridas até 2009;
• que as contas informadas são suficientes para totalizar os grupos do balanço.
Com base nos dados acima, constata-se que o total do Ativo Não Circulante monta, em reais, à quantia de
Considere apenas as informações acima e:
• a Legislação Societária, com as alterações ocorridas até 2009;
• que as contas informadas são suficientes para totalizar os grupos do balanço.
Com base nos dados acima, constata-se que o total do Ativo Não Circulante monta, em reais, à quantia de
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154651
Contabilidade Geral
Uma empresa decidiu contrair em 30 de junho seu único financiamento no valor principal de R$ 36.000,00 que será amortizado no prazo de 2 anos, pagos em parcelas mensais constantes. Os juros totais do empréstimo, no valor de R$ 2.400,00, foram pagos antecipadamente na data da liberação do empréstimo e serão apropriados de forma linear. Os saldos das contas específicas relacionadas a essa operação, na data do Balanço de 31 de dezembro deste mesmo ano, em reais, serão
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154649
Contabilidade Geral
Para uma empresa inserida em uma economia inflacionária, o método de custeio, ou fluxo de custo, pode ter grande influência sobre as medidas de desempenho de lucro e ativos, como os estoques. Sendo assim, associe os métodos às características apresentadas a seguir.
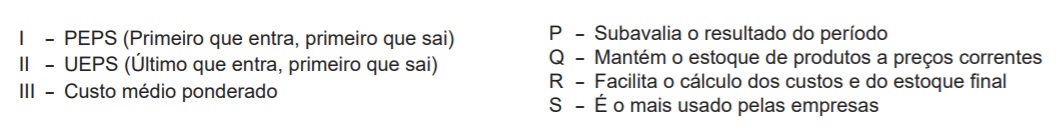
As associações corretas são:
As associações corretas são:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
Transpetro
Prova:
CESGRANRIO - 2011 - Transpetro - Administrador Júnior |
Q154648
Contabilidade Geral
Uma empresa perdeu todas as informações relativas aos saldos iniciais de seus estoques do ano de X1. A empresa resolveu então efetuar uma avaliação de seus estoques de produtos ao final do ano e chegou ao valor de R$ 5.000,00. Verificou, também, ter realizado compras durante este mesmo ano no valor de R$ 12.000,00.
Sabendo-se que o custo das mercadorias vendidas no período foi de R$ 15.000,00, qual era, em reais, o valor dos estoques da empresa no início do ano (estoque inicial)?
Sabendo-se que o custo das mercadorias vendidas no período foi de R$ 15.000,00, qual era, em reais, o valor dos estoques da empresa no início do ano (estoque inicial)?
Q154542
Contabilidade Geral
Segundo a Resolução CFC nº 1.272/2010, as contas do passivo da gestão operacional previdencial são constituídas por
Q154539
Contabilidade Geral
A Cia. Cruzeiro do Sul possui um equipamento, cujo valor contábil está demonstrado a seguir:
Valor de aquisição ......................................R$ 475.000,00
(-) Depreciação Acumulada .....................(R$ 255.000,00)
(=) Valor contábil ........................................R$ 220.000,00
Procedendo-se ao teste de recuperabilidade do valor desses equipamentos (impairment test), foram obtidas as seguintes estimativas:
Valor em Uso..............................................R$ 218.500,00
Valor Justo..................................................R$ 216.750,00
Em consequência, a companhia deverá registrar uma perda de ativos no valor, em R$, de
Valor de aquisição ......................................R$ 475.000,00
(-) Depreciação Acumulada .....................(R$ 255.000,00)
(=) Valor contábil ........................................R$ 220.000,00
Procedendo-se ao teste de recuperabilidade do valor desses equipamentos (impairment test), foram obtidas as seguintes estimativas:
Valor em Uso..............................................R$ 218.500,00
Valor Justo..................................................R$ 216.750,00
Em consequência, a companhia deverá registrar uma perda de ativos no valor, em R$, de
Q154538
Contabilidade Geral
Em relação às operações de arrendamento mercantil, é correto afirmar, de acordo com as novas Normas Brasileiras de Contabilidade:
Q154537
Contabilidade Geral
São classificados no Ativo Intangível de uma sociedade, desde que atendam aos critérios estabelecidos de reconhecimento e mensuração para esse tipo de ativo pelas Normas Brasileiras de Contabilidade:
Q154535
Contabilidade Geral
De acordo com as novas normas contábeis brasileiras de contabilidade aplicáveis às demonstrações financeiras,
Ano: 2011
Banca:
CEPERJ
Órgão:
SEEDUC-RJ
Prova:
CEPERJ - 2011 - SEDUC-RJ - Professor - Administração |
Q141233
Contabilidade Geral
As contas “debêntures emitidas” e “ações de outras empresas” pertencem, respectivamente, aos grupos:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126236
Contabilidade Geral
Considere as seguintes situações:
- A empresa Investidora S. A. adquiriu 80% das ações da empresa Trafe-Car, sendo esta considerada sua controlada.
- Banco Líquido S. A. adquiriu ações da Cia. Aberta com a finalidade de negociá-las a qualquer momento.
- A Indústria Imobilizada adquiriu um terreno para fins de locação e valorização.
- A empresa Madeireira S. A. possui plantações de eucaliptos para a produção de celulose.
Com base nas informações acima, é INCORRETO afirmar:
- A empresa Investidora S. A. adquiriu 80% das ações da empresa Trafe-Car, sendo esta considerada sua controlada.
- Banco Líquido S. A. adquiriu ações da Cia. Aberta com a finalidade de negociá-las a qualquer momento.
- A Indústria Imobilizada adquiriu um terreno para fins de locação e valorização.
- A empresa Madeireira S. A. possui plantações de eucaliptos para a produção de celulose.
Com base nas informações acima, é INCORRETO afirmar:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126235
Contabilidade Geral
A empresa Financia Tudo S. A. é uma companhia de capital aberto e, em 31/10/2010, realizou duas operações:
I. Aquisição de um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 36 prestações mensais de R$ 5.000,00 cada. No entanto, se a empresa pagasse o caminhão à vista pagaria R$ 144.000,00.
II. Obtenção de empréstimo no valor de R$ 50.000,00 para ser pago em 18 meses, em parcelas de R$ 3.335,11, com taxa de juros composta de 2% a. m. Para conceder o crédito, a instituição financeira cobrou no ato da contratação R$ 1.500,00.
Com base nessas informações, as duas operações em conjunto provocaram um aumento de
I. Aquisição de um caminhão, por meio de arrendamento mercantil financeiro, para ser pago em 36 prestações mensais de R$ 5.000,00 cada. No entanto, se a empresa pagasse o caminhão à vista pagaria R$ 144.000,00.
II. Obtenção de empréstimo no valor de R$ 50.000,00 para ser pago em 18 meses, em parcelas de R$ 3.335,11, com taxa de juros composta de 2% a. m. Para conceder o crédito, a instituição financeira cobrou no ato da contratação R$ 1.500,00.
Com base nessas informações, as duas operações em conjunto provocaram um aumento de
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126234
Contabilidade Geral
Considere as seguintes assertivas sobre a análise de recuperabilidade de ativos (teste de impairment) estabelecida pela Lei no 6.404/76 e pelo Pronunciamento Técnico CPC 01.
I. O valor recuperável de um ativo corresponde ao menor valor entre o seu valor líquido de venda e o seu valor em uso.
II. Se o valor contábil do ativo excede o seu valor recuperável, a entidade deve reduzir o valor contábil do referido ativo ao seu valor recuperável.
III. A análise de recuperabilidade também deve ser efetuada a fim de que sejam revisados e ajustados os critérios utilizados para determinar a vida útil econômica estimada de um ativo e o cálculo da depreciação, amortização e exaustão.
IV. A entidade deve testar, no mínimo, a cada dois anos, a redução ao valor recuperável de um ativo intangível com vida útil indefinida.
Está correto o que se afirma em
I. O valor recuperável de um ativo corresponde ao menor valor entre o seu valor líquido de venda e o seu valor em uso.
II. Se o valor contábil do ativo excede o seu valor recuperável, a entidade deve reduzir o valor contábil do referido ativo ao seu valor recuperável.
III. A análise de recuperabilidade também deve ser efetuada a fim de que sejam revisados e ajustados os critérios utilizados para determinar a vida útil econômica estimada de um ativo e o cálculo da depreciação, amortização e exaustão.
IV. A entidade deve testar, no mínimo, a cada dois anos, a redução ao valor recuperável de um ativo intangível com vida útil indefinida.
Está correto o que se afirma em
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126233
Contabilidade Geral
A Indústria e Comércio Mel S.A. apresentava, em 31/12/X10, os saldos nas seguintes contas:
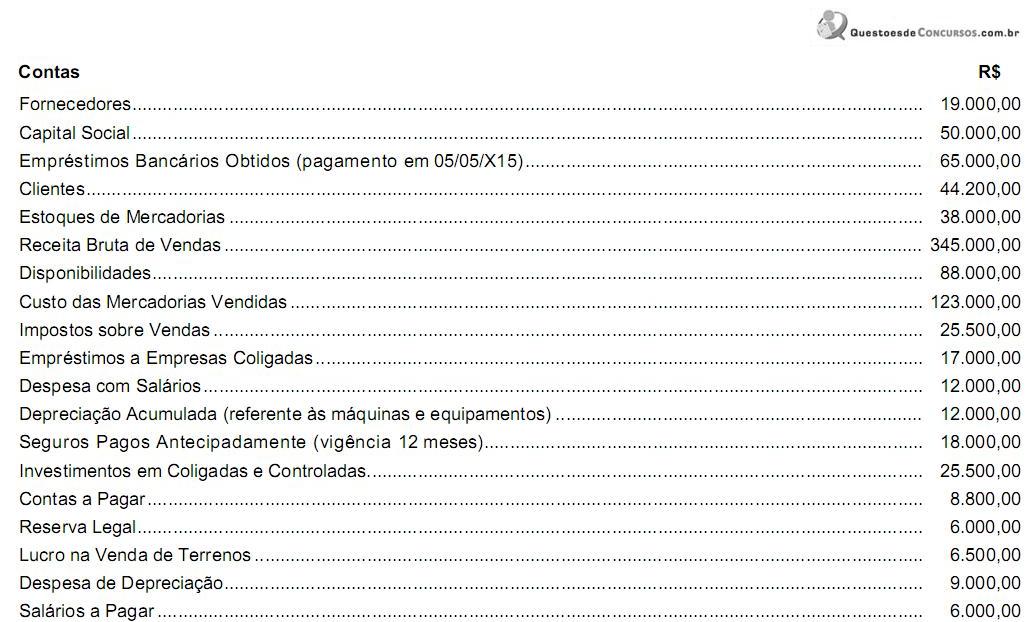
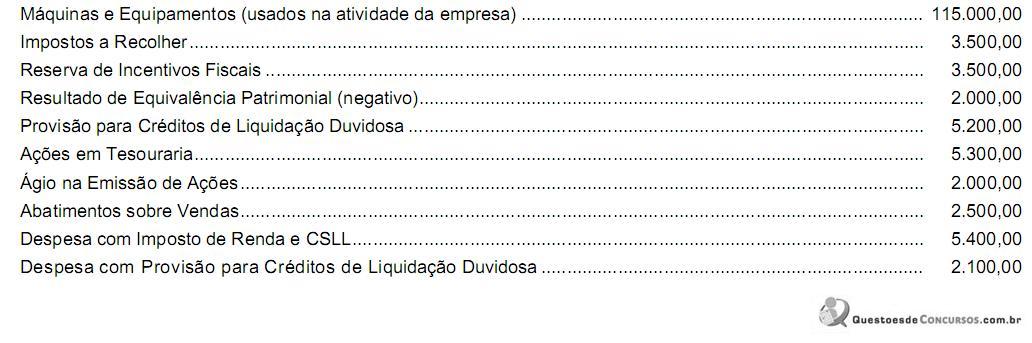
Com base nas informações acima, o total do Patrimônio Líquido da Indústria e Comércio Mel S. A., em 31/12/X10, era, em reais,
Com base nas informações acima, o total do Patrimônio Líquido da Indústria e Comércio Mel S. A., em 31/12/X10, era, em reais,
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111349
Contabilidade Geral
Texto associado
A respeito da contabilidade tributária, julgue os itens seguintes.
A tendência, observada no Brasil, da total distribuição de resultados implicou a adoção da regra que prevê que todo o resultado do exercício das companhias abertas e fechadas não destinado para reservas deve ser distribuído como dividendos, o que eliminou a conta de lucros ou prejuízos acumulados de todas as entidades.

 Conheça nossos planos