Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264289
Contabilidade Geral
A empresa Controle S.A. recebeu um laudo de avaliação da empresa adquirida Invest S.A., com os seguintes dados:
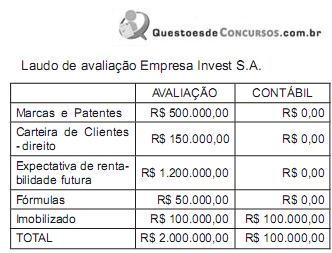
Essa operação, de aquisição, gera um lançamento contábil na empresa
Essa operação, de aquisição, gera um lançamento contábil na empresa
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264288
Contabilidade Geral
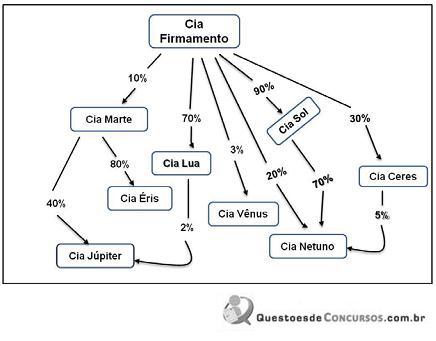
Observado o exposto no gráfico de Participações Societárias da Cia. Firmamento, a seguir, pode-se afirmar que
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264285
Contabilidade Geral
A empresa Valorização S.A. tem como estratégia a compra de suas próprias ações para aumentar a liquidez de seus papéis no mercado e aproveitar a vantagem da diferença entre o valor patrimonial e o valor de mercado. O resultado obtido, quando da venda dessas ações em tesouraria, pela empresa Valorização S.A., deve ser contabilizado como
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Prova:
ESAF - 2012 - Receita Federal - Auditor Fiscal da Receita Federal - Prova 3 - Gabarito 1 |
Q264284
Contabilidade Geral
Os bens adquiridos e mantidos pela empresa, sem a produção de renda e destinados ao uso futuro para expansão das atividades da empresa, são classificados no balanço como
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264133
Contabilidade Geral
A firma Mobiliada S.A. possui móveis e utensílios adquiridos em dezembro de 2010 por R$ 40.000,00. Incorporados ao grupo imobilizado em janeiro de 2011, esses bens são depreciados com valor residual de 5%, considerando-se uma vida útil de 10 anos como é costumeiro.
No exercício de 2012, no balanço de 31 de dezembro, a empresa deverá apresentar esses móveis com valor contábil de
No exercício de 2012, no balanço de 31 de dezembro, a empresa deverá apresentar esses móveis com valor contábil de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264132
Contabilidade Geral
Uma empresa, cujo livro Razão contém essas contas, apresentou os seguintes saldos para compor o balanço patrimonial em 31/12/2011.
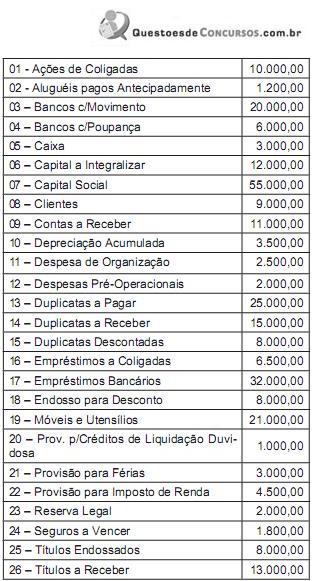
Ao elaborar o balanço patrimonial a empresa vai apresentar um Ativo Circulante no valor de
Ao elaborar o balanço patrimonial a empresa vai apresentar um Ativo Circulante no valor de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264129
Contabilidade Geral
A empresa Merendaria Maria Ltda. realizou, no banco em que é correntista, uma operação de desconto de títulos com incidência de juros. O lançamento necessário para contabilizar essa operação no Diário da empresa deverá ser
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264128
Contabilidade Geral
A empresa Confiante Ltda. apresenta a seguinte movimentação com créditos a receber e clientes:
No balanço de 2010, em 31/12: tinha créditos a receber de R$ 2.800,00 e provisão para perdas prováveis de R$ 84,00.
Durante o exercício de 2011, contabilizou o recebimento de créditos R$ 980,00; a baixa por não recebimento R$ 120,00; a incorporação de novos créditos a receber R$ 1.700,00; o desconto de duplicatas no banco R$ 500,00.
Em 31/12/2011, para fins de balanço, deverá fazer um nova provisão para perdas prováveis, no montante de
No balanço de 2010, em 31/12: tinha créditos a receber de R$ 2.800,00 e provisão para perdas prováveis de R$ 84,00.
Durante o exercício de 2011, contabilizou o recebimento de créditos R$ 980,00; a baixa por não recebimento R$ 120,00; a incorporação de novos créditos a receber R$ 1.700,00; o desconto de duplicatas no banco R$ 500,00.
Em 31/12/2011, para fins de balanço, deverá fazer um nova provisão para perdas prováveis, no montante de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264127
Contabilidade Geral
A empresa Metalfino Ltda. não sofre tributação nas operações de compra e venda de mercadorias; só opera com transações extra-caixa; utiliza o método de controle permanente de estoques, com avaliação a preço médio ponderado.
Em 15 de outubro a empresa realizou a venda de 120 unidades ao preço unitário de 12 reais. As compras do mês foram: 150 unidades a 8 reais cada uma em 05/10 e 60 unidades a 11 reais, em 18/10.
Sabendo-se que em 30 de setembro desse ano já havia um estoque de mercadorias no valor de R$ 500,00 correspondentes a 100 unidades, pode-se afirmar que o custo das mercadorias vendidas em outubro foi de
Em 15 de outubro a empresa realizou a venda de 120 unidades ao preço unitário de 12 reais. As compras do mês foram: 150 unidades a 8 reais cada uma em 05/10 e 60 unidades a 11 reais, em 18/10.
Sabendo-se que em 30 de setembro desse ano já havia um estoque de mercadorias no valor de R$ 500,00 correspondentes a 100 unidades, pode-se afirmar que o custo das mercadorias vendidas em outubro foi de
Ano: 2012
Banca:
ESAF
Órgão:
Receita Federal
Provas:
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Informática
|
ESAF - 2012 - Receita Federal - Analista Tributário da Receita Federal - Prova 2 - Área Geral |
Q264126
Contabilidade Geral
Considere uma operação de compra de materiais para revender, constante de 300 unidades ao preço unitário de R$ 600,00, com incidência de ICMS a 12% e de IPI a 8%.
Se a operação for realizada a prazo, vai gerar uma dívida, com fornecedores, no valor de
Se a operação for realizada a prazo, vai gerar uma dívida, com fornecedores, no valor de
Q263484
Contabilidade Geral
Considere os seguintes eventos:
I. Ágio na emissão de ações.
II. Variação cambial de investimentos no exterior.
III. Aquisição de ações de emissão da própria empresa.
IV. Doações recebidas, mas com restrições a serem cumpridas.
V. Pagamento de dividendos já propostos e aprovados pela empresa.
Os eventos que NÃO alteram o Patrimônio Líquido são:
I. Ágio na emissão de ações.
II. Variação cambial de investimentos no exterior.
III. Aquisição de ações de emissão da própria empresa.
IV. Doações recebidas, mas com restrições a serem cumpridas.
V. Pagamento de dividendos já propostos e aprovados pela empresa.
Os eventos que NÃO alteram o Patrimônio Líquido são:
Q263482
Contabilidade Geral
Considere as seguintes assertivas:
I. Os ativos fiscais diferidos devem ser ajustados a valor presente, caso sejam recuperáveis no longo prazo.
II. Os ativos financeiros classificados como destinados à negociação são mensurados ao valor justo.
III. Os investimentos em coligadas devem ser avaliados pelo método de equivalência patrimonial.
IV. Valores a receber de clientes no exterior devem ser convertidos, para fins de apresentação no Balanço Patrimonial, à taxa de câmbio em vigor na data da operação.
Está correto o que se afirma em
I. Os ativos fiscais diferidos devem ser ajustados a valor presente, caso sejam recuperáveis no longo prazo.
II. Os ativos financeiros classificados como destinados à negociação são mensurados ao valor justo.
III. Os investimentos em coligadas devem ser avaliados pelo método de equivalência patrimonial.
IV. Valores a receber de clientes no exterior devem ser convertidos, para fins de apresentação no Balanço Patrimonial, à taxa de câmbio em vigor na data da operação.
Está correto o que se afirma em
Q263481
Contabilidade Geral
Uma determinada empresa apresentava, em 31/12/2011, as seguintes informações a respeito de um imobilizado:
Custo de aquisição: R$ 200.000,00
Depreciação acumulada: R$ 50.000,00
Perda por Impairment: R$ 40.000,00
A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,
Custo de aquisição: R$ 200.000,00
Depreciação acumulada: R$ 50.000,00
Perda por Impairment: R$ 40.000,00
A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,
Q263480
Contabilidade Geral
A Cia. Hacer possuía, em 31/12/2010, o patrimônio líquido composto pelas seguintes contas: Capital Social R$ 500.000,00 e Reserva Legal R$ 96.000,00. Durante 2011, a Cia. obteve um lucro de R$ 100.000,00. Sabendo-se que a Cia. Hacer constitui Reserva Legal de acordo com a legislação societária, que os dividendos mínimos obrigatórios estabelecidos em seu estatuto é de 30% do lucro líquido e que os lucros retidos para expansão são de até 70% do lucro líquido, o valor retido para expansão, em 31/12/2011, foi, em reais,
Q263478
Contabilidade Geral
Em 30/06/2012, determinada empresa incorreu em gastos com:
I. a aquisição de 30% das ações ordinárias da Cia. A, com o objetivo de assegurar fornecimento de matéria-prima.
II. o desenvolvimento de novos produtos, cujos benefícios econômicos futuros ainda não podiam ser demonstrados.
III. a contratação de uma apólice de seguro contra incêndio da fábrica (com pagamento à vista), cuja vigência é de 12 meses.
IV. os custos de transação, incorridos e pagos, referentes à captação de um empréstimo de longo prazo.
Com base nas informações apresentadas, os gastos incorridos nas operações I, II, III e IV foram reconhecidos, respectivamente, em 30/06/2012, como
I. a aquisição de 30% das ações ordinárias da Cia. A, com o objetivo de assegurar fornecimento de matéria-prima.
II. o desenvolvimento de novos produtos, cujos benefícios econômicos futuros ainda não podiam ser demonstrados.
III. a contratação de uma apólice de seguro contra incêndio da fábrica (com pagamento à vista), cuja vigência é de 12 meses.
IV. os custos de transação, incorridos e pagos, referentes à captação de um empréstimo de longo prazo.
Com base nas informações apresentadas, os gastos incorridos nas operações I, II, III e IV foram reconhecidos, respectivamente, em 30/06/2012, como
Ano: 2012
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2012 - LIQUIGAS - Profissional Júnior - Administração |
Q263383
Contabilidade Geral
Ativos financeiros podem ser conceituados como títulos emitidos por unidades econômicas deficitárias que representam passivos para elas e que funcionam como instrumentos que canalizam a poupança das unidades econômicas superavitárias até o investimento.
Os ativos financeiros classificados como primários podem ser divididos em grupos distintos. Tais ativos são os títulos
Os ativos financeiros classificados como primários podem ser divididos em grupos distintos. Tais ativos são os títulos
Q262778
Contabilidade Geral
Foram realizadas três aplicações fnanceiras, uma de $10.000, que será mantida até o vencimento, outra de $20.000, que será mantida para negociação e uma outra de $30.000 classifcada com disponível para venda. As três aplicações renderam 10% cada uma. Os valores justos de mercado avaliado para cada uma delas foram respectivamente $11.500, 24.000 e 35.000.
Sem considerar qualquer aspecto tributário, indique o impacto total no Resultado do Período e no Patrimônio Líquido, nesta ordem.
Sem considerar qualquer aspecto tributário, indique o impacto total no Resultado do Período e no Patrimônio Líquido, nesta ordem.
Q262777
Contabilidade Geral
Os advogados apresentaram o relatório de contingências que constava um valor de $1.500, outro de $2.000 e um ultimo de $3.000, ele considerou respectivamente a probabilidade da empresa perder como possível, provável e remota respectivamente para cada contingência. Considerou também que os valores foram estimados com sufciente segurança.
Determine os valores que serão divulgados em Notas Explicativas e Provisionados Contabilmente, de acordo com a norma contábil trada de “Provisão e Passivo e Ativo Contingentes”.
Determine os valores que serão divulgados em Notas Explicativas e Provisionados Contabilmente, de acordo com a norma contábil trada de “Provisão e Passivo e Ativo Contingentes”.
Q262776
Contabilidade Geral
Uma Unidade Geradora de Caixa (UGC) está contabilizada por $200.000, sua depreciação acumulada é de $80.000. Seu fuxo de caixa descontado é de $100.000 e ela pode ser vendida por $95.000, mas incorreu em despesas com vendas de $5.000.
Indique o Valor Justo, o Valor em Uso e o Valor Recuperável desta UGC, sucessivamente e nesta ordem, foram:
Indique o Valor Justo, o Valor em Uso e o Valor Recuperável desta UGC, sucessivamente e nesta ordem, foram:
Q262775
Contabilidade Geral
Sabe-se que o preço de compra de um bem do Ativo Imobilizado foi $100.000. A Empresa pretende utilizar esse bem por 9 anos e após esse período pretende vende-lo por $20.000,00, mas terá um gasto de desinstalação previsto em $11.000. A Receita Federal defne a vida útil desse tipo de bem em 10 anos.
A depreciação contábil do primeiro ano de acordo com o CPC 27 é de
A depreciação contábil do primeiro ano de acordo com o CPC 27 é de

 Conheça nossos planos