Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471153
Contabilidade Geral
A Empresa Concentrada S.A. adquiriu em 25/04/2012 um lote de mercadorias para revenda pelo valor de R$ 500.000,00, efetuando o pagamento à vista. Por condições negociais, ficou definido que a compradora (Empresa Concentrada S.A.) ficaria responsável pela retirada das mercadorias no depósito do fornecedor e, para transportar estas mercadorias até o seu depósito, foram pagos R$ 10.000,00 de frete. A empresa compradora pagou, também, o valor de R$ 5.000,00 por um seguro contra roubo das mercadorias durante o transporte do depósito do fornecedor até o seu depósito.
A Empresa Concentrada S.A. vendeu em 25/05/2012 todo lote de mercadorias que havia comprado pelo valor de R$ 700.000,00 à vista. Suponha que não há incidência de qualquer imposto na compra e na venda das mercadorias.
A Empresa Concentrada S.A. apresentou na Demonstração do Resultado de 2012, em relação exclusivamente à compra e à venda das mercadorias, os seguintes efeitos
A Empresa Concentrada S.A. vendeu em 25/05/2012 todo lote de mercadorias que havia comprado pelo valor de R$ 700.000,00 à vista. Suponha que não há incidência de qualquer imposto na compra e na venda das mercadorias.
A Empresa Concentrada S.A. apresentou na Demonstração do Resultado de 2012, em relação exclusivamente à compra e à venda das mercadorias, os seguintes efeitos
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471151
Contabilidade Geral
Uma empresa aplicou R$ 100.000,00 em ativos financeiros, e definiu que metade dos títulos será mantida até o vencimento e o restante será destinado para venda imediata. Os títulos possuem as mesmas características, rendem a taxa de juros de 1% ao mês e a aplicação ocorreu em 01/12/2013. Sabe-se que o valor justo de todos os títulos, em 31/12/2013, era R$ 102.000,00.
Os valores em reais (R$) apresentados no Balanço Patrimonial, em 31/12/2013, para os títulos que serão mantidos até o vencimento e para os títulos destinados para venda imediata foram, respectivamente
Os valores em reais (R$) apresentados no Balanço Patrimonial, em 31/12/2013, para os títulos que serão mantidos até o vencimento e para os títulos destinados para venda imediata foram, respectivamente
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471150
Contabilidade Geral
Para obtenção de recursos, uma empresa emitiu um lote de debêntures no valor total de R$ 30.000.000,00 com as seguintes características:
- Data da emissão: 30/11/2012
- Prazo total: 10 anos
- Taxa de juros: 0,7974% ao mês
- Pagamentos: parcelas anuais de R$ 4.882.361,85
A empresa incorreu em gastos no valor total de R$ 200.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las por R$ 32.000.000,00 (valor superior ao desejado). A taxa de custo efetivo da emissão foi 0,6949% ao mês.
O valor da despesa financeira apropriada no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial, em 31/12/2012, para as debêntures emitidas foram, respectivamente, em reais (R$),
- Data da emissão: 30/11/2012
- Prazo total: 10 anos
- Taxa de juros: 0,7974% ao mês
- Pagamentos: parcelas anuais de R$ 4.882.361,85
A empresa incorreu em gastos no valor total de R$ 200.000,00 para a emissão e colocação das debêntures no mercado. Como havia uma expectativa de que as taxas de juros sofreriam uma queda nos próximos anos, houve uma grande demanda pelas debêntures emitidas e a empresa conseguiu vendê-las por R$ 32.000.000,00 (valor superior ao desejado). A taxa de custo efetivo da emissão foi 0,6949% ao mês.
O valor da despesa financeira apropriada no resultado de 2012 e o saldo líquido apresentado no balanço patrimonial, em 31/12/2012, para as debêntures emitidas foram, respectivamente, em reais (R$),
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471149
Contabilidade Geral
A Cia. Eleitoreira S.A. apresentava no balanço patrimonial de 31/12/2012 um Ativo Intangível com vida útil indefinida (Direito Autoral). O valor contábil era R$ 400.000,00, composto pelos seguintes valores:
- Custo de aquisição: R$ 560.000,00.
- Perda por desvalorização: R$ 160.000,00.
Em dezembro de 2013, a empresa realizou o Teste de Recuperabilidade do Ativo Intangível e obteve as seguintes informações:
- Valor em uso do ativo: R$ 500.000,00.
- Valor justo líquido das despesas de venda do ativo: R$ 480.000,00.
Com base nestas informações e sabendo-se que há evidências indicando que a vida útil desse ativo continua indefinida, a Cia Eleitoreira S.A. deve, no resultado de 2013,
- Custo de aquisição: R$ 560.000,00.
- Perda por desvalorização: R$ 160.000,00.
Em dezembro de 2013, a empresa realizou o Teste de Recuperabilidade do Ativo Intangível e obteve as seguintes informações:
- Valor em uso do ativo: R$ 500.000,00.
- Valor justo líquido das despesas de venda do ativo: R$ 480.000,00.
Com base nestas informações e sabendo-se que há evidências indicando que a vida útil desse ativo continua indefinida, a Cia Eleitoreira S.A. deve, no resultado de 2013,
Ano: 2014
Banca:
FCC
Órgão:
TJ-AP
Prova:
FCC - 2014 - TJ-AP - Analista Judiciário - Área Apoio Especializado - Contabilidade |
Q471148
Contabilidade Geral
O departamento jurídico da empresa Só Pepinos S.A. apresentou, em 31/12/2013, as avaliações de diversos processos a que a empresa está respondendo, as quais constam na tabela a seguir:
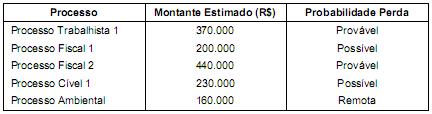
Com base nas informações constantes da tabela acima e nos critérios definidos no Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o valor contabilizado como Provisão no passivo, no Balanço Patrimonial de 31/12/2013, foi, em reais (R$),
Com base nas informações constantes da tabela acima e nos critérios definidos no Pronunciamento Técnico CPC 25 - Provisões, Passivos Contingentes e Ativos Contingentes, o valor contabilizado como Provisão no passivo, no Balanço Patrimonial de 31/12/2013, foi, em reais (R$),
Ano: 2014
Banca:
FDC
Órgão:
FIOCRUZ
Prova:
FDC - 2014 - FIOCRUZ - Analista em Gestão de Saúde - Contabilidade |
Q470931
Contabilidade Geral
Considera-se realizada a variação patrimonial aumentativa, conforme enunciado pelo princípio da competência:
Ano: 2014
Banca:
CEC
Órgão:
Prefeitura de Piraquara - PR
Prova:
CEC - 2014 - Prefeitura de Piraquara - PR - Contador |
Q469951
Contabilidade Geral
Relativamente ao ativo imobilizado, analise as afirmativas abaixo:
I. Ativo imobilizado é o item tangível que: (a) é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; e (b) se espera utilizar por mais de um período.
II. A depreciação do ativo se inicia quando este está disponível para uso, ou seja, quando está no local e em condição de funcionamento na forma pretendida pela administração. A depreciação de um ativo deve cessar na data em que é classificado como mantido para venda ou, ainda, na data em que é baixado, o que ocorrer primeiro.
III. Terrenos e edifícios são contabilizados separadamente, exceto quando adquiridos conjuntamente.
Esta(ão) correta(s):
I. Ativo imobilizado é o item tangível que: (a) é mantido para uso na produção ou fornecimento de mercadorias ou serviços, para aluguel a outros, ou para fins administrativos; e (b) se espera utilizar por mais de um período.
II. A depreciação do ativo se inicia quando este está disponível para uso, ou seja, quando está no local e em condição de funcionamento na forma pretendida pela administração. A depreciação de um ativo deve cessar na data em que é classificado como mantido para venda ou, ainda, na data em que é baixado, o que ocorrer primeiro.
III. Terrenos e edifícios são contabilizados separadamente, exceto quando adquiridos conjuntamente.
Esta(ão) correta(s):
Ano: 2014
Banca:
CEC
Órgão:
Prefeitura de Piraquara - PR
Prova:
CEC - 2014 - Prefeitura de Piraquara - PR - Contador |
Q469946
Contabilidade Geral
Texto associado
Apresentamos as contas e saldos do balancete final já ajustado, elaborado em 31 de dezembro de 2013 pela Cia. Comercial Mercúrio:

– o prazo máximo das vendas a prazo é de 120 dias;
– os financiamentos bancários são de longo prazo, e as demais obrigações são exigíveis a curto prazo; e
– as despesas antecipadas referem-se a período máximo de seis meses.
Considerando o Balanço Patrimonial de 31 de dezembro de 2013, elaborado com base nas informações acima, assinale a alternativa correta na questão.
– o prazo máximo das vendas a prazo é de 120 dias;
– os financiamentos bancários são de longo prazo, e as demais obrigações são exigíveis a curto prazo; e
– as despesas antecipadas referem-se a período máximo de seis meses.
Considerando o Balanço Patrimonial de 31 de dezembro de 2013, elaborado com base nas informações acima, assinale a alternativa correta na questão.
O patrimônio líquido apresenta o valor de:
Ano: 2014
Banca:
CEC
Órgão:
Prefeitura de Piraquara - PR
Prova:
CEC - 2014 - Prefeitura de Piraquara - PR - Contador |
Q469945
Contabilidade Geral
Texto associado
Apresentamos as contas e saldos do balancete final já ajustado, elaborado em 31 de dezembro de 2013 pela Cia. Comercial Mercúrio:
– o prazo máximo das vendas a prazo é de 120 dias;
– os financiamentos bancários são de longo prazo, e as demais obrigações são exigíveis a curto prazo; e
– as despesas antecipadas referem-se a período máximo de seis meses.
Considerando o Balanço Patrimonial de 31 de dezembro de 2013, elaborado com base nas informações acima, assinale a alternativa correta na questão.
– o prazo máximo das vendas a prazo é de 120 dias;
– os financiamentos bancários são de longo prazo, e as demais obrigações são exigíveis a curto prazo; e
– as despesas antecipadas referem-se a período máximo de seis meses.
Considerando o Balanço Patrimonial de 31 de dezembro de 2013, elaborado com base nas informações acima, assinale a alternativa correta na questão.
O ativo circulante apresenta o valor de:
Ano: 2014
Banca:
FEPESE
Órgão:
MPE-SC
Prova:
FEPESE - 2014 - MPE-SC - Técnico do Ministério Público - Reaplicação |
Q469365
Contabilidade Geral
A Demonstração Contábil que apresenta o total do ativo, passivo e patrimônio líquido denomina-se:
Q467104
Contabilidade Geral
Os métodos de depreciação, amortização e exaustão devem ser compatíveis com a vida útil econômica do ativo e aplicados uniformemente. Sem prejuízo da utilização de outros métodos de cálculo dos encargos de depreciação, podem ser adotados os seguintes métodos:
Q467103
Contabilidade Geral
Texto associado
Relacione as colunas e seguida assinale a alternativa correta:

Relacione as colunas e seguida assinale a
alternativa correta:
1 Aplicações financeiras de liquidez imediata
2 Os riscos de recebimento de dívidas
3 As provisões
4 A mensuração dos bens de uso comum
5 O valor de reposição de um ativo depreciado
( ) São constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
( ) Será efetuada, sempre que possível, ao valor de aquisição ou ao valor de produção e construção.
( ) São reconhecidos em conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
( ) Pode ser estabelecido por referência ao preço de compra ou construção de um ativo semelhante com similar potencial de serviço.
( ) São mensuradas ou avaliadas pelo valor original, atualizadas até a data do Balanço Patrimonial.
A sequência correta é:
1 Aplicações financeiras de liquidez imediata
2 Os riscos de recebimento de dívidas
3 As provisões
4 A mensuração dos bens de uso comum
5 O valor de reposição de um ativo depreciado
( ) São constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.
( ) Será efetuada, sempre que possível, ao valor de aquisição ou ao valor de produção e construção.
( ) São reconhecidos em conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.
( ) Pode ser estabelecido por referência ao preço de compra ou construção de um ativo semelhante com similar potencial de serviço.
( ) São mensuradas ou avaliadas pelo valor original, atualizadas até a data do Balanço Patrimonial.
A sequência correta é:
Q467099
Contabilidade Geral
De acordo com a Avaliação e contabilização de itens patrimoniais (impairment) os seguintes elementos devem ser refletidos no cálculo do valor em uso do ativo:
Q467098
Contabilidade Geral
A empresa “X” apresenta os seguintes dados para a contabilização da folha de pagamento:
(i) Remuneração bruta dos funcionários R$ 87.500,00.
(ii) Remuneração líquida dos funcionários R$ 79.400,00.
(iii) Contribuição Previdenciária Retida dos Funcionários (INSS) R$ 8.100,00.
(iv) Contribuição Previdenciária Patronal (INSS) R$ 19.350,00.
Contabilizando a folha de pagamento, considerando apenas os dados acima, resultará em um aumento no Passivo Circulante de:
(i) Remuneração bruta dos funcionários R$ 87.500,00.
(ii) Remuneração líquida dos funcionários R$ 79.400,00.
(iii) Contribuição Previdenciária Retida dos Funcionários (INSS) R$ 8.100,00.
(iv) Contribuição Previdenciária Patronal (INSS) R$ 19.350,00.
Contabilizando a folha de pagamento, considerando apenas os dados acima, resultará em um aumento no Passivo Circulante de:
Q467097
Contabilidade Geral
O COREN-PB, possuía em seu Ativo Imobilizado um veículo cujo valor contábil era de R$ 41.500,00, após um acidente o veículo foi considerado como perda total e não havia seguro contra acidentes. Considerando que tal veículo havia sido comprado através de financiamento e o COREN-PB ainda devia ao Banco R$ 18.500,00, relativos a esta aquisição. O efeito contábil desse acontecimento no Balanço Patrimonial do COREN-PB é redução no:
Q467088
Contabilidade Geral
De acordo com a Lei 6.404/76 bem como suas ultimas alterações dada pela lei 11.638/07 e a Medida Provisória 449/08, o Patrimônio Liquido esta composto principalmente pelas seguintes contas ordenadamente:
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466077
Contabilidade Geral
Devido ao risco de falta de energia elétrica no futuro, a direção da Cia. J S.A., de capital fechado, resolveu propor à assembleia a não distribuição de dividendos sobre os resultados de 2013.
O procedimento contábil a ser efetuado é denominado
O procedimento contábil a ser efetuado é denominado
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466076
Contabilidade Geral
Em 01 de fevereiro de 2014, a Cia. W tinha em seu estoque 20 unidades da mercadoria y, sendo o estoque total avaliado a R$ 200,00.
Durante o mês de fevereiro de 2014, a Cia W realizou as seguintes operações:
1. Compra de 15 unidades de y pelo total de R$ 195,00.
2. Venda 30 unidades de y pelo valor unitário de R$ 20,00.
3. Compra de 12 unidades de y por R$ 18,00 cada.
4. Venda de 10 unidades de y pelo total de R$ 220,00.
Em 28 de fevereiro de 2014, o valor do Custo das Mercadorias Vendidas de acordo com o método Custo Médio Ponderado Móvel é, aproximadamente, de
Durante o mês de fevereiro de 2014, a Cia W realizou as seguintes operações:
1. Compra de 15 unidades de y pelo total de R$ 195,00.
2. Venda 30 unidades de y pelo valor unitário de R$ 20,00.
3. Compra de 12 unidades de y por R$ 18,00 cada.
4. Venda de 10 unidades de y pelo total de R$ 220,00.
Em 28 de fevereiro de 2014, o valor do Custo das Mercadorias Vendidas de acordo com o método Custo Médio Ponderado Móvel é, aproximadamente, de
Q466074
Contabilidade Geral
Em 31/12/2012, a Cia. E apresentava Patrimônio Líquido de R$ 9.0 00 .Este era formado por:
Capital Social: R$ 8.000,00; e
Reserva Legal: R$ 1.000,00.
Durante 2013, a Cia. E apresentou lucro líquido de R$20.000. Em seu estatuto, a empresa determina distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado.
A Cia. E irá distribuir, em 2013, a título de dividendos
Capital Social: R$ 8.000,00; e
Reserva Legal: R$ 1.000,00.
Durante 2013, a Cia. E apresentou lucro líquido de R$20.000. Em seu estatuto, a empresa determina distribuição de dividendos mínimos obrigatórios de 25% do lucro líquido ajustado.
A Cia. E irá distribuir, em 2013, a título de dividendos
Ano: 2014
Banca:
FGV
Órgão:
SUSAM
Provas:
FGV - 2014 - SUSAM - Contador
|
FGV - 2014 - SUSAM - Técnico de Nível Superior - Ciências Contábeis |
Q466065
Contabilidade Geral
Em 01/01/2012, a Cia. A possuía 10% da Cia. B. No momento da aquisição da controlada foi pago um ágio por rentabilidade futura. Dois anos após a compra, é efetuada uma incorporação reversa.
O efeito decorrente deste ágio no balanço após a incorporação deve ser reconhecido na seguinte conta:
O efeito decorrente deste ágio no balanço após a incorporação deve ser reconhecido na seguinte conta:

 Conheça nossos planos