Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


A Empresa Retentora S.A. apresentou em 2015 a composição patrimonial a seguir:
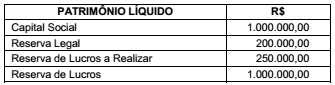
A assembleia deverá
A Empresa Cromo S.A. avaliou sua unidade geradora de caixa para verificar a existência de perda de valor recuperável. Considere que a empresa identificou os seguintes valores para esta unidade:
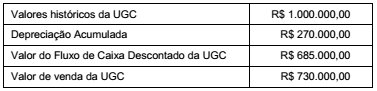
É correto afirmar que
Uma empresa apresenta as seguintes informações parciais sobre seu balanço:
Capital social: R$ 2.000.000,00
Capital a integralizar: R$ 100.000,00
Perda estimada com
crédito de liquidação duvidosa: R$ 25.000,00
Reserva de lucros: R$ 180.000,00
Dividendos a pagar: R$ 150.000,00
Reserva de contingência: R$ 50.000,00
Ativo circulante: R$ 1.250.000,00
Reserva legal: R$ 95.000,00
Contas a pagar: R$ 32.000,00
O total do patrimônio líquido é:
À Contabilidade interessa representar todos os fatos que afetam a posição financeira da entidade, como a compra de produtos, a prestação de serviços, a receita e assim por diante. Analise as afirmativas seguintes.
I. Podemos descrever a igualdade contábil da seguinte forma: Patrimônio Líquido = Ativo – Passivo. Por essa expressão, o patrimônio líquido é considerado como um ativo líquido.
II. Uma entidade aumenta seu patrimônio líquido quando ocorre aumento de capital, ou seja, quando os acionistas/quotistas investem mais recursos na empresa, ou quando a entidade consegue obter receita acima da despesa.
III. A receita geralmente aumenta o ativo de uma entidade, sem aumentar seu passivo, por meio da entrega de produtos ou serviços; já uma despesa corresponde ao inverso da receita, reduzindo o patrimônio líquido.
Pode-se afirmar que:
Com relação à Contabilidade, analise os itens a seguir e assinale a alternativa correta.
I – O Balanço Patrimonial divide-se em Ativo, Passivo e Patrimônio Líquido.
II – Patrimônio, por um lado, significa o conjunto de bens e direitos pertencentes a uma pessoa ou empresa; por outro lado, inclui as obrigações a serem pagas.
III – O Capital de Terceiros pertence ao Ativo Circulante.
IV – O Passivo não Circulante compreende as obrigações a pagar a curto prazo.
V – O Patrimônio Líquido é obtido através da equação contábil: Ativo menos Passivo Exigível.

 Conheça nossos planos