Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.279 questões

Ano: 2016 Banca: IF-TO Órgão: IF-TO Prova: IF-TO - 2016 - IF-TO - Auditor |
Q708330 Contabilidade Geral
Suponha que a empresa Contigo & Pedro Ltda responde por ações na justiça por crimes ambientais. O advogado contratado estima que a empresa terá que pagar, provavelmente, entre R$ 120.000,00 e R$ 180.000,00 entre indenizações e multas. É correto afirmar que:
Alternativas
Ano: 2016 Banca: IBFC Órgão: SES-PR Prova: IBFC - 2016 - SES-PR - Contador |
Q706414 Contabilidade Geral

Analise as afirmações abaixo e assinale a alternativa correta.

I. De acordo com a Lei 6.404/76, do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva legal, que não excederá de 20% (vinte por cento) do capital social.

II. De acordo com a Lei 6.404/76, a companhia poderá deixar de constituir a reserva legal no exercício em que o saldo dessa reserva, acrescido do montante das reservas de capital, exceder de 20% (vinte por cento) do capital social.

III. De acordo com a Lei 6.404/76, a reserva legal tem por fim assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou aumentar o capital.

Alternativas
Ano: 2016 Banca: IBFC Órgão: SES-PR Prova: IBFC - 2016 - SES-PR - Contador |
Q706402 Contabilidade Geral
Assinale a alternativa que apresenta uma conta retificadora.
Alternativas
Ano: 2016 Banca: IBFC Órgão: SES-PR Prova: IBFC - 2016 - SES-PR - Contador |
Q706400 Contabilidade Geral

Determinada empresa está com a seguinte situação patrimonial:

Ativo = R$ 500.000,00 e Passivo Exigível = 500.000,00

Esta empresa apresenta situação líquida:
Alternativas
Q701935 Contabilidade Geral
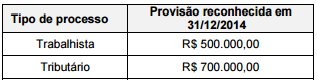
O Balanço Patrimonial de uma empresa, em 31/12/2014, apresentou o saldo de R$ 1.200.000,00 na conta representativa das provisões que era composta dos seguintes valores: Imagem associada para resolução da questão
Para a elaboração do Balanço Patrimonial de 31/12/2015, as informações obtidas pela empresa sobre os processos existentes em 31/12/2014 e sobre outros que surgiram durante o ano de 2015 são apresentadas na tabela a seguir: Imagem associada para resolução da questão
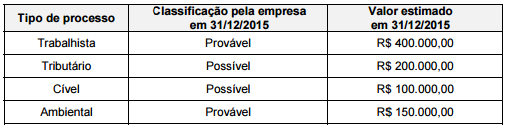
O efeito líquido causado na Demonstração do Resultado de 2015 da empresa relacionado com as provisões foi, em reais:
Alternativas
Q701933 Contabilidade Geral
Um lote de mercadorias foi adquirido à vista por uma empresa em 31/10/2015. O valor total da compra foi R$ 1.120.000,00 e engloba um imposto compensável pela empresa no valor de R$ 120.000,00. Em 18/12/2015 a empresa vendeu 70% dessas mercadorias por R$ 900.000,00 à vista e no valor total da venda está incluído um imposto sobre vendas de R$ 90.000,00. O valor do Resultado Bruto com Mercadorias reconhecido no resultado de 2015, exclusivamente em relação a estas mercadorias vendidas, foi, em reais:
Alternativas
Q701931 Contabilidade Geral
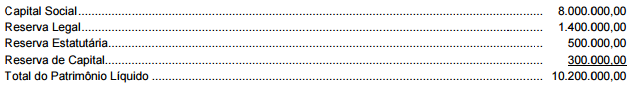
No Balanço Patrimonial de 31/12/2014, o Patrimônio Líquido da empresa Comércio de Produtos A Granel S.A. estava composto pelas seguintes contas (valores em reais): Imagem associada para resolução da questão

No ano de 2015, a empresa apurou um lucro líquido de R$ 4.800.000,00 e constituiu as seguintes reservas: − Reserva Legal, de acordo com os critérios e limites estabelecidos na Lei das Sociedades por Ações (Lei no 6.404/1976 e alterações posteriores). − Reserva Estatutária no valor correspondente a 10% do Lucro Líquido deduzido do valor destinado para a constituição da Reserva Legal. O estatuto da empresa estabelece que o dividendo mínimo obrigatório é calculado pela alíquota de 30% sobre o saldo remanescente de lucro líquido do período, após a constituição das reservas legal e estatutária. O valor dos dividendos que deveria ser evidenciado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2015, eram respectivamente, em reais:
Alternativas
Q701930 Contabilidade Geral
Um equipamento foi adquirido à vista por R$ 10.000.000,00 em 31/03/2015 e a empresa definiu sua vida útil em 8 anos. O valor realizável líquido de despesa de venda do equipamento no final do prazo de vida útil para a empresa foi estimado em R$ 4.000.000,00 e, para fins fiscais, a vida útil é definida em 10 anos. No final do ano de 2015, a empresa realizou o teste de redução ao valor recuperável para o equipamento (teste de impairment) e os valores obtidos em 31/12/2015 para a realização do teste para o equipamento foram: − Valor justo líquido de despesa de venda = R$ 9.200.000,00 − Valor em uso = R$ 9.300.000,00 Sabendo-se que a empresa adota o método das quotas constantes para o cálculo da despesa mensal de depreciação, o valor total que impactou negativamente o resultado de 2015, exclusivamente em relação ao equipamento, foi, em reais:
Alternativas
Q701929 Contabilidade Geral
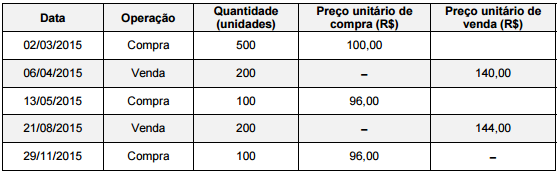
Os estoques de uma empresa são controlados pelo Sistema de Inventário Permanente e mensurados pelo critério da Média Ponderada Móvel. Durante o ano de 2015, a empresa realizou, em ordem cronológica, as seguintes transações com compra e venda de mercadorias: Imagem associada para resolução da questão
Sabendo que a empresa não detinha estoque inicial, o valor do Estoque apresentado no Balanço Patrimonial de 31/12/2015 foi, em reais:
Alternativas
Q701926 Contabilidade Geral
Uma sociedade por ações utiliza um equipamento obtido por meio de um contrato de arrendamento mercantil financeiro que foi iniciado em 01/12/2015. Pelo contrato de arrendamento, a empresa deverá pagar 48 parcelas mensais de R$ 28.631,46 e um valor residual garantido de R$ 200.000,00 que vence junto com a última parcela mensal. A taxa de juros implícita no contrato é 1,8% ao mês e o valor presente dos pagamentos na data de início do contrato era R$ 1.000.000,00. O valor justo do equipamento na data de início do arrendamento mercantil era R$ 1.200.000,00, a empresa definiu que vai utilizá-lo por 8 anos e no final deste prazo de utilização será possível vendê-lo por um valor líquido de despesas de vendas de R$ 232.000,00. Sabendo-se que para fins fiscais as parcelas mensais são consideradas despesas dedutíveis pelo valor integral e que a empresa calcula a depreciação de seus equipamentos pelo método das quotas constantes, a empresa deveria evidenciar na demonstração do resultado do ano de 2015, em reais, exclusivamente em relação ao contrato de arrendamento mercantil:
Alternativas
Q701925 Contabilidade Geral
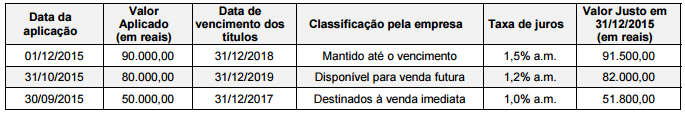
As aplicações financeiras realizadas por uma empresa durante o ano de 2015 são apresentadas na tabela abaixo, onde são encontradas as informações sobre os valores aplicados, as taxas de juros compostos para remuneração, as datas das aplicações e de vencimentos, a classificação feita pela empresa quanto ao objetivo em relação a cada aplicação financeira e os valores justos de cada aplicação em 31/12/2015. Imagem associada para resolução da questão
Ignorando os valores representativos de centavos, o valor total evidenciado no Balanço Patrimonial de 31/12/2015 para as três aplicações financeiras em conjunto foi, em reais:
Alternativas
Q701924 Contabilidade Geral
O preço de aquisição de um equipamento de produção foi R$ 9.000.000,00, o pagamento da compra ocorreu à vista em 31/12/2013 e o mesmo entrou em funcionamento na mesma data. A empresa definiu a vida útil do equipamento em 8 anos de utilização e calcula sua despesa de depreciação em função do tempo decorrido. Na data da aquisição o valor residual no final do prazo de vida útil foi estimado em R$ 1.120.000,00. No início do ano de 2015, a empresa reavaliou a vida útil remanescente do equipamento para 5 anos, em função de alteração na sua política de substituição do equipamento, e estimou que o valor residual no final desta nova vida útil seria R$ 1.205.000,00. A análise feita pela empresa no final de 2014 identificou que não havia necessidade de redução do valor contábil do equipamento. Para fins fiscais a vida útil do equipamento é definida em 10 anos. O valor contábil que deveria ser evidenciado no Balanço Patrimonial de 31/12/2015 para este equipamento foi, em reais:
Alternativas
Q701923 Contabilidade Geral
A empresa Compro Melhor S.A. negociou com um fornecedor a aquisição de 120.000 unidades de determinada mercadoria que deveriam ser entregues nos 12 meses posteriores. A negociação ocorreu em 31/10/2015 e, tendo em vista a perspectiva de aumento de preços no período, a Compro Melhor S.A. pagou, nesta data, o valor integral de R$ 12.000.000,00 ao fornecedor. Durante o ano de 2015, a empresa requereu, e o fornecedor entregou, 40% do total de unidades contratadas. O valor evidenciado no Balanço Patrimonial de 31/12/2015, correspondente ao direito que a empresa Compro Melhor S.A. detinha sobre o fornecedor foi, em reais:
Alternativas
Q701922 Contabilidade Geral
No dia 01/12/2014, a empresa comercial Facilito A Venda S.A. realizou vendas de mercadorias no valor total de R$ 12.800.000,00, sendo que R$ 5.000.000,00 foram recebidos à vista e o restante para ser recebido integralmente em 01/12/2016. Na data da venda, a empresa estava praticando, para as suas vendas a prazo, a taxa de juros de 1,099% ao mês que corresponde a 30% em 2 anos. No Balanço Patrimonial da empresa Facilito A Venda S.A. de 31/12/2014, o valor evidenciado para o saldo a receber das vendas efetuadas em 01/12/2014 foi, em reais:
Alternativas
Q701921 Contabilidade Geral
Uma empresa importou um lote de mercadorias para comercialização no Brasil, sendo que a compra foi realizada em outubro de 2013 e o preço pago à vista ao fornecedor no exterior foi R$ 3.000.000,00. Os gastos descritos a seguir foram necessários para a empresa dispor das mercadorias em condições de venda, e foram todos pagos à vista: − Gasto de R$ 300.000,00 para transportar as mercadorias do país de origem até o Brasil. − Taxas e tarifas no valor de R$ 120.000,00 para o ingresso e regularização das mercadorias no Brasil. − Imposto de importação no valor de R$ 30.000,00. Este imposto é definitivo e não é compensável pela empresa. − Gasto de R$ 50.000,00 para transporte das mercadorias até o depósito da empresa. − Impostos locais no valor de R$ 45.000,00 que podem ser compensados com os impostos incidentes no momento da venda das mercadorias. Sabe-se que não havia saldo de estoque antes desta compra e que, em dezembro de 2013, a empresa vendeu oitenta por cento (80%) das mercadorias que haviam sido importadas. O valor evidenciado pela empresa no Balanço Patrimonial de 31/12/2013, exclusivamente em relação às mercadorias importadas remanescentes, foi, em reais:
Alternativas
Q701835 Contabilidade Geral
No Balanço Patrimonial, as disponibilidades de uma empresa pertencem ao grupo de contas:
Alternativas
Ano: 2016 Banca: IBFC Órgão: SES-PR Prova: IBFC - 2016 - SES-PR - Técnico em Contabilidade |
Q700204 Contabilidade Geral
A Norma Brasileira de Contabilidade TG 01 (R3), que trata da redução ao valor recuperável de ativos, define valor recuperável como o:
Alternativas
Q697164 Contabilidade Geral

Faça a análise do Balanço Patrimonial a seguir e assinale a alternativa correta:


Imagem associada para resolução da questão

Alternativas
Q697163 Contabilidade Geral
Uma determinada empresa efetuou, em 30/10/2015, um desconto de duplicatas no valor de R$ 60.000,00. Nessa operação, houve o desconto de R$ 1.800,00 a título de juros. Sabe-se que a empresa apura mensalmente o seu resultado. Considerando essas informações, qual é o lançamento que deveria ter sido feito no momento do desconto da duplicata?
Alternativas
Q697160 Contabilidade Geral
Uma empresa adquiriu uma máquina através de um contrato de arrendamento mercantil financeiro. Os dados apresentados ao contador para reconhecimento inicial foram os seguintes:
- Prazo do Arrendamento = 60 meses.
- Valor das prestações mensais = R$ 2.000,00. - Valor Residual a ser pago no final = R$ 2.200,00. - Valor presente das prestações e do valor residual = $ 98.375,00. - Valor de mercado da máquina para compra à vista = 103.200,00.
Qual é o valor que deverá ser reconhecido pelo contador, considerando o CPC 06, no item sobre reconhecimento inicial de arrendamento mercantil financeiro?

Alternativas
Respostas
8141: D
8142: B
8143: D
8144: C
8145: B
8146: D
8147: A
8148: C
8149: A
8150: D
8151: E
8152: D
8153: B
8154: D
8155: C
8156: D
8157: A
8158: D
8159: E
8160: B