Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Em 31/12/2017, uma entidade apresentava o seguinte balanço patrimonial:
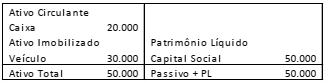
O valor justo do veículo era de R$ 40.000. Em janeiro de 2018, a entidade transferiu o veículo para o grupo Ativo não Circulante mantido para venda.
Assinale a opção que indica o impacto da transferência do ativo
no balanço patrimonial da entidade.
As ações de uma sociedade empresária devem ser apresentadas em seu balanço patrimonial, na conta Capital Social, por seu valor nominal.
A diferença entre o preço de subscrição que os acionistas pagaram pelas ações e seu valor nominal, deve ser contabilizada na conta
Uma sociedade empresária que presta serviços de consultoria apresentava em 31/12/2017 o seguinte balanço patrimonial:
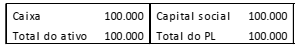
No mês de janeiro, a sociedade empresária comprou, por R$30.000, ações de empresas do ramo de petróleo com a perspectiva de venda em doze meses. Além disso, um dos sócios da sociedade empresária obteve um empréstimo da própria sociedade empresária no valor de R$ 20.000, para pagamento em dez meses.
Considerando apenas esses fatos, sobre o balanço patrimonial da
sociedade empresária, em 31/01/2018, assinale a opção correta.
Uma entidade apresentava, em 31/12/2017, o seguinte balanço patrimonial:
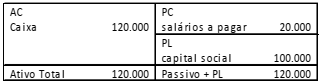
Em janeiro de 2018, aconteceram os seguintes fatos:
• Compra de estoque por R$ 100.000, sendo metade à vista e metade para pagamento em 15/01/2019;
• Compra de móveis para o escritório por R$ 40.000, para pagamento em 10/12/2018;
• Contração de empréstimo com sócio da entidade no valor de R$30.000, para pagamento em 01/06/2018;
• Reconhecimento de despesas gerais no valor de R$6.000, que serão pagas no mês seguinte.
Assinale a opção que indica o valor do passivo circulante da
entidade, em 31/01/2018:
O Balancete de uma entidade apresentava os seguintes saldos, em 31/12/2017:
• Disponibilidades: R$ 50.000;
• Estoques com previsão de vendas em 420 dias: R$ 80.000;
• Clientes com vencimento em 390 dias: R$ 40.000;
• Perdas estimadas com estoques: R$ 8.000;
• Perdas estimadas com crédito de liquidação duvidosa de clientes: R$ 2.000;
• Contas a receber pela venda de um terreno em 90 dias: R$ 60.000;
• Veículo: R$ 50.000;
• Seguro do veículo pago antecipadamente, em 01/01/2017, apropriado mensalmente de forma linear por dois anos: R$ 12.000;
• Depreciação acumulada do veículo: R$ 10.000;
• Perda por teste de recuperabilidade do veículo: R$ 5.000.
Assinale a opção que indica o valor do ativo circulante no balanço patrimonial da entidade, em 31/12/2017:
Em 02/01/2017, a Cia. X possuía um equipamento cujo valor contábil era de R$100.000 em seu balanço patrimonial (ativo imobilizado).
Em janeiro de 2017 a Cia. X efetuou uma permuta por um equipamento novo com a Cia. Y, cujo preço de compra era de R$180.000. Além de entregar o equipamento, a Cia. X pagou R$50.000, em dinheiro, à Cia. Y.
Assinale a opção que indica o valor do ativo imobilizado e o efeito no resultado gerado pela transação, em janeiro de 2017.
Uma entidade possuía, em 31/12/2016, dois terrenos, que estavam contabilizados em seu ativo imobilizado, por R$ 600.000 e R$ 850.000.
Em 2017 a entidade transferiu os dois terrenos para a conta Propriedade para Investimento, pois a intenção passou a ser valorização do capital.
Na data da transferência, o valor justo de cada um dos terrenos era de R$ 700.000.
Assinale a opção que indica o efeito da contrapartida do reconhecimento do valor justo dos dois terrenos.
Em 04/01/2016, uma entidade contraiu um empréstimo bancário em um banco localizado nos Estados Unidos no valor de US $ 200,000, com vencimento em cinco anos. Na data, a cotação do dólar era de R$ 4,00.
Em 31/12/2016, a cotação do dólar era de R$ 3,00 e, em 31/12/2017 de R$ 3,60.
Assinale a opção que indica o valor pelo qual o empréstimo é contabilizado no passivo das demonstrações contábeis da entidade, de 31/12/2017.
Uma sociedade empresária possuía, em 31/12/2016, capital social no valor de R$ 100.000.
Em 2017 os sócios resolveram aumentar o capital social da empresa, do seguinte modo:
• Caixa: R$ 20.000;
• Imóvel: R$ 50.000, sendo que o valor justo na data era de R$ 80.000;
• Veículos: R$40.000, sendo que o valor justo da data era de R$ 30.000.
Assinale a opção que indica o valor do capital social da sociedade empresária, em 31/12/2017.
Uma entidade comprou um computador por R$ 3.000. No computador estava embutido um software de segurança no valor de R$ 500, que era intrinsicamente relacionado a ele. A vida dos dois era estimada em três anos. A compra foi realizada à vista.
Assinale a opção que indica a contrapartida da diminuição do caixa nas demonstrações contábeis da entidade.
Uma sociedade empresária que presta consultoria tributária transferiu sua sede de Belo Horizonte para Porto Alegre. Para isso, transferiu seus funcionários para Porto Alegre.
A sociedade empresária adquiriu apartamentos em um prédio localizado ao lado da nova sede em Porto Alegre para alugar a seus funcionários.
Assinale a opção que indica a contabilização dos apartamentos no balanço patrimonial da entidade.
A Cia Mello & Kastro Ltda apresentou o seguinte Balanço Patrimonial no final do exercício de 2017:
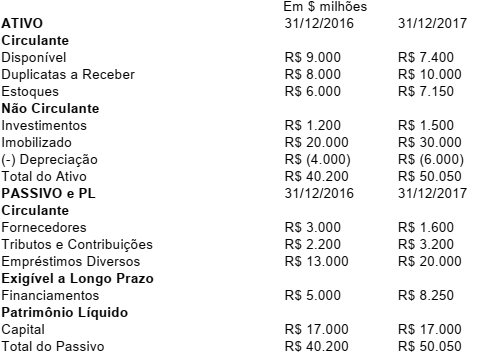
Analisando-se a liquidez da empresa com base nos dados acima é CORRETO afirmar que:
A empresa FTM Ltda comercializa um único tipo de mercadoria e apresentou as seguintes informações
referentes ao mês de janeiro 2018:
Vendas à vista R$ 20.000,00
Vendas a prazo R$ 17.000,00
Devolução de vendas R$ 1.000,00
ICMS sobre Vendas R$ 2.500,00
ICMS sobre Compras R$ 2.200,00
Estoque em 31.12.2017 R$ 8.250,00
Compras à vista R$ 10.000,00
Compras a prazo R$ 6.500,00
Abatimento de compras Abatimento de compras
Sabe-se que a empresa não conseguiu vender ¼ da quantidade de mercadorias disponíveis para venda no
período, durante o mês de janeiro. Contabilizando o movimento informado de modo correto, pode-se afirmar
com relação ao mês de janeiro que:
O patrimônio líquido da Cia Dantas apresentava-se no final do exercício de 2017, antes da distribuição dos resultados da seguinte forma:
Capital Social R$ 175.000,00
Capital a Realizar (R$ 33.400,00)
Reserva de Ágio na Emissão de Ações R$ 8.400,00
Reserva de Alienação de Partes Beneficiárias R$ 7.200,00
Reserva de Incentivos Fiscais R$ 6.400,00
Reserva Legal R$ 25,820,00
O lucro líquido apurado no exercício de 2017 foi de R$ 54.600,00.
Considerando-se as informações acima, o valor mínimo a ser obrigatoriamente destinado à constituição da
Reserva Legal, no encerramento do exercício de 2017 é de:

 Conheça nossos planos