Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Em 31.12.2017, a empresa ABC S/A apresentou as seguintes informações de grupos de contas em valores líquidos, após a apuração e distribuição de resultados:
Caixa R$ 200.000,00
Duplicatas a Receber R$ 1.250.800,00
Ativo Imobilizado R$ 3.250.000,00
Fornecedores R$ 200.000,00
Bancos Conta Movimento R$ 500.000,00
Estoques R$ 500.000,00
Reserva de Lucros R$ 21.250,00
Reservas de Capital R$ 33.000,00
Contas a Pagar R$ 915.250,00
Créditos Fiscais e Tributários R$ 23.125,00
Empréstimos Bancários R$ 735.800,00
Ações em Tesouraria (R$ 50.000,00)
Capital Social ?
Considerando-se apenas as informações apresentadas, os valores do Patrimônio Líquido e do Capital
Social são, respectivamente:
Julgue o item que se segue, relativo a plano de negócios.
Uma projeção de balanço patrimonial e de fluxo de caixa
constitui elemento fundamental para avaliar a viabilidade de
um negócio.
Uma empresa está desenvolvendo um fluxo de caixa para julho, agosto e setembro de 2018. Em maio de 2018, as vendas foram de R$ 100.000; em junho de 2018, de R$ 200.000. Todas as vendas efetuadas antes de maio de 2018 já foram recebidas. Estão previstas vendas de R$ 400.000, de R$ 300.000 e de R$ 200.000, respectivamente, para julho de 2018, agosto de 2018 e setembro de 2018. Das vendas feitas pela empresa, 20% têm sido à vista, 50% têm gerado duplicatas com prazo de um mês e os 30% restantes, com prazo de dois meses.
Com referência a essa situação hipotética, julgue o item subsequente.
Considerando o normativo contábil de combinação de negócios, julgue o item a seguir.
Em uma aquisição reversa, o adquirente contábil normalmente
não transfere ações nem outra forma de contraprestação para
a adquirida contábil.
I efetuou aumento de capital de 5.000 ações, ao preço de R$ 2 por ação; o valor nominal das ações da empresa era de R$ 1 por ação; II efetuou o registro dos juros no valor de R$ 600, bem como atualizou o valor de mercado de determinado instrumento financeiro no montante de R$ 3.000, que estava registrado no balanço patrimonial em 31/12/2016 no valor de R$ 2.000; III registrou receita de subvenções no valor de R$ 4.000; IV distribuiu dividendos aos acionistas no valor de R$ 2.000.
Tendo como base as transações efetuadas pela empresa Y, julgue o próximo item, relativo ao patrimônio líquido.
Em 31/12/2017, após a contabilização das transações ocorridas no corrente ano, o valor do patrimônio líquido foi de R$ 116.400.
A empresa X, ré nos processos trabalhistas A, B e C, que discutem a mesma matéria, mas correm em varas trabalhistas distintas, será provavelmente condenada a pagar as indenizações reclamadas. A tabela a seguir refere-se aos processos trabalhistas desfavoráveis à empresa X.
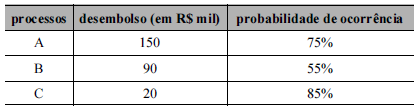
Na situação hipotética apresentada, o montante de provisão a ser reconhecido é de R$ 260.000.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
O impairment test dos ativos intangíveis com vida útil
indefinida deve ser realizado anualmente, mesmo que não haja
indícios de que possa ter havido perda da recuperabilidade de
seu valor.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Situação hipotética: Um ativo produtivo, adquirido por
R$ 250.000 havia três anos completos, recebeu depreciação
acelerada de 60% desse valor. Ao final do terceiro ano, a
empresa avaliou a recuperabilidade desse ativo e constatou que
ele ainda poderia ser utilizado, produtivamente, por mais dois
anos, caso em que geraria um valor de R$ 95.000, ou poderia
ser levado a mercado e vendido como equipamento usado,
hipótese em que geraria um caixa líquido de R$ 105.000.
Assertiva: Nessa situação, a empresa deve constituir uma
provisão por perda de recuperabilidade do valor desse ativo.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
As técnicas de avaliação a valor justo devem priorizar a
utilização de dados observáveis relevantes, em detrimento de
dados não observáveis, independentemente da opção pela
adoção das abordagens de mercado, de custo ou de receita.
Relativamente aos procedimentos de mensuração e avaliação de itens patrimoniais, de acordo com os pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), julgue o item subsequente.
Analisada a situação concreta, o reconhecimento da perda de
valor recuperável de um instrumento financeiro poderá se dar
por meio de uma abordagem prospectiva, ponderado o
significativo incremento no risco de crédito, ou por meio
de uma abordagem simplificada baseada na perda esperada.
Para fins de aplicação do pronunciamento CPC 16 (R1), valor realizável líquido é o mesmo que valor justo.
Com relação à elaboração das principais demonstrações contábeis previstas na normatização vigente, julgue o item seguinte.
A descrição da natureza e da finalidade de cada reserva
existente dentro do patrimônio líquido é obrigatória e poderá
ser evidenciada tanto na demonstração das mutações do
patrimônio líquido como no balanço patrimonial.
Analise as asserções a seguir.
I. “Ativo é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade.”
PORQUE
II. “Ao avaliar se um item se enquadra na definição de ativo, deve-se atentar para a sua essência subjacente e realidade econômica e não apenas para sua forma legal.”
Assinale a alternativa correta.
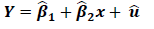
Onde:
Y = total dos custos indiretos de manutenção.
 = intercepto.
 = coeficiente angular.
x = volume de produção em unidades do produto. û = termo de erro aleatório.
É sabido que o setor da indústria passa por um momento de retração e a mesma vem produzindo, há vários meses, menos de 50% da capacidade normal, sem, no entanto, reduzir sua estrutura de custos fixos. No mês de maio de 2018, a indústria produziu 2.000 unidades de seu produto, equivalente a 40% da capacidade normal de produção. O total dos custos indiretos de manutenção incorridos no mesmo mês foi de R$ 1.700.000,00. Em sua última estimação baseada em uma série histórica com dados mensais de produção em nível de capacidade normal, a indústria encontrou
 = 1.000.000 e
 = 350, sendo estes dados utilizados para alocação de custos no mês de maio de
2018. Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 16 (R2) – Estoques, assinale,
entre as opções a seguir, o valor dos custos indiretos de manutenção fixos não alocados aos produtos que deve ser
reconhecido diretamente como despesa no mês de maio de 2018.
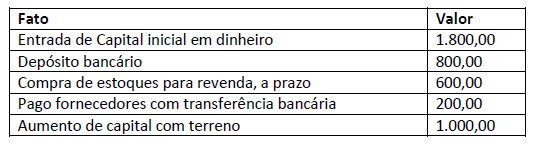
Com base nos dados anteriores, os valores de Ativo, Passivo e Patrimônio Líquido são, respectivamente:
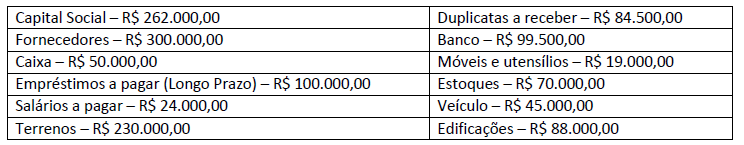
Com base nos dados anteriores, os valores de Ativo Circulante, Passivo Não Circulante e Patrimônio Líquido são, respectivamente:
• Integralização de Capital em dinheiro - R$ 10.000,00 • Incorporação de Reservas ao Capital - R$ 10.000,00 • Lucro Líquido do Período - R$ 100.000,00 • Destinação do lucro para reserva legal - R$ 5.000,00 • Destinação do lucro para reserva para contingência - R$ 15.000,00 • Destinação do lucro para dividendos obrigatórios - R$ 20.000,00 • Aquisição de ações da própria companhia - R$ 5.000,00
O total do Patrimônio Líquido da empresa Exemplo S.A. em 31 de dezembro de 2017 foi de:
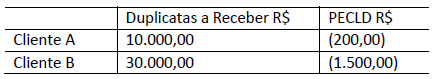
Sabe-se que, após esgotadas diversas tentativas de cobrança sem sucesso, inclusive utilizando-se de meios judiciais, o departamento jurídico informou ao departamento contábil que havia evidências significativas e objetivas de que o Cliente B não pagaria a dívida de R$ 30.000,00. Considerando-se somente as informações apresentadas, e que os relatórios contábil-financeiros devem representar fidedignamente a realidade econômica da entidade, assinale o valor da perda incorrida com o Cliente B que a Sociedade Anônima deveria reconhecer no resultado do exercício.
I. A cana colhida foi mensurada ao valor justo menos as despesas de venda no ponto da colheita e reconhecida nos Estoques de Produtos Agrícolas (Ativo Circulante). II. Os estoques de adubos, fertilizantes e defensivos agrícolas foram avaliados pelo custo de aquisição, haja vista que o valor de custo é menor que o valor realizável líquido. III. As lavouras de cana-de-açúcar foram mensuradas pelo valor justo, utilizando a abordagem de preços de mercado dessa commodity, deduzido das despesas com vendas e custos a incorrer, a partir da pré-colheita.
Considerando-se apenas as informações apresentadas, é correto afirmar que essa companhia atendeu ao que dispõe as normas NBC TG 29 (R2) – ATIVO BIOLÓGICO E PRODUTO AGRÍCOLA e NBC TG 16 (R2) – ESTOQUES no que consta em:

 Conheça nossos planos