Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.279 questões


Em 02/01/2016, ela comprou uma máquina para utilizar em seu negócio por R$ 400.000. Ela estimava utilizar a máquina por quatro anos e vendê-la, para uma empresa menor, por R$ 80.000.
A empresa estimava utilizar a máquina do seguinte modo: • em 2016: produção de 80.000 balões; • em 2017: produção de 100.000 balões; • em 2018: produção de 100.000 balões; e • em 2019: produção de 120.000 balões.
Assinale a opção que indica o valor da depreciação acumulada da empresa, em 31/12/2017, considerando que ela utiliza o método dos benefícios gerados para depreciar os seus ativos imobilizados e que as previsões se confirmaram.
Na data da compra, a empresa esperava utilizar o ar condicionado por cinco anos e não considerava valor residual.
Em 31/12/2017, a empresa efetuou uma análise para definir a capacidade de recuperação de seus ativos imobilizados e constatou que o ar condicionado poderia trazer benefícios de R$ 2.600 com o uso e de R$ 3.000 com a venda. Para vender o ar condicionado, a empresa teria que pagar R$ 300 com transporte.
Assinale a opção que indica o valor do ar condicionado no balanço patrimonial da empresa, em 31/12/2017, após ter sido realizado o teste de recuperabilidade
Assinale a opção que indica os custos que podem ser incluídos na provisão para a reestruturação dessa empresa.
Em 31/12/2016, a instituição fez um estudo e constatou que metade dos clientes da carteira não utilizava seus serviços. Uma nova estimativa concluiu que os benefícios gerados nos anos remanescentes seriam de R$ 80.000.
No ano de 2017, a instituição aumentou o seu investimento com marketing e, em novo estudo feito em 31/12/2017, concluiu que os benefícios gerados nos anos remanescentes com a carteira de clientes seriam de R$ 90.000.
Assinale a opção que indica o valor contábil da carteira de clientes, em 31/12/2017, considerando que a instituição utiliza o método da linha reta para amortizar os seus ativos intangíveis.
Em 02/01/2017, a entidade resolveu que, após o período da vida útil, iria doar o veículo.
Obs.: considere que a entidade utiliza o método da linha reta para depreciar seus ativos e que não há indícios de perda de recuperabilidade em nenhum dos anos.
Assinale a opção que indica o valor da depreciação acumulada do veículo, que foi contabilizada no balanço patrimonial da entidade em 31/12/2017, e o valor comparativo, referente ao exercício de 31/12/2016, respectivamente.
Os contadores ajustam anualmente o valor solicitado, de modo a refletir a passagem do tempo, descontando a valor presente.
Assinale a opção que indica a correta contabilização da contrapartida do aumento do passivo.
Assinale a opção que indica um evento subsequente que não origina ajustes.
Na ausência de evidência ao contrário, presume-se que o mercado principal é o mercado
Em 31/12/2017, o valor justo do terreno era de R$700.000.
De acordo com o Pronunciamento Técnico CPC 07 (R1) Subvenção e Assistência Governamentais assinale a opção que indica a classificação e a mensuração do terreno recebido nas demonstrações contábeis da entidade, em 31/12/2017,
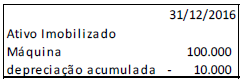
Em 2017, os contadores da fábrica julgaram que a depreciação da máquina se aproximaria mais da realidade se feita pelo método dos benefícios gerados.
Portanto, no balanço patrimonial da fábrica, de 31/12/2017, foi apresentado o valor da depreciação pelo método dos benefícios gerados em 31/12/2017 e em 31/12/2016, do seguinte modo:
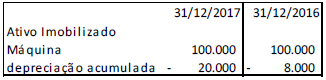
Assinale a opção que indica a correta contabilização da diferença entre a depreciação acumulada apresentada em 31/12/2016 (10.000) e em 31/12/2017 (8.000), referente ao ano de 2016.
Em 31/12/2017, a entidade ajustou a provisão a valor presente, utilizando a taxa de 10%.
Assinale a opção que indica o correto reconhecimento do ajuste a valor presente da provisão.
As reservas de capital podem ter as utilizações a seguir, à exceção de uma. Assinale- a.
Em 31/12/2017, o valor justo de cada terreno era de R$180.000 e R$210.000.
Com o intuito de utilizar o primeiro terreno em seus negócios e de colocar o segundo a venda, a entidade passou a contabiliza-los como propriedade ocupada pelo proprietário e como estoque.
Assinale a opção que indica o valor de cada terreno no ativo da entidade, em 31/12/2017, após a transferência.
A C-Energia S.A., contribuinte do ICMS, comprou à vista mercadorias para revenda no valor de $3.850, com IPI incluído de 10% e ICMS, que também está incluído no preço total, correspondendo a 18% do valor líquido do IPI.
Assinale a alternativa que apresenta os valores do IPI e do ICMS, respectivamente.
A empresa Central Elétrica Nuclear S.A. apresenta as contas que compõem o Patrimônio Líquido da companhia.
1. Ações em Tesouraria.
2. Capital Social.
3. Gastos com Emissão de Ações.
4. Reservas de Lucros.
5. Reservas de Capital.
Assinale a alternativa que apresenta de forma correta as contas de natureza devedora.
Ao final do exercício social de 2017 a empresa Energia Limpa S.A. apurou um lucro líquido no valor de $ 50.000,00. O estatuto social da empresa determina que 15% do lucro líquido seja destinado a dividendos. Dado que o Patrimônio Líquido da empresa Energia Limpa S.A. apresentava em 31/12/2016 os seguintes saldos: Capital Social no valor de $ 100.000 e Reserva Legal $ 20.000,00. Apesar de ter obtido lucro líquido no período, a situação financeira da empresa não corresponde ao montante, situação que foi exposta em Assembleia Geral Ordinária.
Assinale a alternativa correta em relação ao caso apresentado.
Sobre a Reclassificação de Ativos Financeiros, analise as afirmativas abaixo.
1. Se a entidade reclassificar um ativo financeiro da categoria de mensuração ao custo amortizado para a categoria de mensuração ao valor justo por meio do resultado, seu valor justo deve ser mensurado na data da reclassificação. Qualquer ganho ou perda decorrente da diferença entre o custo amortizado anterior do ativo financeiro e o valor justo deve ser reconhecido em outros resultados abrangentes.
2. Se a entidade reclassificar o ativo financeiro da categoria de mensuração ao valor justo por meio do resultado para a categoria de mensuração ao custo amortizado, seu valor justo na data da classificação tornar-se-á seu novo valor contábil líquido.
3. Se a entidade reclassificar o ativo financeiro da categoria de mensuração ao valor justo, por meio de outros resultados abrangentes para a categoria de mensuração ao valor justo por meio do resultado, o ativo financeiro deve continuar a ser mensurado ao valor justo. O ganho ou a perda acumulada, anteriormente reconhecido em outros resultados abrangentes, deve ser reclassificado do patrimônio líquido para o resultado como ajuste de reclassificação, na data da reclassificação.
Assinale a alternativa que indica todas as afirmativas corretas.

 Conheça nossos planos