Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348973
Contabilidade Geral
No ano de 2023, uma sociedade empresária emitiu debêntures. Na
apresentação do balanço patrimonial, os custos diretos incorridos
na emissão das debêntures devem ser considerados como
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348968
Contabilidade Geral
Uma sociedade empresária apresentava o seguinte Balanço
Patrimonial em 31/12/2022:
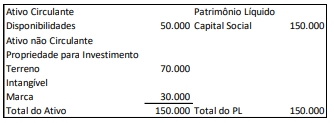
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
No ano de 2023, a sociedade empresária passou a avaliar e contabilizar o terreno e a marca pelo valor justo que eram, respectivamente, de R$80.000 e de R$50.000.
De acordo com o Pronunciamento Técnico CPC 23- Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, as mudanças representam, respectivamente,
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348967
Contabilidade Geral
Em relação aos ativos contingentes, é correto afirmar que
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348955
Contabilidade Geral
Em uma sociedade empresária, são classificados(as) como “Ativo
Imobilizado em Andamento”
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348954
Contabilidade Geral
Em 01/01/2023, uma loja adquiriu 100 unidades de mochilas para
revenda, por R$8.500.
No primeiro semestre de 2023, 30 mochilas foram vendidas, por R$110, cada.
Em 01/07/2023, o preço de venda da mochila era R$90, sendo que, para concretizar a venda, eram estimados gastos necessários de 10% do preço.
Assinale a opção que indica o valor do estoque apresentado no balanço patrimonial da loja em 31/12/2023, considerando que não houve vendas no segundo semestre.
No primeiro semestre de 2023, 30 mochilas foram vendidas, por R$110, cada.
Em 01/07/2023, o preço de venda da mochila era R$90, sendo que, para concretizar a venda, eram estimados gastos necessários de 10% do preço.
Assinale a opção que indica o valor do estoque apresentado no balanço patrimonial da loja em 31/12/2023, considerando que não houve vendas no segundo semestre.
Ano: 2024
Banca:
FGV
Órgão:
Prefeitura de São José dos Campos - SP
Prova:
FGV - 2024 - Prefeitura de São José dos Campos - SP - Auditor Tributário Municipal |
Q2348952
Contabilidade Geral
Uma sociedade empresária trabalha exclusivamente com turismo
voltado para a Copa do Mundo de futebol, realizada a cada quatro
anos. Deste modo, a empresa costuma apresentar lucro
considerável em um exercício e prejuízo nos três exercícios
seguintes.
No exercício lucrativo, ela destina parte do lucro líquido à formação de reserva, com a finalidade de compensar, nos exercícios seguintes, a diminuição do lucro decorrente de perda julgada provável, cujo valor pode ser estimado.
O procedimento realizado pela empresa representa constituição de reserva
No exercício lucrativo, ela destina parte do lucro líquido à formação de reserva, com a finalidade de compensar, nos exercícios seguintes, a diminuição do lucro decorrente de perda julgada provável, cujo valor pode ser estimado.
O procedimento realizado pela empresa representa constituição de reserva
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
Prefeitura de Campos dos Goytacazes - RJ
Prova:
Instituto Consulplan - 2024 - Prefeitura de Campos dos Goytacazes - RJ - Contador |
Q2348818
Contabilidade Geral
Determinado órgão do governo utilizou de uma grande área rural para depósito de lixo urbano, incorrendo em uma denúncia
de possíveis danos causados ao meio ambiente. Considerando esse evento como passivo contingente, é INCORRETO afirmar
que:
Ano: 2024
Banca:
IGEDUC
Órgão:
Prefeitura de Belo Jardim - PE
Prova:
IGEDUC - 2024 - Prefeitura de Belo Jardim - PE - Auxiliar Administrativo |
Q2348127
Contabilidade Geral
Julgue o item subsequente.
O Balanço Patrimonial, ferramenta contábil primordial para avaliar a saúde financeira de uma empresa, é composto unicamente por duas partes principais: o ativo, que representa todos os bens e direitos da empresa, e o passivo, que compreende suas obrigações e deveres, sem incluir o patrimônio líquido como componente essencial.
O Balanço Patrimonial, ferramenta contábil primordial para avaliar a saúde financeira de uma empresa, é composto unicamente por duas partes principais: o ativo, que representa todos os bens e direitos da empresa, e o passivo, que compreende suas obrigações e deveres, sem incluir o patrimônio líquido como componente essencial.
Ano: 2024
Banca:
IGEDUC
Órgão:
Prefeitura de Belo Jardim - PE
Prova:
IGEDUC - 2024 - Prefeitura de Belo Jardim - PE - Auxiliar Administrativo |
Q2348125
Contabilidade Geral
Julgue o item subsequente.
O Balanço Patrimonial é um relatório que detalha a posição patrimonial e financeira de uma entidade em uma data específica, ilustrando a relação entre os ativos, passivos e o patrimônio líquido. É frequentemente comparado a uma fotografia, pois como se tirasse uma foto de todo o patrimônio da empresa, incluindo seus bens, direitos e obrigações.
O Balanço Patrimonial é um relatório que detalha a posição patrimonial e financeira de uma entidade em uma data específica, ilustrando a relação entre os ativos, passivos e o patrimônio líquido. É frequentemente comparado a uma fotografia, pois como se tirasse uma foto de todo o patrimônio da empresa, incluindo seus bens, direitos e obrigações.
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406052
Contabilidade Geral
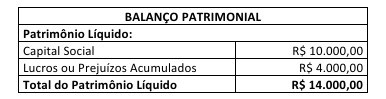
Um perito contábil, ao efetuar a análise das Demonstrações Contábeis de uma associação sem fins lucrativos, verificou a
seguinte estrutura do Patrimônio Líquido no Balanço Patrimonial e, em outros documentos, as informações apresentadas a
seguir:
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Informações adicionais:
Capital Social sem Restrição: R$ 7.000,00;
Capital Social com Restrição: R$ 3.000,00.
Considerando o disposto na ITG 2002 (R1) – Entidade sem fins lucrativos, o perito deverá apontar que a forma correta de apresentação é:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406047
Contabilidade Geral
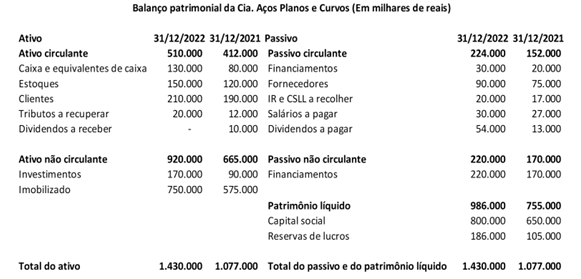
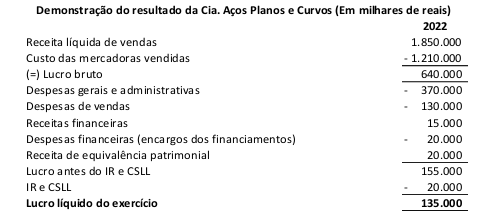
Para elaborar os fluxos de caixa da Cia. Aços Planos e Curvos, considere os seguintes balanços patrimoniais e demonstração
do resultado do exercício:
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:
Informações complementares referentes ao exercício findo em 31/12/2022 (em milhares de reais):
• não houve venda ou baixa de ativo imobilizado e a depreciação registrada no resultado foi de R$ 30.000,00;
• a rubrica Investimentos registra somente participações societárias em sociedades controladas, as quais são avaliadas pelo método de equivalência patrimonial. Não houve venda ou baixa de participação societária;
• não houve amortização de financiamentos. Os encargos financeiros dos financiamentos também não foram pagos;
• os sócios integralizaram R$ 150.000,00, sendo R$ 100.000,00 em depósitos bancários e R$ 50.000,00 com a transferência de propriedade de um terreno;
• na demonstração dos fluxos de caixa, os juros (encargos financeiros dos financiamentos), os dividendos pagos e os dividendos recebidos são classificados conforme a NBC TG 03 (R3) encoraja.
Para elaborar a demonstração dos fluxos de caixa da Cia. Aços Planos e Curvos, do exercício social findo em 31 de dezembro de 2022, considerando exclusivamente os balanços patrimoniais, a demonstração do resultado e as informações complementares apresentadas, os caixas líquidos das atividades de investimento e de financiamento foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral par Perito Contábil |
Q4406046
Contabilidade Geral
Em 01/01/2021, determinada transportadora de cargas adquiriu novos veículos e iniciou imediatamente o uso da frota. Para
o cálculo da depreciação dos veículos, foram consideradas as seguintes informações; analise-as.
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
• Custo de aquisição: R$ 3.000.000,00;
• Vida útil estimada: 5 anos;
• Valor residual: 10% do custo de aquisição;
• Método linear de depreciação.
Após um ano de uso, a administração da transportadora decidiu retirar a frota de uso e destiná-la à venda. Consequentemente, em 31/12/2021, os veículos da frota foram transferidos (reclassificados) do ativo imobilizado para a rubrica Ativo não circulante mantido para venda. Adicionalmente, em 31/12/2021, a administração apurou que o valor justo desse grupo de ativos era de R$ 2.650.000,00 e as despesas de venda a serem incorridas em sua alienação eram de R$ 150.000,00. Em setembro de 2022, devido a mudanças relevantes nos indicadores econômicos do país, que impactaram o segmento de transportes de cargas, a administração da transportadora decidiu reintegrar os veículos para uso, desistindo da venda. A frota foi reintegrada para uso em 30/09/2022, quando também foi avaliado que o valor recuperável do grupo de ativos era de R$ 2.100.000,00. Considerando tais informações e, ainda, de acordo com a NBC TG 31 (R4) – Ativo circulante mantido para venda e operação descontinuada, é correto afirmar que os valores contábeis líquidos da frota de veículos nos balanços patrimoniais em 31/12/2021 e em 30/09/2022 foram, respectivamente:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Atuação em Auditoria Independente nas Sociedades Supervisionadas pela Superintendência de Seguros Privados (Susep) |
Q4405866
Contabilidade Geral
De acordo com a Lei nº 6.404/1976, a conta do capital social discriminará o montante subscrito e, por dedução, a parcela
ainda não realizada. A contribuição do subscritor de ações, que ultrapassar o valor nominal, e a parte do preço de emissão
das ações sem valor nominal, que ultrapassar a importância destinada à formação do capital social, inclusive nos casos de
conversão em ações de debêntures ou partes beneficiárias, serão classificadas como:
Ano: 2023
Banca:
Instituto Consulplan
Órgão:
CFC
Prova:
Instituto Consulplan - 2023 - CFC - Qualificação Técnica Geral (QTG) |
Q4403854
Contabilidade Geral
A Norma Brasileira De Contabilidade – CTA 02, de 27 de fevereiro de 2015, que trata da emissão do relatório do auditor independente sobre demonstrações contábeis individuais e consolidadas, estabelece os procedimentos sobre a adoção inicial das NBCs TG
convergidas em 2009, e define que, no caso de adoção de nova política contábil, incluindo reclassificações, de forma retrospectiva,
nos termos da NBC TG 23, a entidade deverá apresentar, no mínimo, três balanços patrimoniais e duas de cada uma das demais
demonstrações contábeis, bem como as respectivas notas explicativas. “Os balanços patrimoniais a serem apresentados nesse
caso devem ser os relativos a três datas específicas: ao ___________ do período corrente; ao __________ do período anterior (que
corresponde ao início do período corrente); e, ao ____________ do mais antigo período comparativo apresentado.” Assinale a
alternativa que completa correta e sequencialmente a afirmativa anterior.
Ano: 2023
Banca:
AMEOSC
Órgão:
Câmara de Tunápolis - SC
Prova:
AMEOSC - 2023 - Câmara de Tunápolis - SC - Contador |
Q4388074
Contabilidade Geral
O Valor patrimonial de uma empresa é definido pelo:
Ano: 2023
Banca:
AMEOSC
Órgão:
Câmara de Tunápolis - SC
Prova:
AMEOSC - 2023 - Câmara de Tunápolis - SC - Contador |
Q4388073
Contabilidade Geral
Sobre ativos, é CORRETO o que se afirma em:
Ano: 2023
Banca:
Unesc
Órgão:
Câmara de Ermo - SC
Prova:
Unesc - 2023 - Câmara de Ermo - SC - Contador |
Q4375968
Contabilidade Geral
Associe os termos referentes ao Balanço Patrimonial apresentados na coluna | com seu conteúdo correspondente apresentado na coluna 2:
Coluna 1:
1.Ativo.
2.Passivo.
3.Patrimônio Líquido.
Coluna 2:
A.Compreende os bens, os direitos e as demais aplicações de recursos controlados pela entidade, capazes de gerar benefícios econômicos futuros, originados de eventos ocorridos.
B.Compreende as origens de recursos representados pelas obrigações para com terceiros, resultantes de eventos ocorridos que exigirão ativos para a sua liquidação.
C.Compreende os recursos próprios da entidade, e seu valor é a diferença positiva entre o valor do ativo e o valor do passivo.
Após análise, assinale a alternativa que apresenta a associação correta:
Ano: 2023
Banca:
Instituto Primeira Opção
Órgão:
Prefeitura de Machadinho - RS
Prova:
Instituto Primeira Opção - 2023 - Prefeitura de Machadinho - RS - Fiscal Fazendário |
Q4335308
Contabilidade Geral
Qual das seguintes
contas pertence ao grupo das contas
patrimoniais?
Ano: 2023
Banca:
Instituto Primeira Opção
Órgão:
Prefeitura de Machadinho - RS
Prova:
Instituto Primeira Opção - 2023 - Prefeitura de Machadinho - RS - Fiscal Fazendário |
Q4335306
Contabilidade Geral
Qual dos seguintes
elementos não faz parte da Variação do
Patrimônio Líquido?
Ano: 2023
Banca:
Instituto Primeira Opção
Órgão:
Prefeitura de Machadinho - RS
Prova:
Instituto Primeira Opção - 2023 - Prefeitura de Machadinho - RS - Fiscal Fazendário |
Q4335301
Contabilidade Geral
Quais são os itens
patrimoniais mais comuns em um
balanço contábil?

 Conheça nossos planos