Questões de Concurso Sobre balanço patrimonial em contabilidade geral

Foram encontradas 13.275 questões

Q3687291 Contabilidade Geral

A Cia. Tucunaré encerrou o exercício de 2022 com um Ativo Bruto no valor de R$ 800.000,00. O Passivo Exigível é equivalente a 2/5 deste valor, e deste, 40% são exigíveis no curto prazo. 

O valor do Patrimônio Líquido da Cia. Tucunaré em 31/12/2022 importa em: 

Alternativas
Q3687057 Contabilidade Geral

Analise as afirmativas a seguir, sobre os elementos das demonstrações contábeis, de acordo com NBC TSP – Estrutura Conceitual.


I. Os direitos ao potencial de serviços ou à capacidade de gerar benefícios econômicos podem ser verificados por meio da manutenção e da utilização de equipamento arrendado (por arredamento mercantil financeiro) sem que haja a propriedade legal.

II. Um passivo deve envolver uma saída de recursos da entidade para ser extinto. A obrigação que pode ser extinta sem a saída de recursos da entidade não é um passivo. Por exemplo, perdão de dívidas.

III. A situação patrimonial líquida é a diferença entre os ativos e os passivos após a inclusão de outros recursos e a dedução de outras obrigações, reconhecida no Balanço Patrimonial como patrimônio líquido.


Está(ão) correta(s) a(s) afirmativa(s)

Alternativas
Q3686552 Contabilidade Geral
Com relação ao patrimônio imobilizado, assinale a alternativa incorreta
Alternativas
Q3686550 Contabilidade Geral

Com base na abordagem às características das organizações formais e patrimônio, analise as afirmativas a seguir.


I. O patrimônio líquido não aumenta com a aquisição de empréstimos, mas também não diminui.

II. Uma empresa, de início, forma seu patrimônio com a integralização de capital proveniente dos sócios ou acionistas.

III. Empresas limitadas possuem contrato social, enquanto as sociedades anônimas têm Estatuto Social como documento de constituição.


Está(ão) correta(s) a(s) afirmativa(s)

Alternativas
Q3686235 Contabilidade Geral
O Cálculo do Patrimônio Líquido, da forma mais adequada, será igual a: 
Alternativas
Q3667433 Contabilidade Geral
O ativo que, necessariamente, leva um período substancial para ficar pronto para seu uso ou venda pretendidos, como exemplo, edifícios comerciais, hospitais, ativos de infraestrutura (rodovias, pontes, usinas de geração de energia elétrica) e estoques que exijam um considerável período para alcançarem a condição de estarem prontos para uso ou venda, é chamado:
Alternativas
Q3663850 Contabilidade Geral
Uma empresa comercial registra as seguintes contas patrimoniais e respectivos saldos em seu balancete de encerramento do exercício (após a apuração e incorporação do resultado do exercício):


Veículos 30.000,00
Duplicatas a Receber (LP) 15.000,00
Estoques 22.000,00
Ajuste a Valor Presente de Duplicatas de Longo Prazo* 2.000,00
Obrigações Tributárias a recolher 8.000,00
Aplicações Financeiras (LP) 11.000,00
Ações em Tesouraria 4.000,00
IR a recolher (LP) 6.000,00
Prédios e Edificações 60.000,00
Seguros a Apropriar 5.000,00
Capital Social 130.000,00
Adiantamentos de Clientes 30.000,00
Ajuste a valor recuperável de Ativo Imobilizado* 12.000,00
Encargos Financeiros a Transcorrer (LP) 3.000,00
Empréstimos a Diretores 9.000,00
Prejuízos Acumulados 37.000,00
Duplicatas a Receber 17.000,00
Caixa e Equivalentes de Caixa 13.000,00
Duplicatas Descontadas 5.000,00
Reservas de Capital 9.000,00
Depreciação Acumulada 25.000,00
Reservas de Lucros 7.000,00
Empréstimos e Financiamentos (LP) 32.000,00
Participações Societárias Permanentes 40.000,00
*Ajustes constituídos integralmente no exercício.
Ao final do exercício, o valor do Patrimônio Líquido da referida empresa importa em:
Alternativas
Q3663849 Contabilidade Geral
Uma empresa comercial registra as seguintes contas patrimoniais e respectivos saldos em seu balancete de encerramento do exercício (após a apuração e incorporação do resultado do exercício):


Veículos 30.000,00
Duplicatas a Receber (LP) 15.000,00
Estoques 22.000,00
Ajuste a Valor Presente de Duplicatas de Longo Prazo* 2.000,00
Obrigações Tributárias a recolher 8.000,00
Aplicações Financeiras (LP) 11.000,00
Ações em Tesouraria 4.000,00
IR a recolher (LP) 6.000,00
Prédios e Edificações 60.000,00
Seguros a Apropriar 5.000,00
Capital Social 130.000,00
Adiantamentos de Clientes 30.000,00
Ajuste a valor recuperável de Ativo Imobilizado* 12.000,00
Encargos Financeiros a Transcorrer (LP) 3.000,00
Empréstimos a Diretores 9.000,00
Prejuízos Acumulados 37.000,00
Duplicatas a Receber 17.000,00
Caixa e Equivalentes de Caixa 13.000,00
Duplicatas Descontadas 5.000,00
Reservas de Capital 9.000,00
Depreciação Acumulada 25.000,00
Reservas de Lucros 7.000,00
Empréstimos e Financiamentos (LP) 32.000,00
Participações Societárias Permanentes 40.000,00
*Ajustes constituídos integralmente no exercício.
Com base nos dados fornecidos, é correto afirmar que o valor do Passivo Não-Circulante ao final do exercício é de:
Alternativas
Q3663847 Contabilidade Geral

Uma empresa industrial adquire uma sofisticada máquina importada para cortar chapas de metal, pelo preço de R$ 263.000,00. Para tanto, incorre em gastos com Imposto de Importação, no valor de R$ 22.000,00, Taxas de alfândega, de R$ 8.000,00 e Frete de Transporte, de R$ 17.000,00. A máquina é entregue em 01/02/2022, mas antes de operar são necessárias adaptações na rede elétrica, que custam R$ 10.000,00. Finalmente, em 01/03/2022 a máquina entra em operação. Sua vida útil é de 10 anos e o valor residual é estimado em R$ 140.000,00.


Com base nestas informações, é correto afirmar que o valor depreciável do ativo em questão é de:

Alternativas
Q3652604 Contabilidade Geral
Quando na compra a prazo de materiais de escritório para estocar, a mesma deverá ser registrada no balanço patrimonial como:
Alternativas
Q3652393 Contabilidade Geral
O setor contábil da empresa Bom Vinho Ltda levantou as demonstrações financeiras do ano de 2022, demonstrando em seu balanço patrimonial, os seguintes valores: Caixa = R$ 5.000,00; Fornecedor = 7.000,00; Impostos a recolher = 3.500,00; Bancos = 3.000,00; Imobilizado = 22.000,00; Duplicatas a receber = 5.000,00; Folha de pagamento a pagar = 12.500,00; Lucro acumulado R$ 6.000,00; Depreciação acumulada = 4.000,00, Capital Social _______.
Qual seria o valor para a conta de Capital Social e do total do Ativo respectivamente?
Alternativas
Q3652392 Contabilidade Geral
Em 31/12/2021 a empresa XPTO demonstrou no seu balanço patrimonial os seguintes valores: bancos R$5.000,00; imobilizado R$ 2.000,00; fornecedores R$ 4.500,00; depreciação acumulada R$ 400,00, patrimônio líquido = 1.000,00; impostos a pagar = 1.100,00. Diante dos registros podemos afirmar que.
I- No ativo circulante da empresa está registrado o valor de R$ 5.000,00 e no passivo circulante o valor de R$ 4.500,00.
II- Tanto o ativo quanto o passivo registram valores de R$ 6.600,00.
III- O ativo não circulante registra valor de R$ 1.600,00.
Assinale a alternativa correta: 
Alternativas
Q3652391 Contabilidade Geral
A empresa João de Deus em 01/01/2020 adquiriu uma máquina pelo valor de R$ 200.000,00, a vista. Para deixar o equipamento pronto para o uso foram gastos mais R$ 50.000,00 também a vista. Ao dar entrada na documentação no setor contábil definiu que a vida útil econômica do bem seria de 10 anos, e ainda que, após este período, o valor residual seria de R$ 10.000,00. Em 30/04/2022 foi vendido o maquinário pelo valor de R$ 230.000,00. Sabendo que a empresa utiliza o método linear de depreciação, o resultado apurado com a venda deste bem foi de: 
Alternativas
Q3652390 Contabilidade Geral
O Balanço Patrimonial serve para evidenciar a saúde financeira da empresa em um determinado momento, demonstrando as contas do Ativo, Passivo e Patrimônio Líquido. Com relação ao Balanço Patrimonial podemos afirmar:
I- As contas patrimoniais devem ser classificadas na ordem decrescente de grau de liquidez.
II- No Passivo são lançadas as obrigações e também os direitos que a empresa tem para receber com mais de 360 dias.
III- Os estoques devem ser classificados no ativo não circulante.
Qual alternativa está correta?
Alternativas
Q3648157 Contabilidade Geral
Na estrutura do balanço patrimonial, as contas contábeis devem ser classificadas:
Alternativas
Q3648155 Contabilidade Geral
Um ativo é qualquer recurso de propriedade ou controlado por uma empresa ou entidade econômica, assinale a alternativa que representa apenas subcontas do ativo intangível: 
Alternativas
Q3642895 Contabilidade Geral
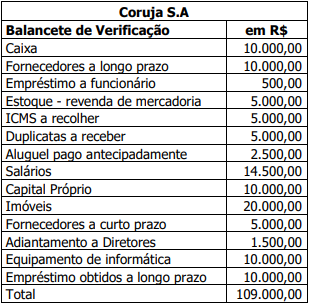
A Empresa Coruja, companhia constituída sob a forma de Sociedade Anônima e listada em mercado de capitais no Brasil, em 31 de dezembro de 2022, apresentou, conforme tabela abaixo, os saldos (em R$ 1,00) em suas contas contábeis:
Imagem associada para resolução da questão
O valor do ativo circulante da Companhia Coruja S.A, em 31/12/2022, é de? 
Alternativas
Q3640495 Contabilidade Geral
Sobre contabilidade, relacione a segunda coluna de acordo com a primeira, no devido contexto:
Primeira coluna
1.Balanço Patrimonial.
2.DRE (Demonstração do Resultado do Exercício). 
3.Custos.
Segunda coluna
(__)Sacrifício financeiro para a produção de bens ou serviços. É preciso entender que os custos são gastos que a entidade realiza até tornar o seu produto pronto para ser comercializado (aquisição ou produção).
(__)Demonstração obrigatória para todos os tipos de entidades. Tem como objetivo mostrar a posição financeira e patrimonial da organização ao final de cada exercício social.
(__)Apresenta a composição dos resultados da empresa em determinado período. Se este resultado for positivo, houve lucro e se for negativo, houve prejuízo.
Fonte disponível em: < Noções de Contabilidade - Guia Básico - Contabilidade Financeira>
Qual alternativa apresenta a correta associação entre as colunas?
Alternativas
Q3637993 Contabilidade Geral
O Município de Campos está elaborando um projeto de educação continuada onde contadores recém-contratados tem como demanda identificar qual é a equação fundamental do patrimônio, que representa o equilíbrio entre os componentes patrimoniais. Assinale a afirmativa que representa corretamente a equação: 
Alternativas
Q3621755 Contabilidade Geral
As entidades frequentemente despendem recursos ou contraem obrigações com a aquisição, o desenvolvimento, a manutenção ou o aprimoramento de recursos. Considera-se como conhecimento científico ou técnico, desenho e implantação de novos processos ou sistemas, licenças de software, propriedade intelectual, conhecimento mercadológico, nome, reputação, imagem e marcas registradas (incluindo nomes comerciais e títulos de publicações).
O conceito acima se refere ao ativo:
Alternativas
Respostas
3001: D
3002: D
3003: D
3004: D
3005: A
3006: C
3007: B
3008: B
3009: A
3010: C
3011: A
3012: C
3013: D
3014: C
3015: C
3016: E
3017: A
3018: D
3019: D
3020: B
