Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Câmara de Tabira - PE
Prova:
UPENET/IAUPE - 2024 - Câmara de Tabira - PE - Técnico em Controle Interno |
Q2542320
Contabilidade Geral
A situação patrimonial líquida é a diferença entre os ativos e os passivos _____________________ e
___________________, reconhecida no Balanço Patrimonial como patrimônio líquido. A situação patrimonial líquida
pode ser um montante positivo ou negativo. No patrimônio líquido, deve ser evidenciado __________________
segregado ___________________________. O resultado patrimonial do período é a diferença entre as variações
patrimoniais aumentativas e diminutivas, apurada na Demonstração das Variações Patrimoniais, que evidencia o
desempenho das entidades do setor público.
Assinale a alternativa que completa os espaços em branco:
Assinale a alternativa que completa os espaços em branco:
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Câmara de Tabira - PE
Prova:
UPENET/IAUPE - 2024 - Câmara de Tabira - PE - Técnico em Controle Interno |
Q2542315
Contabilidade Geral
Sobre ativo imobilizado, analise as afirmações a seguir e coloque V nas que forem Verdadeiras e F nas que forem
Falsas:
( ) Representa um agrupamento de ativos de natureza ou função similares nas operações da entidade, que é evidenciado como um único item para fins de divulgação nas demonstrações contábeis.
( ) É o item tangível, que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações, mesmo que não transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por um único período.
( ) A entidade deverá aplicar o princípio geral de reconhecimento para todos os ativos imobilizados no momento em que os custos são incorridos, incluindo os custos iniciais e os subsequentes.
( ) O custo de um item do imobilizado deve ser reconhecido como ativo, sempre que for provável que benefícios econômicos futuros ou potencial de serviços associados ao item fluirão para a entidade e se o custo ou valor justo do item puder ser mensurado com segurança.
Assinale a alternativa que indica a sequência CORRETA.
( ) Representa um agrupamento de ativos de natureza ou função similares nas operações da entidade, que é evidenciado como um único item para fins de divulgação nas demonstrações contábeis.
( ) É o item tangível, que é mantido para o uso na produção ou fornecimento de bens ou serviços, ou para fins administrativos, inclusive os decorrentes de operações, mesmo que não transfiram para a entidade os benefícios, riscos e controle desses bens, cuja utilização se dará por um único período.
( ) A entidade deverá aplicar o princípio geral de reconhecimento para todos os ativos imobilizados no momento em que os custos são incorridos, incluindo os custos iniciais e os subsequentes.
( ) O custo de um item do imobilizado deve ser reconhecido como ativo, sempre que for provável que benefícios econômicos futuros ou potencial de serviços associados ao item fluirão para a entidade e se o custo ou valor justo do item puder ser mensurado com segurança.
Assinale a alternativa que indica a sequência CORRETA.
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Câmara de Tabira - PE
Prova:
UPENET/IAUPE - 2024 - Câmara de Tabira - PE - Técnico em Controle Interno |
Q2542312
Contabilidade Geral
Sobre passivo contingente, é CORRETO afirmar que
Ano: 2024
Banca:
UPENET/IAUPE
Órgão:
Câmara de Tabira - PE
Prova:
UPENET/IAUPE - 2024 - Câmara de Tabira - PE - Técnico em Controle Interno |
Q2542311
Contabilidade Geral
O cálculo da provisão para repartição tributária deve ser efetuado com base
Ano: 2024
Banca:
FAU
Órgão:
Prefeitura de Wenceslau Braz - MG
Prova:
FAU - 2024 - Prefeitura de Wenceslau Braz - MG - Fiscal de Tributos |
Q2540296
Contabilidade Geral
A manutenção dos registros contábeis é
uma obrigação a ser cumprida por parte das
empresas e pode ser utilizado como uma
importante ferramenta na fiscalização
tributária dos Entes Públicos. Suponha que
uma empresa tenha realizado as seguintes
operações ao longo do mês de fevereiro de
2024:
- Receita bruta com serviços a prazo: R$ 70.000,00 (recebimento em 10/03/2024). - Receita bruta com serviços a vista: R$ 50.000,00 (recebidos no decorrer de fevereiro/24). - Alíquota do imposto municipal sobre os serviços: 5%.
Sabendo que todos os serviços prestados são tributados pelo imposto municipal, assinale a alternativa que apresenta o valor do aumento do Ativo e do passivo após os registros contábeis, efetuados até o dia 29/02/2024:
- Receita bruta com serviços a prazo: R$ 70.000,00 (recebimento em 10/03/2024). - Receita bruta com serviços a vista: R$ 50.000,00 (recebidos no decorrer de fevereiro/24). - Alíquota do imposto municipal sobre os serviços: 5%.
Sabendo que todos os serviços prestados são tributados pelo imposto municipal, assinale a alternativa que apresenta o valor do aumento do Ativo e do passivo após os registros contábeis, efetuados até o dia 29/02/2024:
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de São José do Egito - PE
Prova:
IGEDUC - 2024 - Câmara de São José do Egito - PE - Técnico em Contabilidade |
Q2539996
Contabilidade Geral
Julgue o item que se segue.
A transferência de ativos deve ser reconhecida como ativo pela entidade quando os recursos transferidos atendem aos critérios para serem considerados um ativo, sendo a entidade obrigada a reconhecer os serviços recebidos em espécie como receita e como ativo.
A transferência de ativos deve ser reconhecida como ativo pela entidade quando os recursos transferidos atendem aos critérios para serem considerados um ativo, sendo a entidade obrigada a reconhecer os serviços recebidos em espécie como receita e como ativo.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de São José do Egito - PE
Prova:
IGEDUC - 2024 - Câmara de São José do Egito - PE - Técnico em Contabilidade |
Q2539961
Contabilidade Geral
Julgue o item que se segue.
No reconhecimento inicial de um passivo, é essencial estimar com precisão o valor necessário para quitar a obrigação na data das demonstrações contábeis, considerando os riscos e incertezas envolvidos. Em situações em que o valor temporal do dinheiro é relevante, o passivo deve ser mensurado pelo seu valor presente, representando a quantia esperada para liquidar a obrigação no futuro, conforme especifica a NBC TSP 01.
No reconhecimento inicial de um passivo, é essencial estimar com precisão o valor necessário para quitar a obrigação na data das demonstrações contábeis, considerando os riscos e incertezas envolvidos. Em situações em que o valor temporal do dinheiro é relevante, o passivo deve ser mensurado pelo seu valor presente, representando a quantia esperada para liquidar a obrigação no futuro, conforme especifica a NBC TSP 01.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de São José do Egito - PE
Prova:
IGEDUC - 2024 - Câmara de São José do Egito - PE - Técnico em Contabilidade |
Q2539943
Contabilidade Geral
Julgue o item que se segue.
Para serem considerados circulantes, os ativos precisam estar prontamente disponíveis para conversão em dinheiro ou ter uma expectativa firme de realização em até doze meses. Ativos que não atendem a esses critérios são classificados como não circulantes, exigindo uma análise mais detalhada para determinar sua realização em longo prazo.
Para serem considerados circulantes, os ativos precisam estar prontamente disponíveis para conversão em dinheiro ou ter uma expectativa firme de realização em até doze meses. Ativos que não atendem a esses critérios são classificados como não circulantes, exigindo uma análise mais detalhada para determinar sua realização em longo prazo.
Ano: 2024
Banca:
Instituto Tupy
Órgão:
Prefeitura de São Francisco do Sul - SC
Prova:
Instituto Tupy - 2024 - Prefeitura de São Francisco do Sul - SC - Contador |
Q2536375
Contabilidade Geral
É um exemplo correto de Receitas
Tributárias:
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
TJ-MA
Prova:
Instituto Consulplan - 2024 - TJ-MA - Técnico Judiciário - Técnico em Contabilidade |
Q2536207
Contabilidade Geral
Uma sociedade industrial realizou uma operação de desconto de duplicata no valor de R$ 10.000,00, sendo que os encargos
respectivos foram de R$ 1.000,00. Em relação a essa operação, assinale a afirmativa correta.
Ano: 2024
Banca:
Instituto Consulplan
Órgão:
TJ-MA
Prova:
Instituto Consulplan - 2024 - TJ-MA - Técnico Judiciário - Técnico em Contabilidade |
Q2536205
Contabilidade Geral
Certo empregado de uma entidade empresária possui as seguintes informações sobre a sua remuneração no mês de junho:
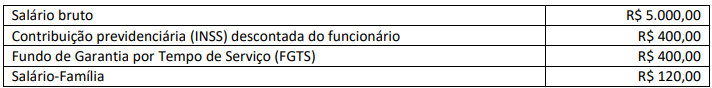
Considerando as informações, assinale a alternativa que descreve o valor do salário a pagar para esse funcionário.
Considerando as informações, assinale a alternativa que descreve o valor do salário a pagar para esse funcionário.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Araripina - PE
Prova:
IGEDUC - 2024 - Câmara de Araripina - PE - Assistente de Comissão Legislativa |
Q2535020
Contabilidade Geral
Julgue o item que se segue.
Para enriquecer o consumo de proteína vegetal nas
escolas municipais, o estoque de leite de soja produzido
pela "vaca mecânica" do município é registrado como um
ativo intangível no balanço patrimonial da Prefeitura.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Venâncio Aires - RS
Prova:
FUNDATEC - 2024 - Câmara de Venâncio Aires - RS - Contador |
Q2534898
Contabilidade Geral
A empresa Concursos S.A. fez uma venda, em janeiro de 2024, no valor de
R$ 120.000, cuja entrega da mercadoria será feita em junho de 2024. O pagamento foi à vista, feito
pelo comprador no momento da compra. Assinale a alternativa que apresenta o lançamento contábil
feito no momento da venda.
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534570
Contabilidade Geral
Em 01/07/2020, um restaurante adquiriu um forno por R$120.000.
A vida útil era estimada em 10 anos e não era considerado valor
residual. O restaurante usava o método da linha reta para
depreciar os seus ativos imobilizados.
Em 31/12/2022, os sócios do restaurante decidiram vender o forno por R$85.500, uma vez que o valor justo na data era estimado em R$85.000.
A venda era considerada altamente provável, uma vez que o nível hierárquico de gestão apropriado estava comprometido com o plano de venda do ativo e havia sido iniciado um programa firme para localizar um comprador e concluir o plano, de modo que o forno passou a ser classificado como “ativo não circulante como mantido para venda”.
Assinale a opção que indica o valor do forno no balanço patrimonial do restaurante em 30/06/2023.
Em 31/12/2022, os sócios do restaurante decidiram vender o forno por R$85.500, uma vez que o valor justo na data era estimado em R$85.000.
A venda era considerada altamente provável, uma vez que o nível hierárquico de gestão apropriado estava comprometido com o plano de venda do ativo e havia sido iniciado um programa firme para localizar um comprador e concluir o plano, de modo que o forno passou a ser classificado como “ativo não circulante como mantido para venda”.
Assinale a opção que indica o valor do forno no balanço patrimonial do restaurante em 30/06/2023.
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534568
Contabilidade Geral
Em 01/03/2024, uma consultoria de marketing recém constituída
tomou um empréstimo bancário de R$120.000 para iniciar as suas
operações. De acordo com o contrato, os juros mensais são de
R$6.000 ao ano. O principal e os juros deverão ser pagos em
01/03/2027.
Assinale a opção que indica o passivo da consultoria com o banco reconhecido no balanço patrimonial em 01/03/2024.
Assinale a opção que indica o passivo da consultoria com o banco reconhecido no balanço patrimonial em 01/03/2024.
Ano: 2024
Banca:
FGV
Órgão:
MF
Prova:
FGV - 2024 - MF - Auditor Federal de Finanças e Controle - Área Contábil - manhã |
Q2534567
Contabilidade Geral
Em 02/01/2024, uma loja de produtos eletrônicos assinou um
contrato com um de seus clientes para o fornecimento de
produtos.
De acordo com o contrato, a loja entregou, no mesmo mês, produtos por R$200.000, para recebimento em 30/06/2024. No contrato há uma condição de retenção de 20% da fatura, que representa uma segurança e só será recebida após a aprovação completa dos bens, prevista para dois anos a partir da entrega.
Assinale a opção que indica o reconhecimento do fato no passivo do cliente.
De acordo com o contrato, a loja entregou, no mesmo mês, produtos por R$200.000, para recebimento em 30/06/2024. No contrato há uma condição de retenção de 20% da fatura, que representa uma segurança e só será recebida após a aprovação completa dos bens, prevista para dois anos a partir da entrega.
Assinale a opção que indica o reconhecimento do fato no passivo do cliente.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Monte Castelo - SC
Prova:
FUNDATEC - 2024 - Prefeitura de Monte Castelo - SC - Controlador Interno |
Q2534095
Contabilidade Geral
Em relação às definições sobre Demonstração das Mutações do Patrimônio Líquido,
analise as assertivas abaixo:
I. Adiantamento para Futuro Aumento de Capital: compreende os recursos recebidos pela entidade de seus acionistas ou quotistas destinados a serem utilizados para aumento de capital, quando não haja a possibilidade de devolução destes recursos.
II. Reservas de Lucros: compreende as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas.
III. Resultados Acumulados: compreende o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos.
Quais estão corretas?
I. Adiantamento para Futuro Aumento de Capital: compreende os recursos recebidos pela entidade de seus acionistas ou quotistas destinados a serem utilizados para aumento de capital, quando não haja a possibilidade de devolução destes recursos.
II. Reservas de Lucros: compreende as reservas constituídas com parcelas do lucro líquido das entidades para finalidades específicas.
III. Resultados Acumulados: compreende o saldo remanescente dos lucros ou prejuízos líquidos das empresas e os superávits ou déficits acumulados da administração direta, autarquias, fundações e fundos.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Monte Castelo - SC
Prova:
FUNDATEC - 2024 - Prefeitura de Monte Castelo - SC - Controlador Interno |
Q2534093
Contabilidade Geral
Considerando que o Balanço Patrimonial é uma das demonstrações contábeis
aplicadas ao setor público, entende-se que a elaboração desse balanço compreende:
I. O Quadro das Contas de Compensação, o qual apresenta os atos potenciais do ativo e do passivo a executar, que potencialmente podem afetar o patrimônio do ente. Os valores dos atos potenciais já executados não devem ser considerados.
II. O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos.
III. A entidade deve divulgar, no balanço patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas (subclassificações), classificadas de forma adequada às operações da entidade.
Quais estão corretas?
I. O Quadro das Contas de Compensação, o qual apresenta os atos potenciais do ativo e do passivo a executar, que potencialmente podem afetar o patrimônio do ente. Os valores dos atos potenciais já executados não devem ser considerados.
II. O Balanço Patrimonial deverá ser acompanhado de notas explicativas em função da dimensão, da natureza e função dos valores envolvidos nos ativos e passivos.
III. A entidade deve divulgar, no balanço patrimonial ou nas notas explicativas, rubricas adicionais às contas apresentadas (subclassificações), classificadas de forma adequada às operações da entidade.
Quais estão corretas?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Monte Castelo - SC
Prova:
FUNDATEC - 2024 - Prefeitura de Monte Castelo - SC - Controlador Interno |
Q2534080
Contabilidade Geral
Conforme as definições para a elaboração do Balanço Patrimonial, constantes nas
Normas Brasileiras de Contabilidade, analise as assertivas a seguir:
I. A entidade deve apresentar ativos circulantes e não circulantes, e passivos circulantes e não circulantes, como grupos de contas separados no balanço patrimonial.
II. A entidade deve classificar um ativo como não circulante quando: espera realizar o ativo, ou pretender vendê-lo ou consumi-lo durante o ciclo operacional normal da entidade; o ativo for mantido essencialmente com a finalidade de negociação.
III. As contas do balanço patrimonial devem ser segregadas quando o tamanho, a natureza ou a função de item ou agregação de itens similares, for tal que, sua apresentação separada seja relevante na compreensão da posição patrimonial e financeira da entidade.
Quais estão INCORRETAS?
I. A entidade deve apresentar ativos circulantes e não circulantes, e passivos circulantes e não circulantes, como grupos de contas separados no balanço patrimonial.
II. A entidade deve classificar um ativo como não circulante quando: espera realizar o ativo, ou pretender vendê-lo ou consumi-lo durante o ciclo operacional normal da entidade; o ativo for mantido essencialmente com a finalidade de negociação.
III. As contas do balanço patrimonial devem ser segregadas quando o tamanho, a natureza ou a função de item ou agregação de itens similares, for tal que, sua apresentação separada seja relevante na compreensão da posição patrimonial e financeira da entidade.
Quais estão INCORRETAS?
Ano: 2024
Banca:
CPCON
Órgão:
Prefeitura de São Domingos do Cariri - PB
Prova:
CPCON - 2024 - Prefeitura de São Domingos do Cariri - PB - Fiscal de Tributos |
Q2533835
Contabilidade Geral
Sobre o passivo como um dos componentes do patrimônio assinale a alternativa CORRETA.

 Conheça nossos planos