Questões de Concurso
Sobre balanço patrimonial em contabilidade geral
Foram encontradas 13.275 questões


- Venda de serviços, com recebimento a prazo (trinta dias) R$ 1.400.000,00.
- Apropriação de despesa com aluguel, a ser pago no mês seguinte, valor R$ 50.000,00.
- Pagamento de fornecedor, referente serviço prestado no mês anterior, valor R$ 250.000,00
- Contabilização da folha de pagamento bruta, no valor de R$ 900.000,00 para pagamento em março de 2024.
- Pagamento em 29/02/24 do valor de R$ 30.000,00 referente valor da energia elétrica do mês de fevereiro de 2024 (não apropriada anteriormente).
Com base nos dados apresentados e nas Normas Brasileiras de Contabilidade, o resultado do mês de fevereiro de 2024 foi:
- Utilização de R$ 2.000.000,00 das Reservas de Capital para aumento do Capital Social.
- Apuração de Prejuízo no montante de R$ 3.000.000,00.
- Recebimento de R$ 5.000.000,00 para futuro aumento de Capital Social.
Após o registro das operações e elaboração do Balanço Patrimonial, o valor do Patrimônio Líquido será:
- Débito: Depreciação acumulada (Ativo Não Circulante).
- Crédito: Despesa com depreciação (Conta de Resultado).
- Valor do registro: R$ 2.600,00.
Com base nas informações apresentadas, é possível afirmar que:
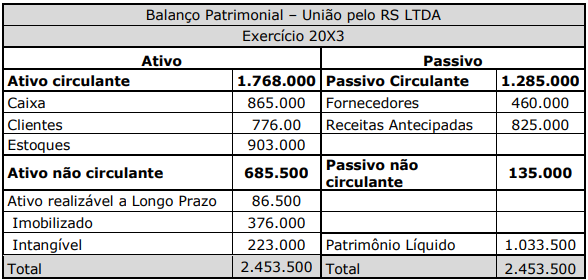
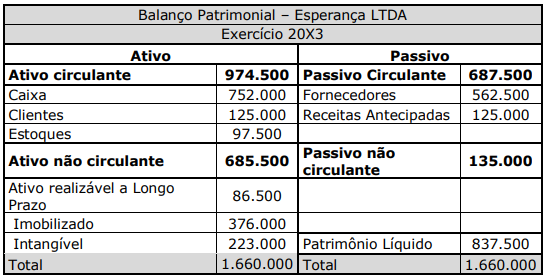
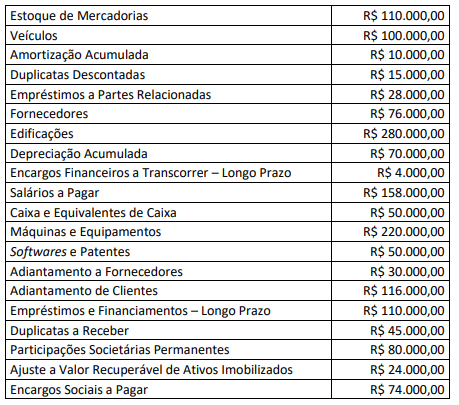
Julgue o item a seguir.
As contas patrimoniais são classificadas em ativo,
passivo e patrimônio líquido. O ativo engloba recursos
controlados pela empresa, como dinheiro, estoques e
equipamentos. O passivo representa as obrigações da
empresa, como empréstimos e contas a pagar. O
patrimônio líquido é o valor residual dos ativos após a
dedução dos passivos.
Julgue o item a seguir.
Podemos compreender que os ganhos são reconhecidos
no momento em que são realizados, refletindo aumentos
no patrimônio líquido da entidade. Eles podem surgir de
diversas fontes, como a venda de ativos não operacionais
ou a recebimento de indenizações.
Julgue o item a seguir.
As perdas representam diminuições no patrimônio líquido
da entidade, resultantes de eventos adversos ou
despesas que excedem as receitas em determinado
período. Elas são evidenciadas no balanço patrimonial e
podem impactar negativamente o resultado do exercício.
Julgue o item a seguir.
A evidenciação dos resultados contábeis no balanço
patrimonial é opcional e depende da escolha da entidade.
Na prática, todas as entidades são obrigadas a evidenciar
claramente os resultados financeiros e patrimoniais,
tanto para fins de prestação de contas quanto para
cumprir normas contábeis e regulatórias.
Julgue o item a seguir.
As contas patrimoniais registram as operações de
receitas e despesas ao longo do tempo, enquanto as
contas de resultado são usadas para registrar os ativos e
passivos da empresa. Essas contas são cruciais para o
controle de estoques e para o gerenciamento financeiro.
O Balancete de verificação da Cia. São Francisco apresentava, em 31/12/2023, os saldos das seguintes contas:
Bancos Conta Movimento R$ 2.500,00
Capital Social Integralizado R$ 10.000,00
Salários a Pagar R$ 1.000,00
Duplicatas a Receber R$ 1.970,00
Mercadorias R$ 4.000,00
Contas a Pagar R$ 470,00
Prejuízos Acumulados R$ 2.000,00
Empréstimos Bancários a Pagar R$ 3.000,00
Máquinas e Equipamentos R$ 3.000,00
Móveis e Utensílios R$ 1.000,00
Com base nas informações acima, os valores do Ativo Total, do Capital de Terceiros e do Patrimônio Líquido são, respectivamente:
Considerando o tratamento contábil para o ativo imobilizado das entidades do setor público, de forma que os usuários das demonstrações contábeis possam analisar informações acerca desde item do ativo não circulante, analise as afirmativas a seguir.
I. As obras em andamento, ainda não concluídas, que não podem ser retiradas sem destruição ou danos, são uma classe dos bens imóveis.
II. Itens como peças de reposição, equipamentos sobressalentes e equipamentos de manutenção devem ser reconhecidos como ativo imobilizado, quando estiverem em conformidade com a definição de ativo imobilizado; caso não atendam a definição, devem ser classificados como estoques.
III. No caso de transferências de ativos, o valor a atribuir deve ser o valor contábil líquido constante dos registros da entidade de origem. Quando o ativo imobilizado tem vida útil econômica limitada e o ente público realizou a depreciação, apure-se o valor líquido do bem, fazendo o lançamento contábil debitando as contas de depreciação acumulada e de redução ao valor recuperável de imobilizado e creditando a conta de bens móveis.
Está correto o que se afirma em
Analise as informações a seguir para responder à questão.
A Cia. Videira é uma empresa industrial, cujo Ativo apresentava a seguinte composição no encerramento do exercício de 2023:
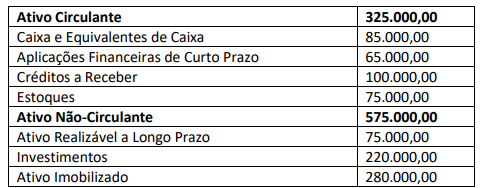
Sabe-se que em 31/12/2023 a empresa apresentava um índice de liquidez corrente de 1,25 e um índice de endividamento
geral de 0,70.
Com base nos dados fornecidos, assinale a alternativa que indica o valor do Patrimônio Líquido da Cia. Videira em 31/12/2023.

 Conheça nossos planos