Questões de Concurso
Sobre custeio por absorção ou integral em contabilidade de custos
Foram encontradas 433 questões


Ano: 2014
Banca:
NC-UFPR
Órgão:
ITAIPU BINACIONAL
Prova:
NC-UFPR - 2014 - ITAIPU BINACIONAL - Administração |
Q820713
Contabilidade de Custos
Considere os seguintes dados:
Custos Fixos-------------------------------------------- R$ 350.000,00.
Despesas Fixas --------------------------------------- R$ 140.000,00.
Custo Variável Unitário ------------------------------ R$ 200,00.
Despesa Variável Unitária----------------------------R$ 50,00.
Quantidade de Produtos Vendidos --------------- 10.000 unidades.
Assinale a alternativa que apresenta o total dos custos e despesas por unidade, pelo método do custeio por absorção,
para que a empresa possa decidir se deve aceitar ou rejeitar uma proposta de exportação de 4.000 unidades de seu
produto por R$ 280,00 a unidade.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 2° Exame |
Q807975
Contabilidade de Custos
Uma indústria produz um determinado produto e apresentou as seguintes
movimentações em determinado período.
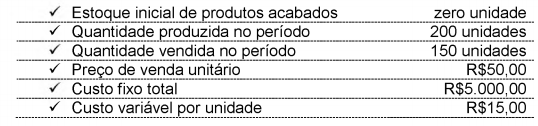
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
Com base no Custeio por Absorção, e desconsiderando os tributos incidentes, os valores do Estoque Final e do Resultado Líquido com Mercadorias, respectivamente, são de:
Ano: 2014
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
IF-SP
Prova:
FUNDEP - 2014 - IF-SP - Professor - Administração |
Q516556
Contabilidade de Custos
Analise as afirmativas sobre os diferentes métodos de custeio.
I. O custeio integral deriva da contabilidade e incorpora todos os custos relacionados com um ciclo operacional interno.
II. O custeio direto, também chamado de variável, prescinde de uma classificação de tipo de custo para a devida apropriação e contribui para obtenção do custo unitário.
III. O custo padrão é aquele definido previamente pelo setor e deve ser perseguido como orientação de desempenho, proporcionando parâmetro competitivo.
A partir da analise, conclui-se que estão CORRETAS.
Q479177
Contabilidade de Custos
Relacione os métodos de custeio, enumerados na primeira coluna, com as respectivas descrições na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Custeio Baseado em Atividades
(2) Custeio por Absorção
(3) Custeio Variável
(4) Custeio Pleno ou RKW
( ) Método que aloca os custos variáveis aos produtos e considera os custos fixos como despesa do período, afetando o resultado desse período.
( ) Forma de alocação de custos que consiste no rateio dos custos de produção e de todas as despesas da empresa, inclusive as financeiras, a todos os produtos.
( ) Procura reduzir as distorções provocadas pelo rateio arbitrário dos custos indiretos, por meio da utilização de direcionadores de custos.
( ) Consiste na apropriação de todos os custos de produção aos bens elaborados. Todos os gastos relativos ao esforço de produção são distribuídos para todos os produtos ou serviços feitos.
A sequência CORRETA é:
Q479176
Contabilidade de Custos
Uma Sociedade Empresária tem custos fixos totais de R$190.000,00 por mês, custos variáveis de R$12,00 por unidade produzida e despesas variáveis com vendas de R$2,00 por unidade vendida.
No mês de junho de 2014, o volume produzido foi de 10.000 unidades, e todas as unidades produzidas no mês foram vendidas ao preço de R$60,00 por unidade, líquido de impostos.
Não havia estoques iniciais.
Utilizando-se o Custeio por Absorção, é CORRETO afirmar que o Lucro Bruto, em junho de 2014, foi de:
Ano: 2014
Banca:
FUNDATEC
Órgão:
SEFAZ-RS
Prova:
FUNDATEC - 2014 - SEFAZ-RS - Auditor Fiscal da Receita Estadual - Bloco 2 |
Q458266
Contabilidade de Custos
Para responder esta questão assuma como premissa que a Industrial Chile S.A. utiliza o custeio por absorção e o custeio variável para apurar os seus custos de produção. No início do ano de 2010, todos os estoques estavam zerados, ou seja, não havia estoque de produtos acabados ou semiacabados. No mês de janeiro de 2011, foram iniciadas e terminadas 12.000 unidades, das quais 8.000 unidades foram vendidas. Ao final do mês de janeiro, o resultado líquido foi de R$ 14.000,00 pelo custeio variável e de R$ 16.000,00 pelo custeio por absorção. Determine o valor do preço de venda, do custo unitário variável e dos custos fixos, respectivamente, sabendo que os custos variáveis representam 50% do preço de venda.
Ano: 2014
Banca:
CESGRANRIO
Órgão:
Petrobras
Prova:
CESGRANRIO - 2014 - Petrobras - Contador(a) Júnior |
Q453217
Contabilidade de Custos
Texto associado
Uma indústria apresentou a seguinte movimentação quantitativa de seus produtos, em dois períodos consecutivos de produção e vendas:

Informações adicionais
• Custo variável unitário de produção: R$ 3,00
• Custos fixos totais: R$ 24.000,00
• Preço de venda unitário: R$ 8,00
• Método de custeio dos produtos: custeio por absorção
• Avaliação do estoque: método PEPS
• Saldo inicial de produtos acabados: 0 (zero)
• Estrutura de custos fixos e variáveis: igual nos dois períodos produtivos
• Tributação: desconsiderar qualquer tipo de tributo
Considerando exclusivamente as informações acima, o resultado apurado pela indústria nas vendas do 2o período, pelo método do custeio por absorção, em reais, é
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446407
Contabilidade de Custos
A Cia. Especializada S.A. produz os produtos, A, B e C utilizando um único departamento. Ao analisar o processo produtivo no mês de julho de 2014, a Cia. obteve as seguintes informações:
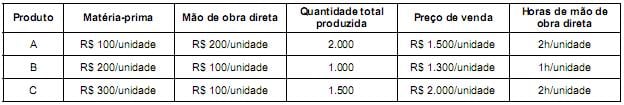
A Cia. Especializada S.A. utiliza o custeio por absorção e os custos indiretos totais, incorridos no mês de julho de 2014, foram de R$ 2.800.000,00, os quais são alocados aos produtos em função da quantidade de horas da mão de obra direta utilizada no período. Sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção dos produtos A, B e C, no mês de julho de 2014, foram, respectivamente, em reais,
A Cia. Especializada S.A. utiliza o custeio por absorção e os custos indiretos totais, incorridos no mês de julho de 2014, foram de R$ 2.800.000,00, os quais são alocados aos produtos em função da quantidade de horas da mão de obra direta utilizada no período. Sabendo que não havia estoques iniciais e finais de produtos em processo, os custos unitários de produção dos produtos A, B e C, no mês de julho de 2014, foram, respectivamente, em reais,
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-PE
Prova:
FCC - 2014 - SEFAZ-PE - Auditor Fiscal do Tesouro Estadual - Conhecimentos Gerais |
Q446405
Contabilidade de Custos
A Cia. Metais Pesados produz e vende um único produto. Para produzir integralmente 2.000 unidades desse produto incorreu nos seguintes gastos durante o mês de agosto de 2014:
Custos variáveis:
- Matéria-prima R$ 12,00/unidade
- Mão de obra direta R$ 6,00/unidade
Custos fixos indiretos: R$ 18.000,00
Custos fixos diretos: R$ 6.000,00
Despesas fixas: R$ 12.000,00
Despesas variáveis: R$ 3,00/unidade
Comissões de venda: 7% do preço de venda
O preço bruto unitário de venda é R$ 200,00 e os impostos sobre a venda são de 20% sobre a receita bruta de vendas. A Cia. vendeu 1.200 unidades desse produto no mês de agosto.
Sabendo que a Cia. Metais Pesados utiliza o método de custeio por absorção, o custo unitário da produção do mês de agosto de 2014 foi, em reais,
Ano: 2014
Banca:
CESGRANRIO
Órgão:
LIQUIGÁS
Prova:
CESGRANRIO - 2014 - LIQUIGÁS - Profissional Júnior - Ciências Contábeis |
Q438851
Contabilidade de Custos
Considere exclusivamente as informações a seguir para responder à questão.
Uma indústria, que aloca seus custos de produção pelo método de custeio por absorção, produziu 40.000 unidades de um dos produtos de sua linha com custo total de produção de R$ 690.000,00 e custo unitário variável de R$ 12,20. Estima-se um aumento de 25% na produção, com a manutenção de sua estrutura atual de custos, para atender à demanda do mercado, sem necessidade de modificar a capacidade de produção já instalada.
Tendo em vista o novo volume de produção, o custo unitário de produção, mantido o método do custeio por absorção, em reais, é de
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435419
Contabilidade de Custos
Em relação aos conceitos de custos e metodologias de custeio, julgue o item a seguir.
O custeio por absorção, conhecido como custeio pleno, incorpora ao produto todos os custos de produção e do período.
O custeio por absorção, conhecido como custeio pleno, incorpora ao produto todos os custos de produção e do período.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
ANATEL
Prova:
CESPE - 2014 - ANATEL - Especialista em Regulação - Contabilidade |
Q435416
Contabilidade de Custos
Em relação aos conceitos de custos e metodologias de custeio, julgue o item a seguir.
A incorporação ao produto de custos gerais de produção, também denominados custos indiretos de produção, é típica do método do custeio por absorção, não ocorrendo no método do custeio variável.
A incorporação ao produto de custos gerais de produção, também denominados custos indiretos de produção, é típica do método do custeio por absorção, não ocorrendo no método do custeio variável.
Ano: 2014
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2014 - CFC - Bacharel em Ciências Contábeis - 1º Exame
|
CFC - 2014 - CFC - Técnico em Contabilidade |
Q426828
Contabilidade de Custos
Uma Indústria produz apenas um produto e incorreu nos seguintes gastos durante o mês de fevereiro de 2014:
Mão de obra direta R$99.000,00
Salário da supervisão da fábrica R$22.500,00
Salário da administração geral da empresa R$31.500,00
Comissões dos vendedores R$18.000,00
Outros custos de fabricação R$36.000,00
Compra de matéria-prima (líquida dos tributos recuperáveis) R$45.000,00
Saldos em fevereiro de 2014
Estoque Inicial de Produtos em Processo R$54.000,00
Estoque Final de Produtos em Processo R$9.000,00
Estoque Inicial de Matéria-Prima R$13.500,00
Estoque Final de Matéria-Prima R$31.500,00
O Custo da Produção Acabada em fevereiro de 2014, pelo Método de Custeio por Absorção, é de:
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409346
Contabilidade de Custos
A Cia. Corta & Dobra utiliza o custo-padrão para acompanhar o desempenho operacional do setor produtivo. O custeio por absorção é utilizado tanto para apuração do custo real quanto para a determinação do custo-padrão. Em determinado mês a empresa obteve as seguintes informações:
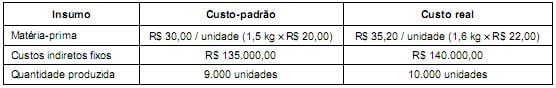
Sabendo que a Cia. Corta & Dobra considera a variação mista como parte da variação do preço, é correto afirmar que a variação
Sabendo que a Cia. Corta & Dobra considera a variação mista como parte da variação do preço, é correto afirmar que a variação
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409345
Contabilidade de Custos
A Cia. Pro & Pro produz um único produto. Durante o mês de janeiro de 2014, ela incorreu nos seguintes gastos: matéria-prima: R$ 60.000,00; mão de obra direta: R$ 35.000,00; energia elétrica (referente à fábrica): R$ 8.000,00; aluguel (referente à administração geral da empresa): R$ 9.000,00; salários da administração geral da empresa: R$ 50.000,00; comissões dos vendedores: R$ 13.000,00; seguros (referente ao setor industrial): R$ 22.000,00; depreciação dos equipamentos do setor industrial: R$ 34.000,00; depreciação dos móveis e utensílios da administração geral da empresa: R$ 15.000,00; encargos financeiros referentes a um empréstimo obtido: R$ 6.000,00.
Sabendo que, em janeiro de 2014, os estoques inicial e final de matéria-prima eram iguais a zero, o estoque inicial de produtos em processo era R$ 12.000,00 e o estoque final de produtos em processo era R$ 18.000,00, o custo da produção acabada no mês de janeiro de 2014, com base no custeio por absorção, foi, em reais, de
Sabendo que, em janeiro de 2014, os estoques inicial e final de matéria-prima eram iguais a zero, o estoque inicial de produtos em processo era R$ 12.000,00 e o estoque final de produtos em processo era R$ 18.000,00, o custo da produção acabada no mês de janeiro de 2014, com base no custeio por absorção, foi, em reais, de
Ano: 2014
Banca:
FCC
Órgão:
METRÔ-SP
Prova:
FCC - 2014 - METRÔ-SP - Analista Desenvolvimento Gestão Júnior - Ciências Contábeis |
Q409342
Contabilidade de Custos
Texto associado
Atenção: Considere as informações a seguir para responder às questões 36 e 37.
A Cia. LEVE produz um único produto e durante o mês de janeiro de 2014 produziu integralmente 2.000 unidades do referido produto e vendeu 1.200 unidades por R$ 100,00 cada. As informações sobre custos e despesas incorridos pela Cia. no mês de janeiro de 2014 são:
Custo fixo: R$ 22.000,00/mês
Custos variáveis:
Matéria-prima: R$ 15,00/unidade
Mão de obra direta: R$ 6,00/unidade
Despesas fixas: R$ 7.000,00/mês
Despesas variáveis: R$ 3,00/unidade
Comissões sobre venda: 5% do preço de venda
Sabendo que não havia estoque inicial de produtos em elaboração e de produtos acabados, o valor do estoque final de produtos acabados da Cia. LEVE, em 31 de janeiro de 2014, pelo Custeio por Absorção, era, em reais,
Q377057
Contabilidade de Custos
A respeito dos sistemas de custos e suas aplicações no ambiente organizacional, julgue os itens a seguir.
O método do custeio por absorção, que integra os custos fixos ao estoque, diferencia-se do método do custeio variável, que reconhece os custos fixos como despesa do período, devido ao tratamento dado aos custos fixos; no entanto, os lucros apurados por esses métodos para um mesmo período podem coincidir.
O método do custeio por absorção, que integra os custos fixos ao estoque, diferencia-se do método do custeio variável, que reconhece os custos fixos como despesa do período, devido ao tratamento dado aos custos fixos; no entanto, os lucros apurados por esses métodos para um mesmo período podem coincidir.
Q371304
Contabilidade de Custos
Texto associado
Julgue os seguintes itens, relativos aos aspectos inerentes ao grupo contábil do ativo e às suas respectivas contas.
Uma empresa deve contabilizar o IPI pago na aquisição de estoques como custo incluído na demonstração do resultado do exercício (DRE), após a apuração da receita líquida de vendas, considerado o custeio por absorção.
Ano: 2014
Banca:
FGV
Órgão:
STC-MA
Prova:
FGV - 2014 - CGE-MA - Auditor - Conhecimentos Específicos |
Q362882
Contabilidade de Custos
A Cia. Dolls fabrica dois tipos de boneca: Cute e Pretty. O preço de venda da Cute é de R$ 100,00 e da Pretty de R$ 120,00. Já os custos unitários de fabricação são:
• Matéria prima direta: Cute = R$ 30,00; Pretty = R$ 40,00.
• Mão de obra direta: Cute = meia hora por unidade; Pretty = uma hora por unidade. Cada hora de trabalho tem um custo de R$ 30,00.
• Custos indiretos de fabricação para os dois tipos de boneca: R$ 30.000,00. Estes são rateados de acordo com o gasto com mão de obra direta.
Em 01 de janeiro de 2014, não havia estoques de produtos em processo e de produtos acabados dos dois tipos de boneca, ou seja, estavam vazios.
Durante o mês de janeiro, a Cia. Dolls fabricou 400 unidades da boneca Cute e 600 unidades da boneca Pretty, tendo vendido 80% das unidades fabricadas de cada tipo de boneca.
De acordo com o Método de Custeio por Absorção, os valores do lucro unitário das bonecas Cute e Pretty são, respectivamente, de
Ano: 2014
Banca:
FCC
Órgão:
SEFAZ-RJ
Prova:
FCC - 2014 - SEFAZ-RJ - Auditor Fiscal da Receita Estadual - Prova 1 |
Q351497
Contabilidade de Custos
A Cia. Construtora é uma empresa industrial e produz um único produto. Durante o mês de setembro de 2013 incorreu nos seguintes gastos: mão de obra direta R$ 32.000,00; energia elétrica (consumida na fábrica) R$ 5.000,00; aluguel (da área onde funciona a administração geral da empresa) R$ 16.000,00; salário da supervisão da fábrica R$ 14.000,00; compra de matéria-prima R$ 65.000,00; comissões de vendedores R$ 9.000,00 e depreciação das máquinas e equipamentos utilizados no processo fabril R$ 15.000,00.
Sabendo-se que o estoque inicial de produtos em processo era R$ 23.000,00, que o estoque final de produtos em processo era R$ 11.000,00, que o estoque inicial de matéria-prima era R$ 12.000,00 e que o estoque final de matéria-prima era R$ 7.000,00, o custo da produção acabada em setembro de 2013 utilizando o custeio por absorção foi
Sabendo-se que o estoque inicial de produtos em processo era R$ 23.000,00, que o estoque final de produtos em processo era R$ 11.000,00, que o estoque inicial de matéria-prima era R$ 12.000,00 e que o estoque final de matéria-prima era R$ 7.000,00, o custo da produção acabada em setembro de 2013 utilizando o custeio por absorção foi

 Conheça nossos planos