Questões de Concurso
Sobre custeio por absorção ou integral em contabilidade de custos
Foram encontradas 433 questões


Considerando as informações disponíveis a seguir, assinale a alternativa que apresenta o resultado do exercício, tendo como base o custeio por absorção apurado unicamente a partir dessas informações.
Uma determinada indústria iniciou suas atividades em fevereiro de 2015 e apresentou os seguintes dados, em 28.2.2015:
✓ Comissão dos vendedores R$846,00
✓ Custos indiretos consumidos na fábrica R$18.800,00
✓ Depreciação do equipamento de produção R$1.034,00
✓ Despesas administrativas R$8.460,00
✓ Estoque final de matérias-primas R$23.500,00
✓ Estoque final de produtos acabados R$37.976,00
✓ Mão de obra direta R$28.200,00
✓ Mão de obra indireta R$14.100,00
✓ Matérias-primas compradas R$56.400,00
✓ Receita Bruta de Vendas R$72.850,00
Considerando o Método de Custeio por Absorção e que não havia outros
saldos, o Custo dos Produtos Vendidos será de:
Uma determinada indústria fabrica dois produtos: A e B.
No mês de fevereiro de 2015, a indústria incorreu em Custos Indiretos de Fabricação no total de R$15.000,00.
Nesse mesmo mês, foram produzidas 2.000 unidades de cada produto.
Para produzir o produto A, foram consumidas 3.000 horas/máquina e, para produzir o produto B, foram consumidas 7.000 horas/máquina.
Os Custos Indiretos de Fabricação são apropriados aos produtos, com base nas horas/máquina consumidas.
Os custos variáveis de cada um dos produtos são de R$5,00 por unidade.
Considerando os dados acima, o custo unitário total do produto A,
calculado pelo Custeio por Absorção, no mês de fevereiro, é de:
Uma determinada indústria iniciou suas atividades em fevereiro de 2015 e apresentou os seguintes dados, em 28.2.2015:
✓ Depreciação do Equipamento de Produção R$700,00
✓ Mão de Obra Indireta R$9.400,00
✓ Custos Indiretos Consumidos na Fábrica R$12.530,00
✓ Estoque Final de Matérias-Primas R$15.600,00
✓ Mão de Obra Direta R$18.800,00
✓Estoque Final de Produtos Acabados R$25.300,00
✓ Matérias-Primas Compradas R$37.600,00
Considerando o Custeio de Absorção e que não havia outros saldos, o
valor de matéria-prima consumida no período é de:
Uma Indústria produz apenas um produto. No mês de agosto de 2015, produziu e vendeu 300 unidades desse produto.
Os custos e as despesas para produzir e vender os produtos foram os seguintes:
✓ R$10,00 por unidade de custos variáveis.
✓ R$8,00 por unidade de despesas variáveis.
✓ R$12,00 por unidade de custos fixos.
✓ R$7,00 por unidade de despesas fixas.
Com base nos dados acima e considerando-se que não havia saldo inicial,
o custo total dos produtos produzidos e vendidos, utilizando-se o Custeio
por Absorção, foi de:
Para a questão apresentada a seguir, assinale a alternativa CORRETA sobre custeio por absorção e apuração do resultado:
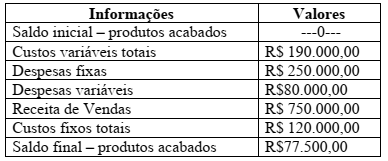
Em Julho de 2015 uma determinada indústria iniciou suas atividades e apresentou os seguintes dados em 31/07/2015:

Uma determinada indústria, durante a produção de 100.000 unidades de um dos modelos de sua linha, fez as seguintes anotações, em reais:
Custos variáveis totais 4.000.000,00
Custos fixos totais 2.000.000,00
Despesas fixas totais 1.500.000,00
Considerando que a aludida indústria está produzindo abaixo de sua capacidade instalada e que o modelo desse produto tem grande aceitação no mercado, a companhia planeja aumentar a sua produção em 25%.
Sabendo-se que a indústria adota o método de custeio
por absorção, constata-se que o custo de cada unidade
desse modelo do produto, no novo nível de produção, em
reais, é de
O departamento de custos da empresa Controlassado S.A. apresentou no mês de novembro as seguintes informações:
CONTA VALOR
Aluguel de fábrica 140
Armazenamento de produtos acabados 320
Comissão sobre vendas 230
Energia elétrica da indústria 170
Juros sobre empréstimos 260
Mão de obra direta 80
Matéria-prima 50
Perdas com matérias-primas extraviadas 290
Salário supervisor da fábrica 200
O método de custeio variável ou direto é, em alguns casos, incompatível com os princípios de contabilidade. Todavia, ele pode ser utilizado pela companhia no decorrer do exercício, desde que, ao final, sejam realizados lançamentos de ajuste para adequá-lo ao custeio por absorção.


O custo total dos sistemas desenvolvidos é igual a R$ 1.615.000.
Quando se quer identificar os produtos que mais contribuem para o lucro de uma empresa industrial, o custeio por absorção é preferível ao custeio variável.
O método do custeio variável apura custo unitário superior ao método do custeio por absorção, mas não pode ser utilizado para fins fiscais.
A diferença entre o lucro apurado pelo custeio por absorção e pelo custeio variável é inferior a R$ 100.000.

ITENS Tecido Tipo A Tecido Tipo B EMPRESA
Quantidade produzida (em metros) 20.000 30.000
Quantidade vendida (em metros) 16.000 24.000
Custo variável (por metro produzido) R$ 6,00 R$ 5,00
Despesa variável (por metro vendido) R$ 1,20 R$ 1,60
Custos Fixos Indiretos (por mês) R$ 600.000,00
Despesas Fixas Indiretas (por mês) R$ 200.000,00
No início do mês de dezembro de 2014, não havia estoques iniciais de produtos acabados e em elaboração e, no final deste mês, não havia estoques de produtos em elaboração.
Considerando que a empresa utiliza como critério de rateio a quantidade produzida, o valor do estoque final do Tecido Tipo A, em 31/12/2014, pelo custeio por absorção era, em reais,
Uma indústria produz apenas um produto e realizou os seguintes gastos durante o mês de junho de 2015:
R$
comissão dos vendedores 20.000
compra de matéria-prima* 50.000
mão de obra direta 80.000
outros custos de fabricação 30.000
salário da administração geral 25.000
salário da supervisão da fábrica 20.000
* líquido de tributos recuperáveis
Os saldos das contas do estoque, em junho de 2015, eram os seguintes:
R$
estoque final de matéria-prima 15.000
estoque final de produtos em elaboração 25.000
estoque inicial de matéria-prima 10.000
estoque inicial de produtos acabados 20.000
estoque inicial de produtos em elaboração 30.000
Considerando esses dados e admitindo que essa indústria utilize o método de custeio por absorção, julgue o seguinte item.
O custo dos produtos acabados no mês de junho foi igual a R$ 205.000.

 Conheça nossos planos