Questões de Concurso
Sobre custeio por absorção ou integral em contabilidade de custos
Foram encontradas 433 questões


Referente ao exercício financeiro de 2012, a diferença entre os valores dos estoques finais de produtos acabados apurados pelos métodos de custeio por absorção e variável é, em R$:
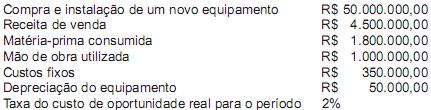
Considerando exclusivamente as informações recebidas e que a indústria adote o custeio por absorção, o resultado final total estimado para a venda desse produto, para a competente tomada de decisão cabível, nesse caso, em reais, é

Numa pesquisa no mercado consumidor do aludido produto, essa indústria comprovou que, se vender esse produto a R$ 80,00 a unidade, poderá elevar a produção atual dele em 40% tendo, entretanto, um aumento nos custos fixos de 20%.
Nas condições informadas, se a indústria atender à demanda do mercado consumidor e adotar o método do custeio por absorção, o custo unitário de produção do tal produto, em reais, será
No custeio variável, o valor que resulta da diferença entre o preço de venda e os gastos referentes aos custos e despesas variáveis é denominado
No primeiro trimestre de 2012, uma Indústria concluiu a produção de 600 unidades de um produto, tendo vendido 400 unidades ao preço unitário de R$120,00. No mesmo período, foram coletadas as informações abaixo:
Custo Variável Unitário R$20,00
Total de Custos Fixos R$18.000,00
Despesas Variáveis de Vendas R$2,00 por unidade
Estoque Inicial de Produtos Acabados R$0,00
Com base nas informações acima, feitas as devidas apurações, o Custo dos Produtos Vendidos calculado, respectivamente, por meio do Custeio por Absorção e do Custeio Variável, alcançou os seguintes valores:
• custo variável (material) = $20,00 por unidade;
• custos fixos são de $50.000,00 por período;
• despesas fixas totalizam a $20.000,00 por período.
A empresa havia liquidado seus estoques em maio e concedeu férias aos funcionários em junho. No mês de julho, a empresa produziu 20 mil unidades do produto e vendeu 10 mil unidades.
A taxa de absorção de custos fixos foi de $ 50.000,00 / 20.000 unidades = $2,50 por unidade produzida.
No mês de agosto, a empresa produziu 25 mil unidades e vendeu 15 mil unidades.
De maneira uniforme, a Cia Indústria e Comércio Caçamba utiliza o Custeio por Absorção para fins de mensuração de seus estoques e adota a técnica PEPS. Sendo assim, o valor do lucro líquido do mês de agosto foi de:
I- o sistema de apropriação de custos denominado de custeio por absorção apropria todos os custos de produção aos produtos elaborados.
II- o sistema de apropriação de custos denominado Custeio por Absorção apropria somente a custos indiretos de fabricação aos produtos elaborados.
III- a legislação do imposto de renda e da contribuição social sobre o lucro impede a adoção do custeio variável para a determinação do custo unitário.
O correto está em:
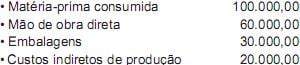
Considerando exclusivamente as informações recebidas e sabendo que a indústria adota o custeio por absorção, o custo desse produto acabado, ao final do período produtivo, em reais, é
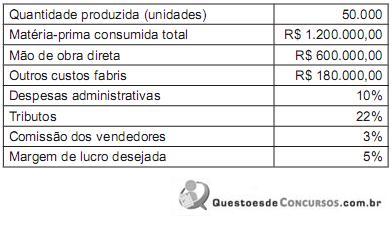
Um administrador, considerando exclusivamente as informações recebidas, sabe que o preço de venda unitário desse produto, com base no custo por absorção a ser praticado por essa indústria, em reais, deverá ser de
Uma indústria apresentou as seguintes informações referentes à produção de um determinado período produtivo:
• Custo unitário de produção, em reais
Custeio por absorção 25,50
Custeio variável 19,50
• Produção (em quantidade de unidades)
Da capacidade instalada: 62.500
Do período produtivo das informações: 50.000
• Estimativas da empresa para o próximo período produtivo
Aumento da produção: 20% aplicados sobre a produção atual (período das informações)
Manutenção da estrutura atual de todos os custos da indústria
Considerando exclusivamente as informações recebidas, o custo unitário de produção para o novo período produtivo, calculado pelo custeio por absorção, em reais, é
de matéria-prima, R$ 15.000,00 de mão de obra direta e R$ 55.000,00
de custos indiretos de fabricação em sua produção do mês de setembro
de 2012. O saldo inicial dos estoques de produtos em elaboração do
referido mês foi de R$ 8.000,00 e a fábrica não possuía estoque de
produtos acabados no início do mês. Considerando que a fábrica vende
seu único produto por R$ 20,00 a unidade e que foi vendida a
produção total de 6.000 unidades, julgue os itens que se seguem.

Com base nessas informações e considerando que essa indústria não
possuía estoques no início do ano e adota o custeio por absorção,
julgue os itens a seguir.
Com base nessas informações e considerando que essa indústria não
possuía estoques no início do ano e adota o custeio por absorção,
julgue os itens a seguir.
Com base nessas informações e considerando que essa indústria não
possuía estoques no início do ano e adota o custeio por absorção,
julgue os itens a seguir.
As anotações da indústria feitas no mesmo período produtivo, somente sobre esse produto, são:
• Custo dos produtos vendidos
Apurado pelo método do custeio por absorção = R$ 75,00
Apurado pelo método do custeio variável = R$ 60,00
• Despesas fixas = R$ 240.000,00
• Despesas variáveis = nenhuma anotada
Considerando-se exclusivamente as anotações apresentadas pela indústria, o ponto de equilíbrio ou ponto de ruptura na venda desse produto ocorrerá quando as vendas alcançarem, em unidades, a quantidade de

 Conheça nossos planos