Questões de Concurso
Sobre conceitos e objetivos em auditoria
Foram encontradas 164 questões


Além de ser de interesse público, exige-se que os contadores que prestam serviços, denominados contadores externos, atuem com independência ao realizar trabalhos de auditoria e revisão. A NBC PA 400 – INDEPENDÊNCIA PARA TRABALHO DE AUDITORIA E REVISÃO dispõe exaustivamente sobre o assunto.
Considerando o exposto nessa norma, analise as afirmativas a seguir e assinale (V) para a verdadeira e (F) para a falsa.
( ) A independência em auditoria pode ser ameaçada por conflitos de interesse, familiaridade ou pressões externas. Identificar e aplicar salvaguardas contra tais ameaças é responsabilidade do auditor.
( ) A independência está vinculada aos princípios da objetividade, da integridade e da impessoalidade.
( ) A independência compreende a independência de pensamento e a aparência de independência.
( ) A independência deve ser mantida durante o período de contratação, o período do trabalho e o período coberto pelas demonstrações contábeis.
As afirmativas são, respectivamente,
I. Um profissional contratado pela administração da empresa avaliou os controles internos, os riscos operacionais e a aderência dos departamentos às políticas corporativas, elaborando recomendações de melhoria gerencial.
II. Profissionais de uma firma (com registro na CVM e no CNAI) examinaram as demonstrações contábeis da companhia para emitir opinião independente acerca da adequação das demonstrações financeiras conforme as normas contábeis vigentes.
III. Auditores vinculados à Secretaria da Fazenda de um Estado iniciaram procedimento de fiscalização para verificar a correta apuração e recolhimento do ICMS, mediante análise de NF-e, EFD ICMS/IPI e cruzamentos eletrônicos.
IV. Um contador nomeado pelo juiz elaborou laudo técnico para apurar haveres societários e quantificar danos financeiros em processo judicial envolvendo os sócios da entidade.
As situações I, II, III e IV correspondem, respectivamente, a
Em relação aos tipos e classificações da auditoria, ao seu objeto e a seus objetivos, bem como à natureza e às fases do processo de auditoria, julgue o item seguinte.
É objetivo da auditoria financeira aumentar o grau de confiança dos usuários das informações financeiras produzidas pelas demonstrações contábeis.
I. No trabalho de asseguração razoável, o auditor independente reduz o risco do trabalho a um nível aceitavelmente baixo nas circunstâncias do trabalho e expressa sua conclusão de forma positiva, transmitindo sua opinião sobre o resultado da mensuração ou avaliação do objeto de acordo com os critérios aplicáveis.
II. Os critérios adequados para mensuração ou avaliação do objeto devem apresentar as seguintes características: relevância, integralidade, confiabilidade, neutralidade e compreensibilidade.
III. No trabalho de asseguração limitada, o auditor independente obtém segurança absoluta de que a informação do objeto está livre de distorções relevantes, expressando sua conclusão na forma negativa.
Está correto o que se afirma em
Considere‑se a tabela a seguir.
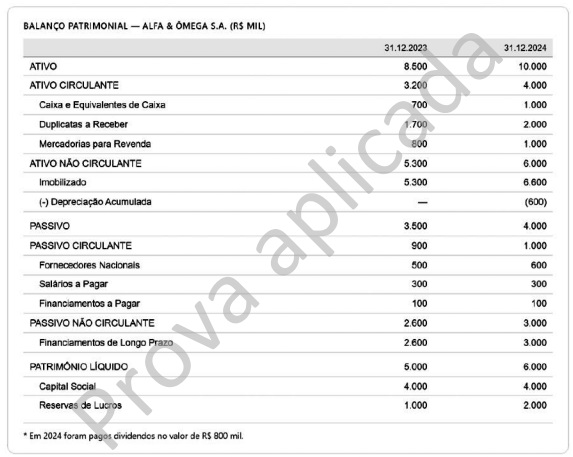
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
A auditoria interna difere da auditoria independente essencialmente pelo vínculo do auditor com a entidade, pois o auditor interno integra a própria organização auditada ou presta serviços a ela de forma dedicada, ao passo que o auditor independente mantém independência formal em relação à entidade.
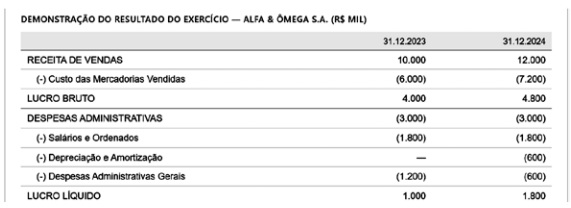
Considere‑se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
Os papéis de trabalho são documentos elaborados ou obtidos pelo auditor durante a auditoria, que registram os procedimentos aplicados, as evidências obtidas e as conclusões alcançadas, constituindo suporte para o relatório de auditoria.
Em relação à auditoria, à documentação, aos procedimentos, à preparação de informações, aos controles internos e ao atendimento a auditores, julgue o item a seguir.
A finalidade da auditoria contábil é detectar fraudes e irregularidades em demonstrações financeiras e emitir parecer conclusivo sobre os seus autores.
A respeito da natureza da evidência de auditoria, da documentação de auditoria, da amostragem em auditoria, de técnicas de controle e dos objetivos do auditor independente, julgue o item a seguir, de acordo com as Normas Brasileiras de Contabilidade (NBC).
O objetivo do auditor independente deve ser emitir uma opinião imparcial com base nas expectativas do gestor da organização auditada.
O Conselho Federal de Contabilidade (CFC) é o órgão responsável pela emissão, atualização e supervisão das normas brasileiras de contabilidade aplicáveis à auditoria, especialmente as Normas Brasileiras de Contabilidade – Técnicas de Auditoria (NBC TA). Com base nessas normas de auditoria, julgue o item seguinte.
Auditor experiente é um indivíduo (interno ou externo à firma de auditoria) que possui experiência prática de auditoria e certificação profissional de auditor.
Julgue o próximo item, no que se refere a auditoria e seus conceitos gerais, procedimentos de auditoria, testes de observância e testes substantivos.
A auditoria independente é realizada para esclarecer questões técnicas em litígios contábeis, enquanto a perícia contábil trata da emissão de um laudo pericial sobre as demonstrações contábeis de uma empresa.
( ) A remessa dos demonstrativos de direcionamento dos recursos captados em depósitos de poupança é um processo a ser realizado de acordo com normas do Conselho Monetário Nacional (CMN) e do Banco Central do Brasil (BCB), sendo essencial que, nesse contexto, o auditor realize o procedimento de auditoria de Conformidade com Regulamentações.
( ) No contexto da auditoria do demonstrativo de direcionamento dos recursos captados em depósitos de poupança, dentre outras responsabilidades do auditor, destacam-se: monitoramento das instituições financeiras, verificação do direcionamento dos recursos de poupança, definição da remuneração da poupança e estabilidade financeira.
( ) O demonstrativo de direcionamento dos recursos captados em depósitos de poupança pelas entidades integrantes do Sistema Brasileiro de Poupança e Empréstimos (SBPE) é de elaboração e remessa obrigatória para o Banco Central do Brasil e só poderá ser submetido à auditoria independente junto com a auditoria das demonstrações contábeis.
( ) O trabalho de auditoria, conforme a CTA 26, é auditar o demonstrativo de direcionamento dos recursos captados em depósitos de poupança, sendo que, para realização dele, o auditor deve adotar norma contábil que trate de auditoria de quadros isolados, de elementos, de contas ou itens específicos das demonstrações contábeis.
A sequência está correta em
( ) No trabalho de asseguração razoável, o auditor independente reduz o risco do trabalho para um nível aceitavelmente baixo nas circunstâncias do trabalho como base para a sua conclusão.
( ) No trabalho de asseguração limitada, o auditor independente reduz o risco do trabalho para um nível altamente baixo nas circunstâncias do trabalho, o que o torna menor do que para um trabalho de asseguração razoável.
( ) Nem todos os trabalhos realizados por auditores independentes são trabalhos de asseguração; cita-se como exemplo, trabalhos abrangidos pelas Normas de Serviços Correlatos e trabalhos de consultoria (ou assessoria), tais como gerenciamento e consulto rias tributárias.
( ) Os trabalhos para prestar declarações em processos judiciais sobre contabilidade, auditoria, tributação ou outros assuntos também são trabalhos de asseguração.
A sequência está correta em
As principais formas de agrupamento de auditoria são quanto ao tipo de intervenção, sendo interna ou externa. Avalie as afirmações a seguir:
I.Realizada por consultores os quais não possuem vínculo com a organização.
II. Verifica o controle interno e demais atividades da empresa como análise das demonstrações contábeis.
III. Realizada de forma regular e programada.
Fonte: Giusti, Maria Isabel - Auditoria e Consultoria na Gestão Pública - Ed. Senac - São Paulo, 2019.
Quais afirmações citadas correspondem a auditoria externa, assinale a alternativa correta:

 Conheça nossos planos