Questões de Concurso Sobre conceitos e objetivos em auditoria

Foram encontradas 158 questões

Q2486051 Auditoria
Conforme a NBC TA 200, “distorção é a diferença entre o valor, a classificação, a apresentação ou a divulgação de uma demonstração contábil relatada e o valor, a classificação, a apresentação ou a divulgação que é exigida para que o item esteja de acordo com a estrutura de relatório financeiro aplicável”.
Assinale a opção que, segundo a NBC TA 200, identifica quando as distorções, inclusive as omissões, são consideradas relevantes. 
Alternativas
Q2446564 Auditoria

Julgue o item a seguir.


A responsabilidade trabalhista dos auditores fiscais decorre da realização de auditorias externas, implicando na responsabilidade direta sobre a contratação e gestão de pessoal nas entidades auditadas.

Alternativas
Q2446502 Auditoria

Julgue o item a seguir.


A independência de auditoria, crucial para o exercício da função, exige do auditor postura que permita expressar opiniões sem influências externas. A condição é garantida pela independência de pensamento e aparência, essenciais para emitir relatórios objetivos. 

Alternativas
Q4193969 Auditoria
A respeito das semelhanças entre a auditoria interna e a auditoria externa independente, é correto afirmar que:
Alternativas
Q2221613 Auditoria

No que se refere às noções de auditoria, julgue o item seguinte.


A auditoria independente agrega valor ao resultado da organização, além de apresentar subsídios para o aperfeiçoamento dos processos, da gestão e dos controles internos, por meio da recomendação de soluções para as inconformidades apontadas.

Alternativas
Q2208781 Auditoria
Entre outros fatores, uma firma de auditoria pode vir a ter a sua independência profissional comprometida 
Alternativas
Ano: 2023 Banca: UFMA Órgão: UFMA Prova: UFMA - 2023 - UFMA - Auditor |
Q2195041 Auditoria
A determinação precisa dos objetivos da auditoria, bem como a identificação do universo a ser examinado, são algumas das exigências básicas para a elaboração de um adequado____________________. Selecione a opção CORRETA para preencher o espaço: 
Alternativas
Q2132461 Auditoria

De acordo com as normas técnicas de auditoria independente (NBC TA), julgue o item seguinte.  


O auditor independente que pretenda utilizar-se de auditoria interna para obter evidência de auditoria de demonstrações contábeis deve proceder à avaliação prévia da função de auditoria interna na empresa auditada para determinar se o trabalho da auditoria interna poderá ser de fato utilizado.
Alternativas
Q2131789 Auditoria
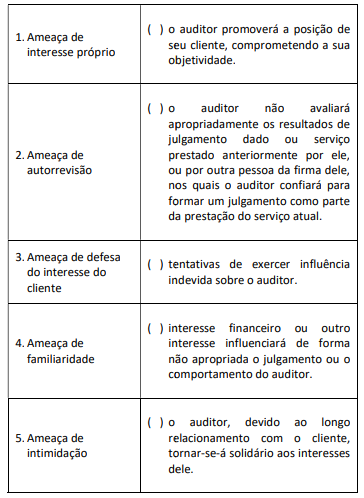
Considerando o interesse público, no caso de trabalhos de auditoria, requer-se que os membros das equipes de auditoria atuem com independência em relação aos clientes de auditoria. Nesse contexto, ameaças à independência podem ser criadas por ampla gama de relações e de circunstâncias. Sobre as categorias nas quais as ameaças à independência podem ser enquadradas, relacione a segunda coluna de acordo com a primeira. Imagem associada para resolução da questão

Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Alternativas
Ano: 2022 Banca: CEPS-UFPA Órgão: UFPA Prova: CEPS-UFPA - 2022 - UFPA - Auditor |
Q4173007 Auditoria
A NBC TA 210 (R1), que trata da Concordância com os Termos do Trabalho de Auditoria, apresenta alguns atributos das estruturas de relatórios financeiros normalmente aceitáveis, que resultam em informações fornecidas em demonstrações contábeis, as quais são úteis para os usuários previstos. No entanto, apesar de ser um atributo qualitativo importante na estrutura conceitual, não faz parte diretamente desse elenco de atributos citados pela referida norma a
Alternativas
Ano: 2022 Banca: Quadrix Órgão: CRC-MG Prova: Quadrix - 2022 - CRC-MG - Fiscal |
Q1989388 Auditoria
A auditoria é uma técnica das ciências contábeis de análise detalhada na qual um contador-auditor faz uma revisão de todo o trabalho realizado pela contabilidade da entidade, criticando, de forma analítica, os registros contábeis, para verificar se existe alguma impropriedade. Quanto a esse assunto, julgue o item.

Em auditoria independente de demonstrações contábeis, quando o auditor obtém evidências adequadas e suficientes de que as demonstrações tomadas em conjunto contêm distorção relevante e generalizada, a opinião a ser emitida é a modificada, do tipo com ressalva. 
Alternativas
Q1961177 Auditoria

Em relação à auditoria independente de um fundo de pensão, considerando-se as normas específicas da Previc, tem-se regulamentada a substituição periódica do auditor independente por meio da Resolução CNPC nº 44, de 2021.


Dessa forma, de acordo com essa Resolução, as entidades de auditoria devem

Alternativas
Q1866165 Auditoria
Periodicamente, os tribunais de contas devem aprovar programa de garantia de qualidade a ser aplicado às auditorias concluídas. Acerca do controle de qualidade da auditoria, julgue o item subsequente.

 Uma das fases do programa de controle de qualidade das auditorias realizadas pelos tribunais de contas é a supervisão, a qual é conduzida por comissões compostas de profissionais experientes em auditoria pertencentes ao sistema de controle externo, necessariamente alheios aos quadros de pessoal desses tribunais.
Alternativas
Q1858567 Auditoria
Com relação à forma de realização de uma auditoria, poderá ser interna e externa. No que se refere à auditoria interna, assinale a alternativa correta.
Alternativas
Q1814293 Auditoria
Com relação ao ceticismo e ao julgamento profissional do auditor segundo a NBC TA 200, assinale a alternativa incorreta.
Alternativas
Q1814292 Auditoria
Com relação à comunicação de deficiências de controle interno definida pela NBC TA 265, assinale a alternativa incorreta.
Alternativas
Q1814291 Auditoria
Com relação aos riscos de distorção relevante definidos pela NBC TA 315, assinale a alternativa incorreta.
Alternativas
Q1817852 Auditoria
A principal responsabilidade pela prevenção e detecção da fraude é dos responsáveis pela governança da entidade e da sua administração. É importante que a administração, com a supervisão geral dos responsáveis pela governança, enfatize a prevenção da fraude, o que pode reduzir as oportunidades de sua ocorrência, e a dissuasão da fraude, o que pode persuadir os indivíduos a não perpetrar fraude por causa da probabilidade de detecção e punição. Isso envolve um compromisso de criar uma cultura de honestidade e comportamento ético, que pode ser reforçado por supervisão ativa dos responsáveis pela governança. A supervisão geral por parte dos responsáveis pela governança inclui a consideração do potencial de burlar controles ou de outra influência indevida sobre o processo de elaboração de informações contábeis, tais como tentativas da administração de gerenciar os resultados para que influenciem a percepção dos analistas quanto à rentabilidade e desempenho da entidade.
(NBC TA 240 – Resp. Auditor em Relação a Fraude, no Contexto da Auditoria de Demonstrações Contábeis.)
Sobre auditoria interna e externa, assinale a afirmativa INCORRETA.
Alternativas
Q1823729 Auditoria
Asseguração é o trabalho no qual o auditor independente visa obter evidências apropriadas e suficientes para expressar sua conclusão, de forma a aumentar o grau de confiança dos usuários previstos sobre o resultado da mensuração ou avaliação do objeto, de acordo com os critérios que sejam aplicáveis. O resultado da mensuração ou avaliação do objeto é a informação que resulta da aplicação do critério ao objeto. NÃO se refere ao resultado da mensuração e avaliação aplicada ao objeto do trabalho de auditoria 
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente |
Q1300958 Auditoria
Conforme a norma sobre controle de qualidade para firmas de auditores independentes (pessoas físicas e jurídicas), o auditor deve estabelecer políticas e procedimentos para fornecer segurança razoável de que a firma e seu pessoal cumprem as exigências éticas relevantes, sendo que essas políticas e procedimentos devem contemplar alguns aspectos essenciais.
Acerca desses aspectos, assinale a opção CORRETA.

Alternativas
Respostas
21: E
22: E
23: C
24: E
25: E
26: D
27: A
28: C
29: B
30: C
31: E
32: E
33: E
34: B
35: D
36: A
37: D
38: B
39: B
40: A