Questões de Concurso
Sobre auditoria independente (externa) em auditoria
Foram encontradas 1.646 questões


Correlacione os conceitos às suas definições, conforme a NBC TA 200 (R1) (Objetivos Gerais do Auditor Independente e a Condução da Auditoria em Conformidade com Normas de Auditoria) e assinale a opção correta.
CONCEITOS
I- Risco de auditoria II- Risco de detecção III- Julgamento profissional IV- Ceticismo profissional V- Evidência de auditoriaDEFINIÇÕES
() Postura que inclui mente questionadora, alerta para condições que possam indicar distorção por erro ou fraude e avaliação crítica das evidências.
() Aplicação do treinamento, conhecimento e experiência relevantes na tomada de decisões informadas no contexto das normas profissionais.
() Risco de que procedimentos realizados pelo auditor não detectem distorção relevante existente.
() Informações utilizadas pelo auditor para fundamentar suas conclusões e embasar sua opinião.
() Risco de o auditor expressar opinião inadequada quando as demonstrações contábeis contiverem distorção relevante.
No âmbito do Comando da Aeronáutica, o Centro de Controle Interno da Aeronáutica (CENCIAR) desempenha papel fundamental na fiscalização e no assessoramento da gestão. Durante a realização de uma auditoria financeira externa nas demonstrações contábeis de uma unidade gestora da Aeronáutica, o auditor independente (ou o órgão de controle externo) decide avaliar a possibilidade de utilizar os trabalhos realizados pelos auditores internos do CENCIAR para fins de otimização de recursos e profundidade de testes.
Considerando as disposições da NBC TA 610 – Utilização do Trabalho de Auditoria Interna, assinale a alternativa que apresenta corretamente as responsabilidades e os requisitos para essa interação entre o auditor externo e a função de auditoria interna.
(__)O parecer contábil com ressalva é emitido quando o auditor identifica distorções relevantes nas demonstrações contábeis, porém de efeito circunscrito e não generalizado sobre o conjunto das informações apresentadas.
(__)O relatório de gestão é documento que apresenta os resultados alcançados pela administração pública em determinado exercício, contemplando aspectos orçamentários, financeiros e patrimoniais.
(__)O parecer adverso é emitido quando o auditor constata a existência de limitação de escopo que o impede de obter evidência suficiente para fundamentar sua opinião sobre as demonstrações contábeis.
(__)As projeções financeiras elaboradas em laudos técnicos contábeis consideram premissas e cenários futuros, devendo o profissional explicitar as hipóteses adotadas e as limitações inerentes às estimativas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Considerando o papel da Contabilidade na sociedade e as disposições da NBC PG 100 (R1) – CUMPRIMENTO DO CÓDIGO, DOS PRINCÍPIOS FUNDAMENTAIS E DA ESTRUTURA CONCEITUAL e da NBC PG 01 – CÓDIGO DE ÉTICA PROFISSIONAL DO CONTADOR, a atuação adequada da firma de auditoria deve refletir a ideia de que
Considere‑se a tabela a seguir.
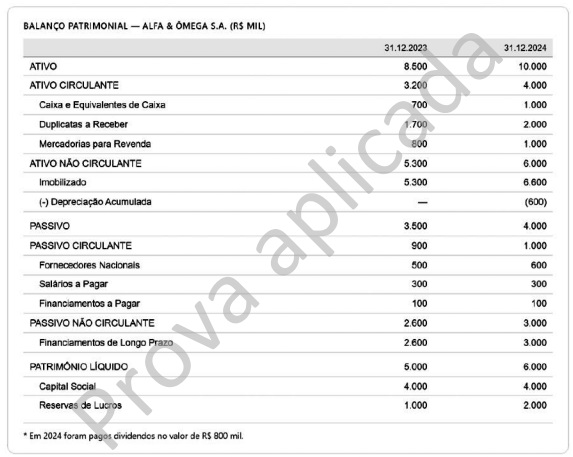
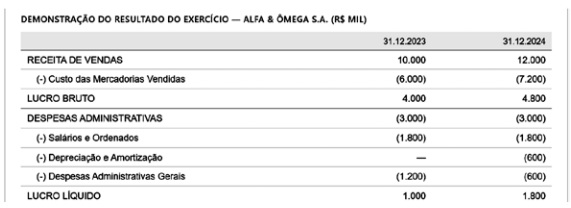
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
A auditoria interna difere da auditoria independente essencialmente pelo vínculo do auditor com a entidade, pois o auditor interno integra a própria organização auditada ou presta serviços a ela de forma dedicada, ao passo que o auditor independente mantém independência formal em relação à entidade.
Considere‑se a tabela a seguir.
Com base nessa situação hipotética e considerando que os dados apresentados foram fornecidos pela área contábil da Alfa & Ômega S.A., que seria uma sociedade empresária atuante no segmento comercial, para fins de análise e apuração contábil, julgue o item a seguir.
Os papéis de trabalho são documentos elaborados ou obtidos pelo auditor durante a auditoria, que registram os procedimentos aplicados, as evidências obtidas e as conclusões alcançadas, constituindo suporte para o relatório de auditoria.
I. Uma opinião com ressalva deve ser expressa quando o auditor conclui que as distorções são relevantes, mas não generalizadas, ou quando não consegue obter evidência suficiente, mas os possíveis efeitos poderiam ser relevantes, porém não generalizados.
II. Em caso de limitação imposta pela administração após a aceitação do trabalho, se o auditor não obtiver evidência suficiente e concluir que os possíveis efeitos de distorções não detectadas poderiam ser relevantes e generalizados, deverá emitir uma opinião adversa.
III. Quando o auditor modifica sua opinião, deve utilizar, na seção “Opinião”, o título “Opinião com ressalva”, “Opinião adversa” ou “Abstenção de opinião”, conforme apropriado.
IV. A inclusão de uma opinião não modificada sobre um quadro isolado das demonstrações contábeis no mesmo relatório que contém uma opinião adversa sobre as demonstrações como um todo é permitida pela norma.
Está correto o que se afirma em
I. Existe relacionamento comercial próximo com cliente de auditoria ou sua administração.
II. Familiar próximo de membro da equipe de auditoria é empregado em posição de exercer influência significativa sobre a elaboração dos registros contábeis ou das demonstrações contábeis do cliente a respeito dos/das quais a firma emitirá uma opinião.
III. Membro da equipe de auditoria envolvida em trabalho de auditoria por longo período de tempo tem contato/relacionamento com membros da alta administração do cliente de auditoria, mesmo que essa relação tenha ocorrido quando essas pessoas eram empregadas de outras entidades.
IV. Familiar imediato de sócio de firma de autoria independente recebe herança de cliente de auditoria.

 Conheça nossos planos