Questões de Concurso
Sobre receita pública em administração financeira e orçamentária
Foram encontradas 2.196 questões


( ) Receita Patrimonial
( ) Operações de Crédito
( ) Receita de Serviços
( ) Alienação de Bens
Após ter assinalado, observe a mesma sequência, de cima para baixo e assinale a alternativa que corresponde à codificação obtida:
Nesse sentido, é correto afirmar que
Nesse contexto, analise as informações:
I.Provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
II.De conversão, em espécie, de bens e direitos.
III.Tributária, patrimonial e agropecuária.
IV.De contribuições, industrial e serviços.
Marque a alternativa com informações referentes às "Receitas de Capital".
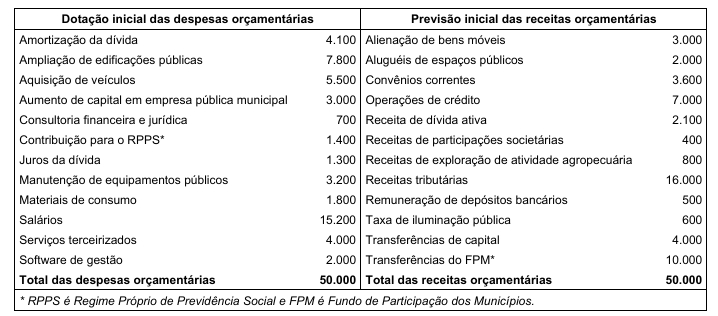
Com base nas informações acima, assinale a alternativa correta.
I- Uma forma de classificar os gastos públicos é pela sua finalidade, de forma a retratar as áreas de ação governamental. São gastos agrupados no orçamento por funções e subfunções.
II- A classificação das despesas pela sua finalidade do gasto leva em consideração se o desembolso é apenas para manter o governo em funcionamento ou para redistribuição de renda.
III- Com relação às receitas, um exemplo da cobrança de tributos por meio das taxas é a valorização de um imóvel particular por conta do asfaltamento de uma rua com recursos públicos.
É CORRETO o que se afirma em:
• Contribuição para o Custeio do Serviço de Iluminação Pública – R$ 4.000,00
• Operações de Crédito Internas – R$ 2.0000,00
• Imposto sobre a Propriedade Predial e Territorial Urbana – R$ 50.000,00
• Imposto sobre Serviços de Qualquer Natureza – ISSQN – R$ 35.000,00
• Taxa de Localização e Funcionamento – R$ 2.000,00
• Aluguéis, Arrendamentos, Foros, Laudêmios, Tarifas de Ocupação – R$ 10.000,00
• Taxa de Controle e Fiscalização Ambiental – R$ 2.000,00
• Cota-Parte do Fundo de Participação dos Municípios – FPM – R$ 120.000,00
• Amortização de Financiamento do Fundo de Financiamento ao Estudante do Ensino Superior - FIES R$ 4.000,00
O valor total das receitas que não se enquadram na categoria econômica corrente é:
( ) São recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário.
( ) Sua devolução não se sujeita a autorização legislativa, portanto, integram a Lei Orçamentária Anual (LOA).
( ) Por serem constituídos por ativos e passivos exigíveis, em geral, não tem reflexos no Patrimônio Líquido da entidade.
( ) São disponibilidades de recursos financeiros que ingressam durante o exercício e que aumentam o saldo financeiro da instituição.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Assinale a alternativa que se refere à receita de capital:
Considerando-se a classificação da despesa em três etapas distintas: planejamento, execução e controle e avaliação, assinalar a alternativa que preenche a lacuna abaixo CORRETAMENTE:
O estágio de ________ da despesa pública constitui-se na determinação, por meio de estudos e cálculos fundamentados, do montante total a ser registrado como valor máximo orçamentário a ser consumido pela Administração Pública na execução do orçamento.
O exercício financeiro coincidirá com o ano civil. Pertencem ao exercício financeiro as receitas neles arrecadadas e as despesas nele legalmente empenhadas. Assinale a alternativa correta com relação ao exercício financeiro.
São receitas públicas as entradas definitivas de todo e qualquer dinheiro nos cofres públicos. Em relação à origem, podem ser classificadas em:
I. Receitas públicas originárias: também chamadas de receitas não tributárias, são as que decorrem da exploração do bem público. Podemos citar como exemplos as atividades do Estado submetidas ao direito privado (contratos, herança vacante, doações etc.), a exploração do patrimônio do Estado (vias públicas, mercados, espaços em aeroportos etc.) ou em decorrência de serviços públicos prestados por concessionário (preço público).
II. Receitas derivadas: são as que provêm do constrangimento sobre o patrimônio particular. São os tributos (com exceção dos empréstimos compulsórios, pois estes constituem entradas provisórias) e as penalidades (pecuniárias - multa - ou não - perdimento e apreensão de bens etc.).
III. Receitas transferidas. São aquelas decorrentes da transferência entre os entes da Federação. A hipótese mais comum é a repartição da arrecadação tributária, realizada nos termos dos artigos 157 a 162 da CF. A despeito de ser uma receita cuja origem é o pagamento de tributos, trata-se de receita transferida, pois não decorre da competência tributária da entidade política que a recebe.
Está(ão) CORRETA(S):

 Conheça nossos planos