Questões de Concurso Sobre administração financeira e orçamentária
Foram encontradas 24.440 questões


Julgue o item subsequente, relativo ao sistema orçamentário, ao processo de orçamentação, bem como à programação e execução orçamentária e financeira.
A programação orçamentária e financeira visa compatibilizar o ritmo de realização das despesas com a disponibilidade efetiva de recursos, para assegurar o equilíbrio entre receitas e despesas ao longo do exercício financeiro.
Julgue o item subsequente, relativo ao sistema orçamentário, ao processo de orçamentação, bem como à programação e execução orçamentária e financeira.
A estrutura programática do orçamento público organiza as ações governamentais em programas, possibilitando a vinculação das despesas a objetivos estratégicos mensuráveis, o que facilita o planejamento, a execução, o monitoramento e a avaliação das políticas públicas.
Julgue o item subsequente, relativo ao sistema orçamentário, ao processo de orçamentação, bem como à programação e execução orçamentária e financeira.
Os créditos ordinários destinam-se a despesas não previstas na LOA e são utilizados para o atendimento de necessidades imprevisíveis, ao passo que os créditos adicionais especiais são utilizados exclusivamente para o reforço de dotações já existentes no orçamento, sem a criação de novas despesas ou ações governamentais.
Julgue o item subsequente, relativo ao sistema orçamentário, ao processo de orçamentação, bem como à programação e execução orçamentária e financeira.
Ao transferir a responsabilidade pela execução de parte do orçamento para unidades gestoras específicas, a descentralização orçamentária amplia a autonomia administrativa e financeira na aplicação dos recursos.
Acerca do orçamento público, julgue o item que se segue.
O orçamento incremental é uma técnica que reduz a rigidez na alocação de recursos públicos, permitindo ajustes significativos na distribuição das despesas a cada exercício financeiro.
Acerca do orçamento público, julgue o item que se segue.
Durante o ciclo orçamentário, a fase de controle e avaliação do orçamento ocorre exclusivamente após o encerramento do exercício financeiro, sendo realizada pelos órgãos de fiscalização externa.
• O valor total dos serviços de manutenção a serem realizados e empenhados dentro do exercício financeiro de 2024 é de R5 600.000. Até o momento do levantamento, nenhum serviço de manutenção de elevadores havia sido realizado e nenhuma despesa orçamentária referente a esse tipo de serviço tinha sido executada.
• A lei orçamentária anual referente ao exercício financeiro de 2024 fixa dotação total de R$ 27.500.000 para o elemento de despesa “Outros Serviços de Terceiros — Pessoa Jurídica”.
• No exercício financeiro de 2024 já havia sido empenhado, liquidado e pago o montante de R$ 27.200.000 no elemento de despesa “Outros Serviços de Terceiros — Pessoa Jurídica”.
• O Resultado Financeiro referente ao ano de 2023 foi positivo, no valor de R$ 200.000.
• O Balanço Patrimonial de 31/12/2023 apresenta ativo financeiro total de R$ 2.000.250.000 e passivo financeiro total de R$ 2.000.000.000.
• Não há saldos de créditos adicionais transferidos de exercícios anteriores.
• Não houve excesso de arrecadação entre janeiro de 2024 e o momento atual dos levantamentos.
• A tendência do exercício é que não ocorra excesso de arrecadação até o final do exercício financeiro de 2024.
• Há a possibilidade de anulação de dotações orçamentárias fixadas na lei orçamentária anual referente ao exercício financeiro de 2024 no valor de R$ 100.000. Tais dotações orçamentárias não possuem vinculações.
Para viabilizar empenhos que somem R$ 600.000 no elemento de despesa “Outros Serviços de Terceiros — Pessoa Jurídica”, o gestor poderá, de acordo com a Lei nº 4320/1964, utilizar o saldo remanescente fixado na lei orçamentária anual referente ao exercício financeiro de 2024 e utilizar o
Leia a Tabela 1 para responder à questão.


O valor da arrecadação das receitas patrimoniais é de
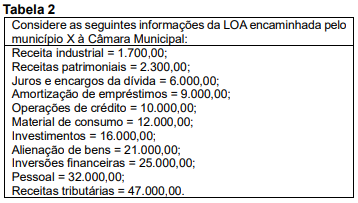
Leia a Tabela 2 para responder à questão.
Leia a Tabela 1 para responder à questão.

Leia a Tabela 1 para responder à questão.
Julgue o próximo item, em relação a restos a pagar e despesas de exercícios anteriores no setor público.
Os empenhos que corram à conta de créditos com vigência plurienal e que não tenham sido liquidados somente serão computados como restos a pagar no último ano de vigência do crédito.
Julgue o próximo item, em relação a restos a pagar e despesas de exercícios anteriores no setor público.
A autoridade competente para empenhar a despesa deve ser a responsável pelo reconhecimento da obrigação de pagamento das despesas com exercícios anteriores.
A regularização de débito inscrito no CADIN pode ocorrer mediante a suspensão do registro, quando o devedor comprovar ter ajuizado ação em que se discute a obrigação, oferecendo garantia idônea e suficiente ao juízo, ou quando a exigibilidade do crédito estiver suspensa nos termos da lei.
Salvo disposição legal em contrário, os órgãos públicos que necessitarem de documentos comprobatórios que constem em base de dados oficial da administração pública federal deverão obtê-los diretamente, não podendo exigi-los dos usuários dos serviços públicos.

 Conheça nossos planos