Questões de Concurso
Sobre despesa pública em administração financeira e orçamentária
Foram encontradas 3.374 questões


Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Marmeleiro - PR
Prova:
FAU - 2026 - Prefeitura de Marmeleiro - PR - Contador |
Q3866635
Administração Financeira e Orçamentária
As despesas públicas dividem-se em orçamentárias e não orçamentárias, de acordo
com o destino do recurso financeiro. Assinale a única alternativa que NÃO apresenta uma
receita orçamentária segundo a legislação brasileira:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Marmeleiro - PR
Prova:
FAU - 2026 - Prefeitura de Marmeleiro - PR - Contador |
Q3866630
Administração Financeira e Orçamentária
Os dados relativos à folha de pagamento dos servidores públicos referente ao mês de
novembro de 2025 foram os seguintes:
- Valor bruto da folha de pagamento: R$ 3.100.000,00.
- Desconto previdência social dos servidores: R$ 400.000,00.
- Previdência social parte patronal (Ente Público): R$ 600.000,00.
- Descontos consignações na folha de pagamento: R$ 200.000,00.
Considerando que não havia sido realizado nenhum registro no sistema orçamentário anterior, o valor da despesa orçamentária registrado será de:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Marmeleiro - PR
Prova:
FAU - 2026 - Prefeitura de Marmeleiro - PR - Contador |
Q3866629
Administração Financeira e Orçamentária
No mês de setembro de 2025 um Ente Público identificou a insuficiência temporária de
recursos no mês de outubro, somente voltando ao equilíbrio financeiro no mês de
novembro de 2025. Diante da situação, foram realizadas as seguintes operações:
- Obtenção de operação de crédito por antecipação da receita orçamentária em 01/10/2025, no valor de R$ 600.000,00.
- Pagamento integral da operação em 30/11/2025 no valor de R$ 630.000,00, sendo R$ 15.000,00 relativos a juros para cada mês da operação.
Com base nas informações acima e considerado que o Ente não utiliza a modalidade de empenho global, assinale a alternativa CORRETA:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Marmeleiro - PR
Prova:
FAU - 2026 - Prefeitura de Marmeleiro - PR - Contador |
Q3866627
Administração Financeira e Orçamentária
No mês de outubro de 2025 um Ente público adquiriu um equipamento para uso da
Secretaria Municipal de Saúde. Os dados da aquisição foram os seguintes:
- Valor total do bem: R$ 300.000,00.
- Forma de aquisição: R$ 150.000,00 pago a vista e o restante em 15 parcelas de R$ 10.000,00, com primeiro vencimento no mês de novembro de 2025.
- Valor mensal da depreciação: R$ 2.000,00.
Considerando que não foi realizado nenhum registro contábil anterior relativo à aquisição, assinale a alternativa que apresenta, respectivamente, o valor da despesa orçamentária nos meses de outubro e novembro:
Ano: 2026
Banca:
FAU
Órgão:
Prefeitura de Marmeleiro - PR
Prova:
FAU - 2026 - Prefeitura de Marmeleiro - PR - Contador |
Q3866626
Administração Financeira e Orçamentária
Considere que um determinado Município não adota o modelo global de empenho,
realizando o registro das despesas segundo o princípio de competência. Considere que um
Ente público apresentou as seguintes informações relativas ao mês de outubro de 2025:
- Valor mensal do Contrato de limpeza e Conservação dos imóveis do Ente: R$ 80.000,00.
- Valor Bruto da Nota Fiscal de Serviços recebida: R$ 80.000,00.
- Valor da previdência social (INSS) destacada/retida na Nota Fiscal: 10.000,00.
- Liquidação da despesa efetivada no dia 06/11/2025.
Com base nos dados acima, o valor da despesa orçamentária no mês de novembro de 2025 foi de:
Q3864727
Administração Financeira e Orçamentária
A execução da despesa pública envolve três estágios
principais: Empenho, Liquidação e Pagamento. Sobre esses
estágios, analise as afirmativas abaixo:
(__) o Empenho é o ato que cria a obrigação de pagamento para o Estado, reservando a dotação orçamentária.
(__) a Liquidação ocorre após o Pagamento e consiste na comprovação da entrega do bem ou serviço.
(__) o Pagamento é o estágio final, que se efetiva com a emissão da ordem bancária ou cheque ao credor.
(__) a anulação de um Empenho não utilizado é um Fato Administrativo, pois não afeta o patrimônio.
(__) o estágio da Liquidação é regido pelo regime de competência, pois reconhece a despesa no momento da ocorrência do fato gerador.
Assinale a alternativa correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
TCE-MG
Prova:
CESPE / CEBRASPE - 2026 - TCE-MG - Analista de Controle Externo - Especialidade: Ciências Contábeis |
Q3861321
Administração Financeira e Orçamentária
Na verificação do atendimento dos limites estabelecidos em
relação às despesas de pessoal das entidades do setor público,
devem ser contempladas as
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-PR
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-PR - Agente Fazendário Estadual (Todos os Cargos) |
Q3855858
Administração Financeira e Orçamentária
A estrutura programática do orçamento público organiza as
despesas em programas, ações (projetos, atividades, operações
especiais) e subtítulos, identificando o que será feito (políticas
públicas) e os resultados esperados (bens/serviços), conectando o
planejamento à execução orçamentária, com o objetivo de demonstrar
a efetividade dos gastos e permitir o controle e a transparência.
Com base na estrutura programática do orçamento público brasileiro e nos mecanismos de créditos ordinários e adicionais previstos na legislação orçamentária, assinale a opção correta.
Com base na estrutura programática do orçamento público brasileiro e nos mecanismos de créditos ordinários e adicionais previstos na legislação orçamentária, assinale a opção correta.
Ano: 2026
Banca:
CESPE / CEBRASPE
Órgão:
SEFAZ-PR
Prova:
CESPE / CEBRASPE - 2026 - SEFAZ-PR - Agente Fazendário Estadual (Todos os Cargos) |
Q3855852
Administração Financeira e Orçamentária
Em nosso dia a dia, categorizar as despesas é uma boa forma
de tomar consciência dos gastos da família. Há várias formas de
classificar as despesas no âmbito familiar: podemos organizar as
despesas em muitas categorias pequenas, visando detalhar e analisar
de perto cada gasto; e depois agrupá-las em poucas categorias maiores,
para ter uma visão mais geral do orçamento.
Do mesmo modo, o governo também faz uso de diversas classificações de despesas para alocar os recursos públicos. O orçamento público é estruturado de modo a agrupar as despesas segundo determinados critérios, definidos com o objetivo de atender às necessidades sociais.
Internet: <https://repositorio.enap.gov.br> (com adaptações).
Acerca da classificação e dos estágios da despesa pública, bem como de suas formas de registro contábil e de seus regimes, assinale a opção correta.
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Potim - SP
Prova:
Avança SP - 2026 - Prefeitura de Potim - SP - Analista de Planejamento e Orçamento |
Q3848549
Administração Financeira e Orçamentária
De acordo com a Lei 4.320/64, as dotações para
manutenção de serviços anteriormente criados,
inclusive as destinadas a atender a obras de
conservação e adaptação de bens imóveis são
classificadas como:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Potim - SP
Prova:
Avança SP - 2026 - Prefeitura de Potim - SP - Analista de Planejamento e Orçamento |
Q3848545
Administração Financeira e Orçamentária
A estrutura programática da despesa, que integra
o plano de governo por meio da vinculação de um
conjunto de ações para alcançar um objetivo, é
definida como:
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Potim - SP
Prova:
Avança SP - 2026 - Prefeitura de Potim - SP - Analista de Planejamento e Orçamento |
Q3848544
Administração Financeira e Orçamentária
No contexto da classificação da despesa
orçamentária, a categoria que detalha o objeto do
gasto, identificando o bem ou serviço a ser
adquirido, como "material de consumo" ou
"serviços de terceiros", é conhecida como
classificação por:
Q3842354
Administração Financeira e Orçamentária
O município de São Paulo necessita realizar o pagamento pela locação de um imóvel para prestação de serviços públicos. Sobre esse pagamento, é correto afirmar que se trata de uma despesa de
Ano: 2026
Banca:
VUNESP
Órgão:
Câmara de Mogi das Cruzes - SP
Prova:
VUNESP - 2026 - Câmara de Mogi das Cruzes - SP - Técnico Legislativo |
Q3834690
Administração Financeira e Orçamentária
O controle dos gastos no setor público é necessário, e
sua prática deve ser observada também no poder Legislativo municipal.
Supondo que um município da região geográfica do Alto Tietê tenha obtido um total de R$ 3 bilhões em receitas no exercício financeiro de 2024, o total da despesa com a remuneração dos vereadores desse município não pode ultrapassar o montante de
Supondo que um município da região geográfica do Alto Tietê tenha obtido um total de R$ 3 bilhões em receitas no exercício financeiro de 2024, o total da despesa com a remuneração dos vereadores desse município não pode ultrapassar o montante de
Ano: 2026
Banca:
Instituto Access
Órgão:
Prefeitura de Planaltina - GO
Prova:
Instituto Access - 2026 - Prefeitura de Planaltina - GO - Fiscal de Tributos |
Q3827345
Administração Financeira e Orçamentária
Considerando as etapas da execução da despesa
orçamentária previstas na Lei nº 4.320/1964,
especificamente o estágio da liquidação, assinale a
alternativa correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
CREF - 2ª Região (RS)
Prova:
FUNDATEC - 2026 - CREF - 2ª Região (RS) - Administrador |
Q3813993
Administração Financeira e Orçamentária
Um servidor de um Conselho Regional foi designado para auxiliar na elaboração doorçamento anual. Em reunião, o contador do conselho apresentou as seguintes explicações:
• Ao classificar a despesa como “Educação em Saúde” ou “Fiscalização Profissional”, estava utilizando uma classificação que responde “em que área de ação governamental a despesa será realizada”.
• Ao identificar a despesa pelo órgão “Conselho Regional X” e pela unidade “Diretoria de Fiscalização”, estava mostrando “quem” executa a despesa.
• Ao detalhar a despesa em corrente ou de capital, grupos de natureza (pessoal, custeio, investimentos, etc.), estava indicando “o que será comprado ou gasto”.
As situações acima são classificadas, correta e respectivamente, como:
Ano: 2025
Banca:
Instituto UniFil
Órgão:
Prefeitura de Mandirituba - PR
Prova:
Instituto UniFil - 2025 - Prefeitura de Mandirituba - PR - Agente Fazendário |
Q4255655
Administração Financeira e Orçamentária
Acerca da classificação econômica (ou classificação
por natureza) da despesa orçamentária, analise as
assertivas e assinale a alternativa correta.
I. Classificam-se como Inversões Financeiras as despesas orçamentárias com softwares e com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente.
II. De acordo com esta classificação, a despesa orçamentária pode ser classificada em quatro grandes grupos: despesa corrente, de capital, intraorçamentárias e extraorçamentária.
III. A natureza da despesa será complementada pela informação gerencial denominada “Modalidade de Aplicação”, a qual tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades, e objetiva, precipuamente, possibilitar a eliminação da dupla contagem dos recursos transferidos ou descentralizados.
Q4135546
Administração Financeira e Orçamentária
Em relação aos estágios e à classificação das receitas e
despesas orçamentárias, assinale a alternativa correta.
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Paraná Previdência
Prova:
INSTITUTO AOCP - 2025 - Paraná Previdência - Contador |
Q4097817
Administração Financeira e Orçamentária
Um órgão previdenciário estadual apresentou o seguinte Balanço Orçamentário em 31/12/2023 (valores em milhares de reais):
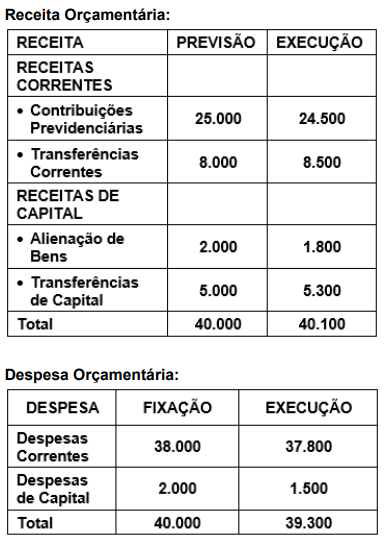
Com base nas informações apresentadas, o órgão previdenciário apurou, em termos orçamentários e em milhares de reais:
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
UFABC
Prova:
INSTITUTO AOCP - 2025 - UFABC - Técnico em Contabilidade |
Q4093902
Administração Financeira e Orçamentária
Considere que determinado técnico em
contabilidade da UFABC realizou a entrega de
numerário a servidor, após a emissão de empenho,
com a finalidade de realizar despesas que não
podem se subordinar ao processo normal de
aplicação. De acordo com o Manual de
Contabilidade Aplicada ao Setor Público (MCASP)
— 11ª Edição, esse procedimento é denominado

 Conheça nossos planos