Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.604 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Auditor Público Interno |
Q4278232
Auditoria Governamental
Nos testes de controles por amostragem de atributos, a taxa
de desvio observada fica abaixo da taxa tolerável, mas o limite
superior estimado para a população supera essa tolerância.
Qual é a interpretação correta do resultado?
Qual é a interpretação correta do resultado?
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Auditor Público Interno |
Q4278231
Auditoria Governamental
Na auditoria interna governamental, sobre a obtenção e a
avaliação de evidências, analise as afirmativas:
I – A suficiência se relaciona à quantidade de evidência e varia conforme o risco do trabalho e a qualidade das informações obtidas.
II – A relevância depende da ligação lógica da evidência com o objetivo do procedimento e com a conclusão que ela pretende sustentar.
III – A ampliação da amostra de documentos produzidos pela área auditada eleva a confiabilidade da fonte e dispensa os testes sobre a integridade dos registros de origem.
IV – Um relatório gerado por sistema pode sustentar a conclusão quando a equipe avalia sua integridade e exatidão ou os controles que asseguram esses atributos.
V – Um documento externo conserva confiabilidade superior mesmo quando a autenticidade, a cadeia de custódia ou as circunstâncias de obtenção despertam dúvida profissional.
Estão corretas, apenas, as afirmativas:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Auditor Público Interno |
Q4278230
Contabilidade Pública
Na contabilidade aplicada ao setor público, o município
reconhece um crédito tributário mensurável no fato gerador,
estima uma perda de recuperação da carteira e, depois,
arrecada valores. Considerando a variação patrimonial
aumentativa (VPA) e a variação patrimonial diminutiva (VPD),
a sequência correta é definida por:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Auditor Público Interno |
Q4278229
Auditoria
Na controladoria municipal, o titular da unidade de auditoria
assumiu temporariamente a aprovação de controles e a
aceitação de riscos de um sistema de folha. A governança
pretende obter asseguração sobre essa área enquanto a
responsabilidade ainda está sendo transferida à gestão.
Segundo os padrões profissionais de auditoria interna, qual é a providência que preserva a independência da função?
Segundo os padrões profissionais de auditoria interna, qual é a providência que preserva a independência da função?
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Auditor Público Interno |
Q4278227
Auditoria Governamental
Sobre a fiscalização constitucional dos recursos públicos e as
atribuições do sistema de controle interno, analise as
afirmativas:
I – A fiscalização alcança a legalidade, a legitimidade, a economicidade, a aplicação das subvenções e a renúncia de receitas, além dos aspectos contábil, financeiro, orçamentário, operacional e patrimonial.
II – O apoio ao controle externo atribui ao tribunal de contas a supervisão técnica prévia dos planos, dos métodos e das conclusões do sistema de controle interno municipal.
III – O sistema de controle interno avalia o cumprimento das metas previstas no Plano Plurianual, a execução dos programas e os resultados da gestão orçamentária, financeira e patrimonial.
IV – A comunicação de uma irregularidade ao tribunal de contas depende do encerramento das medidas corretivas e da conclusão definitiva da apuração realizada pela própria Administração.
V – A obrigação de prestar contas alcança a pessoa física ou jurídica que utiliza, arrecada, guarda, gerencia ou administra recursos públicos ou assume obrigações pecuniárias em nome do poder público.
Estão corretas, apenas, as afirmativas:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277749
Contabilidade Pública
De acordo com a Lei nº 4.320/1964, compromissos decorrentes de obrigações geradas em exercícios já
encerrados, para os quais o orçamento consignava saldo suficiente, mas o empenho foi cancelado
indevidamente, serão pagos à conta de:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277748
Contabilidade Pública
No encerramento do exercício financeiro, as despesas empenhadas que já passaram pela fase de
verificação do direito do credor (prestação do serviço ou entrega do bem), mas não foram pagas, são inscritas
em:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277745
Contabilidade Pública
O estágio da receita pública no qual a autoridade administrativa verifica a ocorrência do fato gerador,
determina a matéria tributável e identifica o devedor denomina-se:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277744
Contabilidade Pública
Nos termos da Lei nº 4.320/1964 e do MCASP, a receita derivada da arrecadação do Imposto sobre
Bens e Serviços ou de taxas municipais classifica-se como:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277739
Contabilidade Pública
As despesas de exercícios encerrados para as quais o orçamento respectivo consignava crédito
próprio, com saldo suficiente, mas que não tenham sido processadas na época própria, serão pagas à conta
de dotação específica consignada no orçamento vigente, sob a classificação de:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277738
Contabilidade Pública
Consideram-se Restos a Pagar no âmbito da administração pública, conforme o artigo 36 da Lei nº
4.320/1964:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277733
Contabilidade Pública
Nos termos da Lei nº 4.320/1964, o ato emanado de autoridade competente que cria para o Estado
obrigação de pagamento pendente ou não de condição é denominado:
Ano: 2026
Banca:
IASPE
Órgão:
Câmara de General Carneiro - MT
Prova:
IASPE - 2026 - Câmara de General Carneiro - MT - Auditor de Controle Interno |
Q4277714
Auditoria Governamental
Durante a execução de uma auditoria em uma obra pública municipal, a equipe de controle interno
coletou notas fiscais de compras de materiais que não foram entregues na obra. O fato apurado (falta de
entrega) e o suporte comprovatório (notas fiscais e vistoria) constituem, respectivamente:
Ano: 2026
Banca:
FURB
Órgão:
Câmara de Joinville
Prova:
FURB - 2026 - Câmara de Joinville - Procurador |
Q4276721
Contabilidade Pública
A Lei n.º 4.320/1964 estatui Normas Gerais de Direito
Financeiro para elaboração e controle dos orçamentos e
balanços dos entes federativos. A esse respeito, assinale
a alternativa correta:
Ano: 2026
Banca:
IGEDUC
Órgão:
Prefeitura de Altos - PI
Prova:
IGEDUC - 2026 - Prefeitura de Altos - PI - Engenheiro Agrônomo |
Q4276229
Contabilidade de Custos
Em um projeto público, o gerente comparou o valor
planejado, o valor agregado e os custos reais para
avaliar se a execução estava ocorrendo conforme o
planejamento aprovado. Considerando os conceitos da
Análise de Valor Agregado (EVM), assinale a alternativa
CORRETA.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Administrador |
Q4276071
Contabilidade Pública
No encerramento do exercício, a distinção entre restos a
pagar processados e não processados interfere na leitura da
execução orçamentária e financeira. Marque a alternativa
correta.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Administrador |
Q4276066
Auditoria Governamental
Sobre gestão de riscos, controles internos, integridade e
compliance, analise as afirmativas:
I – O apetite a risco corresponde ao conjunto dos riscos residuais aceitos depois dos controles e resulta da soma das exposições toleradas pelos gestores dos processos.
II – A tolerância a risco desdobra o apetite em limites de variação aceitáveis em torno de objetivos, indicadores ou categorias de risco definidos pela organização.
III – A atribuição de uma atividade de controle a outra unidade preserva a responsabilidade do gestor que responde pelo risco associado ao objetivo do processo.
IV – A função de compliance preserva sua objetividade quando aprova, executa e avalia a mesma resposta a uma exposição regulatória relevante.
V – A auditoria interna presta avaliação independente e evita assumir responsabilidade gerencial sobre controles e respostas a riscos que poderá examinar posteriormente.
Estão corretas, apenas, as afirmativas:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Administrador |
Q4276065
Análise de Balanços
Na empresa cuja operação se encontra pouco acima do ponto
de equilíbrio operacional, o lucro antes dos juros e tributos
também permanece pouco acima dos encargos financeiros
fixos. A elevada sensibilidade do lucro dos proprietários às
vendas decorre:
Ano: 2026
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2026 - IF-MT - Professor EBTT - Área: Administração |
Q4275839
Contabilidade de Custos
Ao utilizar as Técnicas de Orçamento de Capital no processo de tomada de decisões de investimentos, o analista
depara-se, por vezes, com situações em que os métodos apresentam resultados conflitantes (por conta das саracterísticas dos métodos), exemplo: TIR (Taxa Interna de Retorno) e VPL (Valor Presente Líquido) com resultados
conflitantes. Nesse caso em específico, a maioria dos autores (Gitman, 2010; Cruz et al, 2014) sugerem a utilização
do VPL pela robustez do método e por considerar o reinvestimento dos fluxos de caixa intermediários com o uso
da TMA (Taxa Mínima de Atratividade) (Custo de Capital) utilizado nas análises. Todavia isso ocorre para comparação de projetos de igual vida útil. Assim, na comparação de dois ou mais investimentos com vida útil diferente,
a vida útil de cada um deve ser considerada na análise, observando-se o retorno do VPL na forma de anuidade,
para permitir a comparação do retorno por ano.
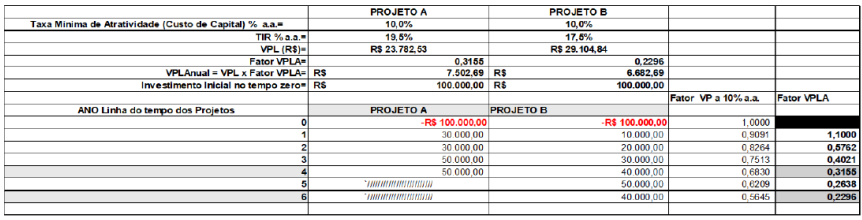
Considere os dois projetos a seguir (A e B) com investimentos iniciais iguais, no valor de R$ 100.000,00, com fluxos de caixa anuais, com taxa de desconto de 10% a.a. (como Custo de Capital), porém com vidas úteis diferentes. Para resolver essa diferença de vida útil, é utilizado o VPLA (anuidade), sendo considerado o melhor projeto o que apresentar o maior VPLA. Os valores de TIR e VPL são apresentados para os projetos A e B. O VPLA pode ser calculado utilizando o VPL e o Fator VPLA (anualizado ou anuidade) com 4 anos para o Projeto A e 6 anos para o Projeto B, redistribuindo o VPL em termos anuais (anuidade do Valor do dinheiro no tempo).
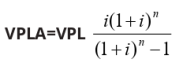 ou o uso do "fator VPLA" alternativamente em vez da fórmula.
Analise o problema da tomada de decisão com as informações fornecidas e os dados do quadro a seguir e escoIha a alternativa correta:
Fonte: GITMAN, Lawrence Jeffrey. Princípios de administração financeira. 12. ed. São Paulo, SP: Pearson, 2010. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 365);
CRUZ, June Alisson Westarb et al. Finanças corporativas: análise de demonstrativos contábeis e de investimentos. 1. ed. Curitiba: Intersaberes, 2014. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 128).
WAKAMATSU, André (org.). Matemática financeira. 1. ed. São Paulo, SP: Pearson, 2012. E-book. Disponível em: https://plataforma.bvirtual. com.br. Acesso em: 27 abr. 2026. (página 63).
Considere os dois projetos a seguir (A e B) com investimentos iniciais iguais, no valor de R$ 100.000,00, com fluxos de caixa anuais, com taxa de desconto de 10% a.a. (como Custo de Capital), porém com vidas úteis diferentes. Para resolver essa diferença de vida útil, é utilizado o VPLA (anuidade), sendo considerado o melhor projeto o que apresentar o maior VPLA. Os valores de TIR e VPL são apresentados para os projetos A e B. O VPLA pode ser calculado utilizando o VPL e o Fator VPLA (anualizado ou anuidade) com 4 anos para o Projeto A e 6 anos para o Projeto B, redistribuindo o VPL em termos anuais (anuidade do Valor do dinheiro no tempo).
ou o uso do "fator VPLA" alternativamente em vez da fórmula. Analise o problema da tomada de decisão com as informações fornecidas e os dados do quadro a seguir e escoIha a alternativa correta:
Fonte: GITMAN, Lawrence Jeffrey. Princípios de administração financeira. 12. ed. São Paulo, SP: Pearson, 2010. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 365);
CRUZ, June Alisson Westarb et al. Finanças corporativas: análise de demonstrativos contábeis e de investimentos. 1. ed. Curitiba: Intersaberes, 2014. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 128).
WAKAMATSU, André (org.). Matemática financeira. 1. ed. São Paulo, SP: Pearson, 2012. E-book. Disponível em: https://plataforma.bvirtual. com.br. Acesso em: 27 abr. 2026. (página 63).
Ano: 2026
Banca:
IF-MT
Órgão:
IF-MT
Prova:
IF-MT - 2026 - IF-MT - Professor EBTT - Área: Administração |
Q4275837
Análise de Balanços
Na Análise das Demonstrações Financeiras das empresas, os Índices (Liquidez, Endividamento, Atividade, Rentabilidade, etc.) permitem a comparação da situação da organização em relação às demais empresas do mesmo
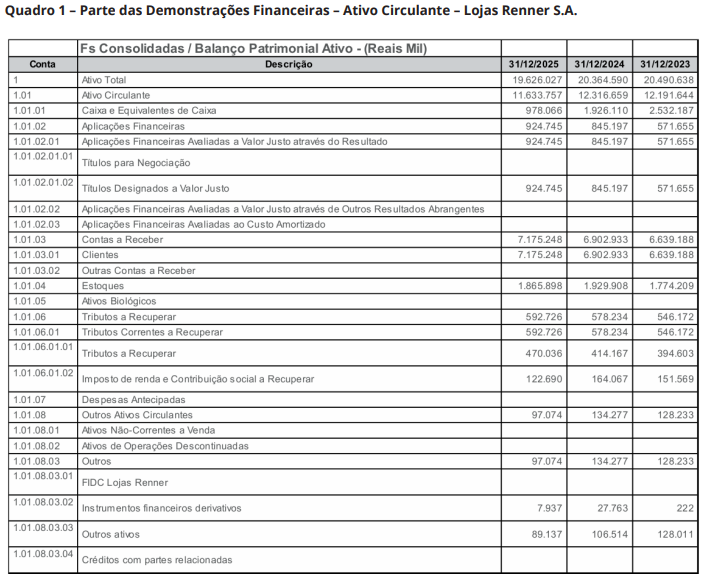
ramo de atividade. Considerando o Balanço Patrimonial a seguir (Ativo Circulante e Passivo Circulante), avalie se a
empresa está em melhor condição de Liquidez que os seus concorrentes do mesmo setor, considerando a última
posição em 31/12/2025.
Considere média setorial da LC= 1,60 (com duas casas decimais, arredondamento estatístico).
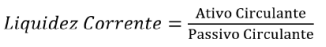
Considere o seguinte Balanço Patrimonial das Lojas Renner S.A, de 31/12/2025 (Loja de Departamentos - Comércio Varejista):
(Parte inicial do balanço-circulante).
Fonte: B3-Brasil Bolsa Balcão – Empresas Listadas – Disponível em: https://www.rad.cvm.gov.br/ENET/frmGerenciaPaginaFRE.aspx?NumeroSequencialDocumento=155117&CodigoTipoInstituicao=1. Acesso em: 24 abr. 2026.
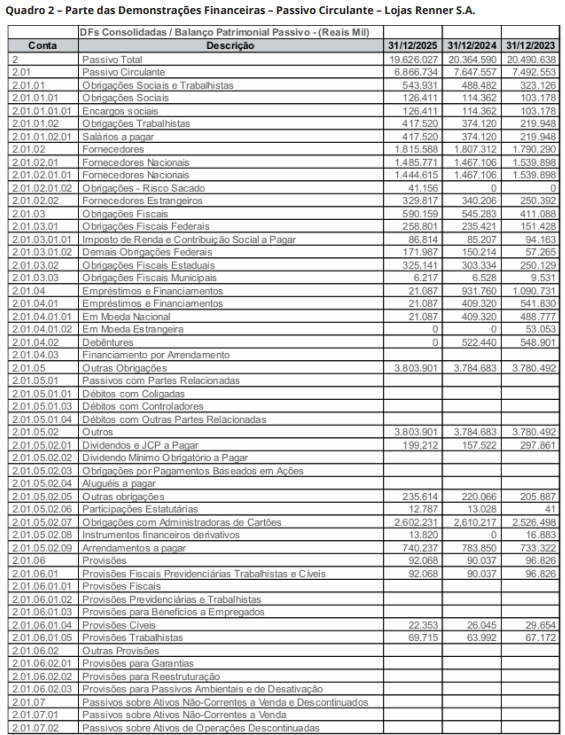
Fonte: B3-Brasil Bolsa Balcão – Empresas Listadas – Disponível em: https://www.rad.cvm.gov.br/ENET/frmGerenciaPaginaFRE.aspx?NumeroSequencialDocumento=155117&CodigoTipoInstituicao=.1 Acesso em: 24 abr. 2026.
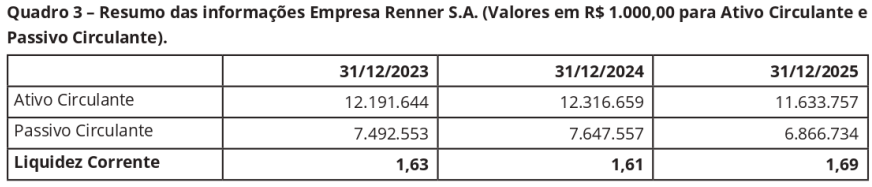
Assinale a alternativa correta:
Fontes: GITMAN, Lawrence Jeffrey. Princípios de administração financeira. 12. ed. São Paulo, SP: Pearson, 2010. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026.
CRUZ, June Alisson Westarb et al. Finanças corporativas: análise de demonstrativos contábeis e de investimentos. 1. ed. Curitiba: Intersaberes, 2014. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 100).
B3-Brasil Bolsa Balcão - Empresas Listadas - Disponível em: https://www.rad.cvm.gov.br/ENET/frmGerenciaPaginaFRE.aspx?NumeroSequencialDocumento=155117&CodigoTipolnstituicao=1. Acesso em: 24 abr. 2026.
Considere média setorial da LC= 1,60 (com duas casas decimais, arredondamento estatístico).
Considere o seguinte Balanço Patrimonial das Lojas Renner S.A, de 31/12/2025 (Loja de Departamentos - Comércio Varejista):
(Parte inicial do balanço-circulante).
Fonte: B3-Brasil Bolsa Balcão – Empresas Listadas – Disponível em: https://www.rad.cvm.gov.br/ENET/frmGerenciaPaginaFRE.aspx?NumeroSequencialDocumento=155117&CodigoTipoInstituicao=1. Acesso em: 24 abr. 2026.
Fonte: B3-Brasil Bolsa Balcão – Empresas Listadas – Disponível em: https://www.rad.cvm.gov.br/ENET/frmGerenciaPaginaFRE.aspx?NumeroSequencialDocumento=155117&CodigoTipoInstituicao=.1 Acesso em: 24 abr. 2026.
Assinale a alternativa correta:
Fontes: GITMAN, Lawrence Jeffrey. Princípios de administração financeira. 12. ed. São Paulo, SP: Pearson, 2010. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026.
CRUZ, June Alisson Westarb et al. Finanças corporativas: análise de demonstrativos contábeis e de investimentos. 1. ed. Curitiba: Intersaberes, 2014. E-book. Disponível em: https://plataforma.bvirtual.com.br. Acesso em: 27 abr. 2026. (página 100).
B3-Brasil Bolsa Balcão - Empresas Listadas - Disponível em: https://www.rad.cvm.gov.br/ENET/frmGerenciaPaginaFRE.aspx?NumeroSequencialDocumento=155117&CodigoTipolnstituicao=1. Acesso em: 24 abr. 2026.

 Conheça nossos planos