Foram encontradas 92.790 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3876590 Contabilidade Pública
O sistema de tecnologia da informação onde as informações contábeis de um Ente Público apresentaram um problema, invertendo as contas que foram creditadas e debitadas, ou seja, quando o registro deveria ser um crédito na conta, foi realizado um débito de mesmo valor e lançamento a crédito não ocorreu. Os lançamentos em que as contas registradas foram invertidas foram os seguintes:
- Pagamento de fornecedor, referente despesa do mês anterior já apropriada, no valor de R$ 50.000,00.
- Compra de mercadorias para estoque, com pagamento a vista, no valor de R$ 30.000,00.
Com base nas informações acima, é CORRETO afirmar que: 
Alternativas
Q3876589 Contabilidade Pública
Para a resolução da questão, considere que os dados se referem à Secretaria de Saúde do Município. Assinale a alternativa que NÃO apresenta um item que deve ser considerado como custo do período, representando tão somente uma despesa para o órgão: 
Alternativas
Q3876588 Contabilidade Pública
O registro das mutações patrimoniais é um procedimento essencial para a apresentação da situação patrimonial na data focal, mesmo que tais variações não alterem o valor do grupo a que as contas contábeis pertencem. Algumas variações patrimoniais são denominadas qualitativas, podendo alterar o saldo de determinada conta sem apresentar variação no grupo a que pertence. O registro das variações patrimoniais da folha de pagamento dos servidores apresenta variações qualitativas e quantitativas, de acordo com sua origem. Assinale o único registro da folha de pagamento que apresenta uma variação qualitativa, ou seja, que não modifica o valor do Passivo do Ente Público: 
Alternativas
Q3876587 Contabilidade Pública

No encerramento do mês de outubro de 2025, o estoque de um determinado item do Ente Público apresentou as seguintes informações:
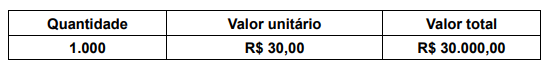

                    Imagem associada para resolução da questão


Ao longo do mês de novembro de 2025:


- 16/11/2025: Aquisição de 1.000 unidades pelo custo unitário de R$ R$ 15,00.


- 30/11/2025: Utilização na prestação de serviços de 1.000 unidades.


Considerando que o Ente Público adota o método do custo médio (preço médio) para mensuração dos estoques, assinale o valor do estoque ao final do mês de novembro de 2025:

Alternativas
Q3876586 Contabilidade Pública
Considere as seguintes informações:
- Aquisição de bem para o Ativo Imobilizado na data de 10/12/2023. O bem entrou em uso no mês dia da aquisição.
- Valor do bem adquirido: R$ 1.800.000,00.
- Valor residual: R$ 600.000,00.
- Vida útil do bem: 10 (dez) anos.
- Depreciação linear.
Com base nas informações acima, o valor contábil líquido do bem, em 31/12/2025, correspondia a: 
Alternativas
Q3876584 Contabilidade Geral

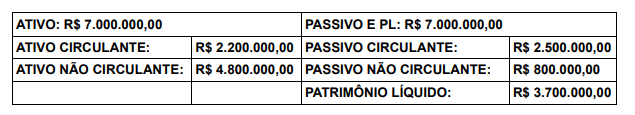
Considere as seguintes informações: 


    Imagem associada para resolução da questão


Após o Balanço Patrimonial acima, foram realizadas as seguintes operações:


- Aquisição, a prazo (vencimento em 30 dias), de mercadorias para estoque, no valor de R$ 300.000,00.


- Pagamento da folha de salários do mês anterior, já apropriada na época, no valor de R$ 1.400.000,00.


- Registro contábil dos juros do mês corrente sobre aplicação financeira de curto prazo (não regatada/sacada), no valor de R$ 20.000,00.


- Pagamento de fornecedor, no valor original de R$ 70.000,00, com incidência de juros por atraso no valor de R$ 10.000,00, sendo o desembolso total de R$ 80.000,00 e considerando que não foram realizados registros contábeis anteriores relativos aos juros por atraso.


Com base nas informações apresentadas, é possível afirmar que:

Alternativas
Q3876583 Contabilidade Pública
O orçamento público prevê, controla e registra todas as operações autorizadas pelo Poder Legislativo e executadas pelas autoridades administrativas, demonstrando a forma como os Gestores Públicos conduziram a arrecadação e os gastos do Ente. Analise as afirmativas abaixo que tratam de operações e seus respectivos registros realizados realizadas por um Município:
I - Os gastos relativos a despesas de exercícios anteriores devem ser registrados como extraorçamentárias.
II - Os juros recebidos na cobrança de dívida ativa são classificados como orçamentários.
III - O empenho global compreende todo o valor das despesas contratuais, mesmo que o contrato compreenda dois ou mais exercícios financeiros.
IV - Os juros que incidem sobre uma operação de crédito são classificados como despesa orçamentária corrente.
Estão CORRETAS: 
Alternativas
Q3876581 Contabilidade Pública
No mês de agosto de 2025 o Ente Público precisou realizar uma operação de crédito para a aquisição de material permanente. Os dados da operação foram os seguintes:
- Valor da operação (recebido): R$ 2.000.000,00.
- Data da operação: 01/08/2025.
- Prazo do pagamento: 50 parcelas mensais e consecutivas.
- Pagamentos mensais e consecutivos, com início em 05/09/2025.
- Valor mensal da amortização: R$ 40.000,00.
- Valor dos juros de cada parcela: R$ 10.000,00.
- Valor total a pagar de cada parcela: R$ 50.000,00.
Com base nas informações acima e legislação vigente, assinale o valor da despesa de capital no exercício de 2025: 
Alternativas
Q3876578 Contabilidade Pública
As receitas públicas são classificas como orçamentárias ou extraorçamentárias, segundo a origem dos recursos. Assinale a única alternativa que apresenta uma receita pública classificada como extraorçamentária:
Alternativas
Q3876573 Contabilidade Pública
O empenho da despesa é um dos estágios pelos quais ela deve passar quando da sua execução, observados as normas legais que versam sobre este processo, uma vez que este é um procedimento exclusivo da contabilidade pública. Analise as afirmativas abaixo que tratam do empenho da despesa.
I - Empenho de despesas que não se possa precisar o valor exato podem ser realizados mediante estimativa do valor.
II - A Nota de empenho deve apresentar, dentre outras informações o saldo restante da dotação orçamentária.
III - O empenho da despesa pode ser prévio ou posterior, de acordo com o tipo da despesa.
IV - O empenho da despesa com serviços terceirizados deverá ser realizado após o recebimento da nota fiscal da prestação dos serviços.
Estão CORRETAS: 
Alternativas
Q3876572 Contabilidade Pública
A contabilidade pública possui critérios e procedimentos que diferem da contabilidade patrimonial aplicada a todas as entidades, públicas ou privadas. Neste sentido, pode-se dizer que a contabilidade dos Entes Públicos apresenta, pelo menos, dois enfoques, um orçamentário e outro patrimonial. Assinale a alternativa que apresenta uma operação onde a despesa orçamentária e variação patrimonial diminutiva ocorrem no mesmo momento, considerando o Princípio de Competência e não adotando o método do empenho global: 
Alternativas
Q3876569 Contabilidade Pública
A receita obtida com a cobrança de taxas em contrapartida por serviços públicos, específicos e divisíveis prestados ao contribuinte, deve ser classificada como receita orçamentária: 
Alternativas
Q3876568 Contabilidade Pública
O orçamento público tem como uma de suas finalidades prever o montante de recursos financeiros que o Ente Público terá à disposição para o cumprimento das suas obrigações. Analise as afirmativas abaixo que tratam das características da receita pública na proposta orçamentária e, após aprovada, a Lei do Orçamento Anual:
I - A repartição da receita tributária recebida pelos Municípios do Estado e da União deve ser classificada como receita corrente.
II - A receita orçamentária será fixada na Lei do Orçamento e será considerada realizada no momento do lançamento do crédito.
III - Os recursos recebidos de outros Entes Públicos para a realização de obras públicas serão classificados como receita de capital.
IV - As receitas constaram na Lei do Orçamento Anual sempre pelo seu valor total, vedada qualquer dedução.
Estão CORRETAS: 
Alternativas
Q3875222 Contabilidade Pública
Para a padronização nos procedimentos de escrituração contábil, utiliza-se dos regimes de caixa e de competência. Sobre o assunto, assinalar a alternativa CORRETA.
Alternativas
Q3875182 Análise de Balanços
A situação de endividamento de uma empresa indica o volume de dinheiro de terceiros usado para gerar lucros. De modo geral, o analista financeiro está mais preocupado com as dívidas de longo prazo porque estas comprometem a empresa com uma série de pagamentos contratuais ao longo do tempo. Uma medida comum ao grau de endividamento de uma empresa é o índice de endividamento.

Em relação ao Índice de Endividamento Geral, é correto afirmar que seu cálculo é realizado pela divisão do
Alternativas
Q3875181 Análise de Balanços
As sociedades por ações possuem diversas aplicações para os registros e relatórios padronizados de suas atividades financeiras. Dentre as principais demonstrações financeiras padronizadas, destacam-se a demonstração de resultado, o balanço patrimonial, a demonstração das mutações do patrimônio líquido e a demonstração dos fluxos de caixa. A partir das informações trazidas pelas demonstrações financeiras de uma empresa, é possível calcular sua capacidade de pagar suas obrigações de curto prazo.

É correto afirmar que a capacidade de pagar as obrigações de curto prazo é medida pelo
Alternativas
Q3874158 Contabilidade Pública
Considere as seguintes informações para a resolução da questão:
- Valor do ISSQN do mês anterior que será pago no mês corrente: R$ 15.000,00.
- Saldo de ISSQN a compensar de meses anteriores: R$ 3.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 2.000,00.
Considere que a empresa utilizou o sado total de ISSQN a compensar e ISSQN retido para abatimento/compensação do valor devido. No momento da realização dos registros contábeis das compensações, abatimentos e pagamento do ISSQN, podemos afirmar que a redução do Ativo e do Passivo da empresa foi: 
Alternativas
Q3874157 Contabilidade Geral
Considere as seguintes operações realizadas por uma Empresa Prestadora de serviços:
- Receita bruta com prestação de serviços: R$ 300.000,00.
- Alíquota do ISSQN para este serviço: 4%.
- Saldo de ISSQN a compensar de meses anteriores: R$ 2.000,00.
- ISSQN retido sobre a prestação de serviços no mês: R$ 1.000,00.
Com base nos dados acima, é CORRETO afirmar que a despesa com ISSQN (Imposto sobre Serviços de Qualquer Natureza) no período foi de:
Alternativas
Q3874156 Contabilidade Geral
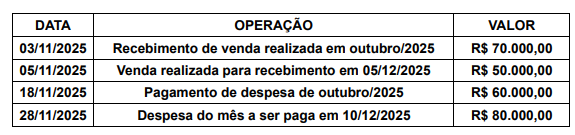
A contabilidade é utilizada para controlar e evidenciar o patrimônio e os resultados das empresas e pode ser utilizada pelos Fiscais de Tributos para verificar se os registros estão de acordo com as normas legais ou se apresentam alguma inconsistência. Considere as seguintes informações para resolução da questão: 
               Imagem associada para resolução da questão
Com base nas normas brasileiras de contabilidade, o resultado (lucro ou prejuízo) do mês de novembro de 2025 foi: 

Alternativas
Q3872924 Contabilidade Geral
Os direitos derivados de empréstimos para capital de giro a participantes no lucro da companhia, que constituírem negócios usuais na exploração do objeto da companhia são classificados no (em)  
Alternativas
Respostas
6181: D
6182: E
6183: B
6184: C
6185: A
6186: C
6187: D
6188: D
6189: A
6190: A
6191: C
6192: B
6193: E
6194: A
6195: D
6196: C
6197: B
6198: B
6199: A
6200: B