Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.288 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Cruz Alta - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Cruz Alta - RS - Contador |
Q3069555
Direito Administrativo
Segundo o art. 5º da Lei Federal nº 14.133/2021, Lei de Licitações, são princípios aplicáveis às licitações públicas:
I. Improbidade administrativa.
II. Agregação de funções.
III. Celeridade.
IV. Eficácia.
Quais estão corretos?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Cruz Alta - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Cruz Alta - RS - Contador |
Q3069554
Direito Administrativo
São exemplos de órgãos da administração direta, em âmbito municipal:
I. Prefeitura e suas Secretarias. II. Autarquia Municipal Previdenciária. III. Câmara de Vereadores. IV. Fundação Municipal de Meio Ambiente.
Quais estão corretos?
I. Prefeitura e suas Secretarias. II. Autarquia Municipal Previdenciária. III. Câmara de Vereadores. IV. Fundação Municipal de Meio Ambiente.
Quais estão corretos?
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Cruz Alta - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Cruz Alta - RS - Contador |
Q3069553
Direito Administrativo
Conforme o Decreto Federal nº 6.017/2007, é a pessoa jurídica formada
exclusivamente por entes da Federação, na forma da Lei nº 11.107/2005, para estabelecer relações
de cooperação federativa, inclusive a realização de objetivos de interesse comum, constituída como
associação pública, com personalidade jurídica de direito público e natureza autárquica, ou como
pessoa jurídica de direito privado sem fins econômicos. A definição apresentada corresponde ao(à):
Q3069387
Contabilidade Pública
Assinale o crédito orçamentário que é aberto por
meio de Medida Provisória.
Q3069386
Administração Financeira e Orçamentária
Créditos adicionais são autorizações de despesas
não computadas ou insuficientemente dotadas na
lei do orçamento. Sobre o crédito especial marque
a alternativa falsa.
Q3069385
Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público é
compreendido por 7 níveis de desdobramento, o
primeiro nível de desdobramento representa a
classificação máxima na agregação das contas e
está subdividida em:
Q3069384
Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público –
PCASP, as contas estão estruturadas por níveis de
desdobramento, de modo a facilitar o conhecimento
e a análise da situação orçamentária, financeira e
patrimonial. A conta 6.2.2.9.2.01.01, é a conta
contábil Empenhos a Liquidar. Sobre a estrutura da
conta Empenhos a Liquidar assinale V para
verdadeiro e F para falso e em seguida marque a
alternativa correta.
( ) A conta Empenhos a Liquidar é uma conta de passivo.
( ) A conta Empenhos a Liquidar pertence à classe dos Controles da Execução do Planejamento e Orçamento.
( ) A conta Empenhos a Liquidar possui natureza credora.
( ) As contas iniciadas com o número 6 pertencem à classe do Controle da Aprovação do Planejamento e Orçamento.
( ) A conta Empenhos a Liquidar pertence ao sistema orçamentário.
Q3069383
Contabilidade Pública
De acordo com Lei 4.320/64, sobre o 2º estágio da
despesa pública, é correto afirmar que:
Q3069382
Contabilidade Pública
Assinale a alternativa que contém apenas
despesas extraorçamentárias:
Q3069381
Contabilidade Geral
De acordo com a classificação orçamentária da
despesa, Pessoal e Encargos Sociais é uma
despesa que está no nível de:
Q3069380
Contabilidade Pública
Quanto à categoria econômica a despesa é
classificada como:
Q3069379
Contabilidade Geral
Os seguintes dados foram estimados para 100% da capacidade de uma determinada indústria.
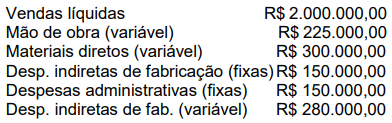
Com base nos dados acima, o volume de vendas no ponto de equilíbrio é de:
Q3069378
Contabilidade de Custos
Sobre a relação custo/volume/lucro assinale a
alternativa falsa:
Q3069377
Contabilidade de Custos
Sobre o custo variável, assinale V para verdadeiro
e F para falso, em seguida assinale a alternativa
correta:
( ) São custos que variam em proporção direta com o volume de atividade.
( ) São custos que não variam com a base de volume, dentro de uma determinada faixa de operações.
( ) São custos que não tem comportamento certo em relação ao nível de atividade.
( ) Insumos e matérias-primas são considerados custos variáveis.
( ) Os custos variáveis são sempre relacionados ao período.
Q3069376
Contabilidade Geral
Ao final do exercício de 2023, determinada
empresa apresentou os seguintes saldos em suas
contas contábeis:
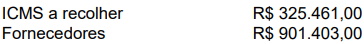
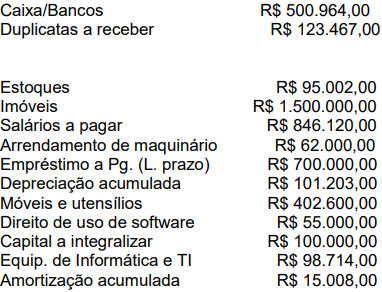
Com base nas informações anteriormente disponibilizadas informe o total do Imobilizado.
Com base nas informações anteriormente disponibilizadas informe o total do Imobilizado.
Q3069375
Contabilidade Geral
Faça a associação correta entre o conceito e a
estrutura patrimonial que eles pertencem.
I. Patrimônio Líquido
II. Imobilizado
III. Passivo Circulante
IV. Disponível
V. Intangível
( ) Neste grupo são escrituradas as obrigações da empresa, quando vencerem no exercício seguinte.
( ) É composto pelos direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade.
( ) Representa a diferença entre a soma dos bens e direitos, e o valar das obrigações.
( ) Representam os direitos que tenham por objeto bens corpóreos destinados à manutenção das atividades operacionais da empresa, ou que sejam exercidos com essa finalidade.
( ) É usado para designar dinheiro em caixa e em bancos bem como valores equivalentes, como cheques em mãos e valores em trânsito, que representam recursos com livre movimentação para aplicação nas operações da empresa e para os quais não haja restrições para uso imediato.
Q3069374
Contabilidade Geral
A empresa SOS Soluções LTDA registrou as
seguintes transações durante o mês de agosto:
I. Venda de mercadorias a prazo no valor de R$ 50.000,00 (com margem de lucro de 20% sobre o custo).
II. Pagamento de despesas administrativas no valor de R$ 10.000,00, efetuado em dinheiro.
III. Recebimento de um adiantamento de clientes no valor de R$ 15.000,00.
Considerando os registros contábeis, qual será o saldo final da conta "Caixa" após a contabilização dessas transações, sabendo que o saldo inicial da conta "Caixa" era de R$ 25.000,00?
Q3069373
Contabilidade Pública
O Município de Araguaína-TO está elaborando seu
orçamento anual e precisa classificar suas
despesas de acordo com os critérios orçamentários
estabelecidos. Durante essa etapa, surgem dúvidas
sobre a correta classificação das despesas
correntes e de capital. Considerando a estrutura de
classificação da despesa orçamentária no Brasil, a
qual nível de classificação pertencem as despesas
correntes e de capital?
Q3069372
Contabilidade Geral
Considerando a Demonstração do Resultado do
Exercício (DRE), a empresa Foccus Ltda.
identificou um aumento significativo no saldo de
clientes inadimplentes, o que levou à constituição
de uma provisão para devedores duvidosos (PDD)
no exercício corrente. Em relação ao tratamento
contábil dessa provisão, marque a alternativa
correta:
Q3069371
Contabilidade Geral
A empresa Atitude Gurupi S.A. está revisando suas
transações contábeis do mês. Durante a revisão, a
empresa identificou duas transações distintas:
I. A primeira transação envolveu a troca de equipamentos de escritório por um valor igual, sem alteração do patrimônio líquido.
II. A segunda transação envolveu o reconhecimento de uma despesa com manutenção que reduziu o patrimônio líquido.
Considerando essas transações, qual é a principal diferença entre um fato contábil permutativo e um fato contábil modificativo?

 Conheça nossos planos