Foram encontradas 73.694 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3941000 Contabilidade Pública
A elaboração de pareceres técnicos exige objetividade e fundamentação normativa para dar suporte à tomada de decisão gerencial. Acerca da estrutura e finalidade desses documentos, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O parecer contábil com ressalva indica que o profissional encontrou divergências pontuais que não comprometem a fidedignidade do conjunto total das demonstrações.
(__)A conclusão de um relatório técnico deve ser baseada na opinião subjetiva do contador, dispensando a citação expressa de leis ou normas brasileiras de contabilidade.
(__)Relatórios de gestão no setor público devem integrar informações financeiras e não financeiras para demonstrar o alcance das metas físicas previstas no plano plurianual.
(__)Um parecer técnico desfavorável em processos de licitação impede a continuidade do certame para o licitante em questão, independentemente de fase recursal administrativa.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q3940999 Auditoria Governamental
O sistema de controle interno no setor público deve ser integrado e atuar na prevenção de erros e irregularidades. Acerca da avaliação de riscos e componentes do controle, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O ambiente de controle é o fundamento de todos os outros componentes do controle interno, estabelecendo a disciplina e a estrutura ética da organização pública.
(__)A segregação de funções determina que um mesmo servidor seja responsável por autorizar, registrar e manter a custódia física de um ativo, visando à agilidade administrativa.
(__)As atividades de controle incluem revisões de desempenho e controles de processamento de informação que garantem a exatidão e a autorização das transações.
(__)O monitoramento das atividades de controle deve ser realizado apenas por auditores externos contratados, sendo vedada a autoavaliação pelos gestores das unidades.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Alternativas
Q3940998 Direito Financeiro
Considerando as normas gerais de direito financeiro para elaboração e controle dos orçamentos, acerca das classificações e estágios da despesa, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__)O empenho global é utilizado para despesas contratuais e outras sujeitas a parcelamento, cujo montante exato da despesa possa ser determinado previamente.
(__)A despesa de capital classificada como inversão financeira refere-se à aquisição de bens móveis ou imóveis destinados à manutenção das atividades administrativas da entidade.
(__)O estágio da liquidação consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
(__)As receitas correntes de capital, segundo a categoria econômica, são aquelas provenientes da alienação de bens e da realização de operações de crédito que financiam despesas correntes.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo: 
Alternativas
Q3940997 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) é estruturado de forma a permitir a segregação das informações orçamentárias, patrimoniais e de controle. Diante de tal estrutura, assinale a alternativa correta. 
Alternativas
Q3940771 Contabilidade Geral
Uma empresa compra um veículo para pagamento a prazo, mas registra a operação como se fosse à vista, no valor de R$ 45.000,00. Para corrigir esse lançamento, anulando-o totalmente, a empresa realizará o processo de retificação denominado
Alternativas
Q3940770 Administração Financeira e Orçamentária
De acordo com a Lei de Responsabilidade Fiscal, a concessão ou ampliação de incentivo ou benefício de natureza tributária que implique renúncia de receita deve observar, além do disposto na Lei de Diretrizes Orçamentárias, as condições estabelecidas na legislação. Nesse contexto, a renúncia de receita atende às exigências legais quando
Alternativas
Q3940769 Administração Financeira e Orçamentária
No âmbito da execução orçamentária, os créditos adicionais são autorizações de despesa não computadas ou insuficientemente dotadas na Lei Orçamentária Anual (LOA), classificando-se em suplementares, especiais e extraordinários. Considerando essa classificação, os créditos suplementares são aqueles
Alternativas
Q3940768 Contabilidade Pública
O município X realiza a venda de um veículo do ativo imobilizado com ganho. O contador deve realizar o reconhecimento contábil, relativo à natureza patrimonial da informação. Para tanto, ele deverá usar quais grupos de contas?
Alternativas
Q3940767 Contabilidade Pública

Leia as informações a seguir.


Uma entidade do setor público apresentava os seguintes saldos em seu Balanço Orçamentário em 31 de dezembro de 2025:


Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência: R$ 150.000,00


Reserva de contingências: R$ 120.000,00


Superávit financeiro de exercícios anteriores: R$ 125.000,00


Recursos arrecadados em exercícios anteriores: R$ 130.000,00


Receitas de tributos: R$ 600.000,00


O Saldo de Exercícios Anteriores no Balanço Orçamentário em 31 de dezembro de 2025 corresponde ao valor de

Alternativas
Q3940766 Contabilidade Pública
Leia as informações a seguir.
No encerramento do exercício financeiro de 2024, determinada entidade governamental registrou os seguintes eventos:
Lançamento de impostos no valor de R$ 150.000,00, com arrecadação de 70% desse montante.
Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000,00.
Contratação, empenho e liquidação de serviços de limpeza no valor de R$ 50.000,00, não pagos no exercício, sendo integralmente inscritos em restos a pagar.
Recebimento de depósito judicial no valor de R$ 25.000,00.
Recebimento de equipamentos em doação, no valor de R$ 40.000,00.
Considerando o modelo do Balanço Financeiro, conforme o MCASP, qual o valor do superávit financeiro?
Alternativas
Q3940765 Contabilidade Pública

Considere as informações a seguir para responder à questão.
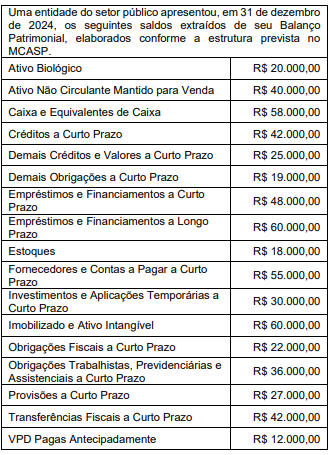


Com base no caso apresentado, a diferença entre o ativo circulante e o passivo circulante é de
Alternativas
Q3940764 Contabilidade Pública

Considere as informações a seguir para responder à questão.


Com base nas informações apresentadas e na correta classificação contábil prevista no MCASP, o valor do Ativo Circulante da entidade é de
Alternativas
Q3940763 Contabilidade Geral
Durante o exercício social, uma empresa rural registrou o nascimento de animais do rebanho, fato que não decorreu de aquisição onerosa nem de evento previamente esperado no planejamento operacional. De acordo com a classificação dos fatos contábeis quanto aos seus efeitos sobre o patrimônio, esse evento se caracteriza como
Alternativas
Q3940762 Contabilidade Geral
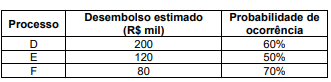
Uma empresa do setor de logística responde a três ações cíveis ambientais (Processos D, E e F), decorrentes de autuações relacionadas a danos ambientais semelhantes, porém ajuizadas em comarcas distintas. Com base em pareceres jurídicos atualizados, a administração concluiu que é provável a saída de recursos para liquidação das obrigações. As estimativas de desembolso e as probabilidades associadas a cada processo são apresentadas a seguir.

                Imagem associada para resolução da questão

De acordo com as normas contábeis vigentes, especialmente o CPC 25, o valor da provisão que deverá ser reconhecido pela entidade é de
Alternativas
Q3940761 Contabilidade Pública

Determinado estado da Federação, durante o exercício de 2018, registrou os eventos apresentados na tabela a seguir.
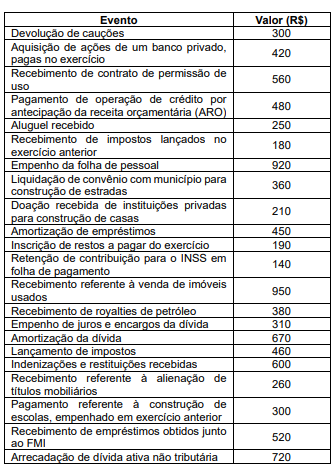

                                                            Imagem associada para resolução da questão


Segundo os dados apresentados, o total da receita extraorçamentária do exercício de 2018 foi de

Alternativas
Q3940760 Contabilidade Pública
Uma entidade efetuou, em janeiro de 2026, a apropriação da despesa de salários no valor de R$ 10.000,00, referente ao próprio mês de janeiro de 2026, em atendimento ao regime de competência. Considerando a classificação dos fatos contábeis quanto aos seus efeitos patrimoniais, esse registro se caracteriza como
Alternativas
Q3940759 Contabilidade de Custos

Leia as informações a seguir.


A empresa A. S. A. possuía saldo de estoques de matéria-prima de R$ 5.000,00 no final de dezembro de 2025. No mês de janeiro de 2026, a empresa realizou as seguintes movimentações:


Aquisição de matéria-prima por R$ 15.000,00, com frete de R$ 150,00 incluído na nota fiscal e ICMS de 20%.

Uso de 25% do estoque para a produção.

Aquisição de R$ 3.500,00 de matéria-prima, com frete de R$ 200,00 e seguro de R$ 100,00, incluídos na nota fiscal. A alíquota do ICMS é de 20%.

Consumo de 30% do estoque.

Houve perdas de 5% do estoque, devido a uma enchente.

Aquisição de mais R$ 6.500,00 de matéria-prima, com ICMS de 20%.


A empresa está sujeita ao regime cumulativo para o cálculo do PIS e da COFINS.

A empresa utiliza o método da média ponderada para controle dos estoques.


Qual é o saldo do estoque em janeiro de 2026?

Alternativas
Q3940758 Direito Administrativo
O princípio relacionado ao controle da administração pública, que trata da possibilidade jurídica de submeter-se efetivamente qualquer lesão de direito e, por extensão, as ameaças de lesão de direito a algum tipo de controle é a
Alternativas
Q3940757 Contabilidade de Custos
Conforme a NBC TSP 34, a utilização de recursos na qual o gestor exerce influência sobre o consumo e o desempenho esperado na aplicação desses recursos corresponde à definição de
Alternativas
Q3940756 Contabilidade Pública
O contador da prefeitura do município X precisa lançar a arrecadação do IPTU de 2026. Considerando o PCASP e a natureza orçamentária da informação, será utilizada a classe
Alternativas
Respostas
4381: A
4382: A
4383: C
4384: A
4385: A
4386: B
4387: A
4388: C
4389: B
4390: D
4391: D
4392: B
4393: D
4394: C
4395: A
4396: B
4397: C
4398: A
4399: A
4400: D