Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 3.025 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q601205
Contabilidade Pública
O Tribunal de Justiça do Estado do Piauí obteve autorização para receber uma descentralização de créditos orçamentários para execução de despesas negociadas com o Gabinete do Governo do Estado. O registro desse fato deve ser feito sob a forma de:
Q601204
Administração Financeira e Orçamentária
A abertura de créditos adicionais suplementares e especiais requer a indicação de fonte de recursos para cobertura das despesas. As fontes possíveis podem ter origem, entre outras, na anulação total ou parcial de dotações orçamentárias. Um item que pode ser considerado passível de anulação é:
Q601203
Direito Constitucional
Os instrumentos de planejamento previstos no art. 165 da Constituição Federal têm prazos definidos para a sua elaboração e aprovação, para garantir que o orçamento tenha subsídios para ser aprovado antes do início do exercício ao qual se refere. Porém, nos últimos anos, o Orçamento Federal não tem sido aprovado nos prazos previstos. Um dos elementos diretamente impactados em decorrência disso é:
Q601202
Contabilidade Pública
Os atos que caracterizam a execução da receita e da despesa públicas são processados em estágios, cujos registros permitem o controle da prestação de contas. O estágio em que se registra o comprometimento do crédito orçamentário é o (a):
Q601200
Contabilidade Pública
Um agente público, na repartição fazendária de um ente da federação, realizou um procedimento de cadastro e identificação de contribuintes para lhes enviar os títulos de cobrança de um imposto, a partir da ocorrência do fato gerador. Esse procedimento faz referência ao estágio do (a):
Q601199
Direito Financeiro
A receita pública pode ser entendida a partir de uma perspectiva ampla, considerando o volume de ingressos de recursos financeiros nos cofres do Estado. Mas também pode ser concebida a partir de uma perspectiva mais restrita, aproximando-se do conceito de receita orçamentária. Um recurso que deve ser considerado apenas na perspectiva ampla da receita é aquele proveniente de:
Q601198
Administração Financeira e Orçamentária
Sob influência das práticas orçamentárias desenvolvidas nos Estados Unidos a partir do século XX, a concepção moderna do orçamento público tem como objetivo:
Q601197
Administração Financeira e Orçamentária
A Lei nº 4.320/1964 dispõe sobre o princípio do Orçamento Bruto, que preconiza que todas as receitas e despesas constem da Lei de Orçamento pelos seus totais, sem deduções. Quando se analisam as transferências feitas pela União a Estados e Municípios a título da repartição das receitas tributárias sob a perspectiva desse princípio, é correto entender que:
Q601196
Contabilidade Pública
A Portaria STN nº 553/2014 aprovou a 6ª edição do Manual de Demonstrativos Fiscais (MDF), em que se apresentam orientações para elaboração de informações para acompanhamento da execução orçamentária e da gestão fiscal. Um dos anexos apresentados no MDF é o Balanço Orçamentário. Esse demonstrativo:
Q601195
Contabilidade Pública
A normatização dos procedimentos contábeis constantes no MCASP relativos a provisões, passivos contingentes e ativos contingentes foi baseada na International Public Sector Accounting Standards (IPSAS) 19 – Provisões, Passivos Contingentes e Ativos Contingentes. De acordo com essa norma, uma provisão é:
Q601194
Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público apresentou algumas mudanças em relação às demonstrações contábeis aplicadas ao setor público. Tais mudanças são representadas pela modificação na estrutura e no conteúdo de algumas demonstrações, bem como pela proposição de novas. É apresentada como obrigatória pelo MCASP a demonstração:
Q601193
Contabilidade Pública
Texto associado

Texto I:
Uma entidade da Administração Pública detém um ativo com as seguintes características, apuradas em 31/12/20x3:
Se o ativo citado no Texto I tivesse sido depreciado utilizando o método da soma dos dígitos, em 30/06/20x4 a depreciação acumulada seria de:
Q601192
Contabilidade Pública
Texto associado
Texto I:
Uma entidade da Administração Pública detém um ativo com as seguintes características, apuradas em 31/12/20x3:
A partir das informações apresentadas no Texto I, em 31/12/20x3, em relação ao ativo citado, a entidade:
Q601191
Contabilidade Pública
Texto associado
Texto I:
Uma entidade da Administração Pública detém um ativo com as seguintes características, apuradas em 31/12/20x3:
De acordo com as definições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), o valor recuperável desse ativo (Texto 1), em 31/12/20x3 é:
Q601190
Contabilidade Pública
Uma entidade da Administração Pública detém um conjunto de ativos conforme descrito a seguir: 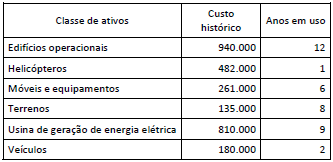
A partir de indícios que sinalizaram a necessidade de reavaliação desses bens, e de acordo com as orientações do MCASP, a entidade deve reavaliar:
A partir de indícios que sinalizaram a necessidade de reavaliação desses bens, e de acordo com as orientações do MCASP, a entidade deve reavaliar:
Q601189
Contabilidade Pública
Uma das inovações apresentadas no Manual de Contabilidade Aplicada ao Setor Público (MCASP), aprovado pela Portaria STN nº 700/2014, é a possibilidade de reconhecimento de ativos intangíveis por entidades da Administração Pública. Os seguintes itens são características dos ativos intangíveis, EXCETO:
Q601188
Contabilidade Pública
Na apresentação do Balanço Patrimonial, distinguem-se dois grupos no Ativo: Circulante (AC) e Não Circulante (ANC). O grupo ANC compreende os ativos que têm expectativa de realização após doze meses da data das demonstrações contábeis e são classificados em subgrupos. Um dos subgrupos do ANC é Investimentos, que, no Balanço Patrimonial de um município, pode agregar itens como:
Q601187
Contabilidade Pública
Texto associado

Em uma entidade do setor público foram obtidos os dados a seguir do sistema de contabilidade.
Como a entidade está elaborando suas demonstrações contábeis a partir das disposições do MCASP para mensuração de ativos e passivos, o valor dos itens apresentados totaliza:
Q601185
Contabilidade Pública
De acordo com as disposições do Plano de Contas aplicado ao Setor Público, aprovado pela da Portaria STN nº 700/2014, o registro contábil de uma variação patrimonial quantitativa sempre terá contra partida:
Q601184
Contabilidade Pública
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais das entidades do setor público e podem ter natureza qualitativa ou quantitativa. As variações patrimoniais qualitativas:

 Conheça nossos planos