Questões de Concurso
Comentadas
Foram encontradas 2.167.680 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245625
Auditoria
À luz das normas de auditoria aplicáveis à informação contábil histórica no setor público, sobre auditoria financeira, considere:
I. A asseguração razoável representa nível absoluto de asseguração.
II. A auditoria conduzida de acordo com normas profissionais deve detectar todos os casos de fraude, erro ou distorção existentes nas demonstrações examinadas.
III. A auditoria financeira busca obter evidência suficiente e apropriada para permitir ao auditor expressar opinião sobre se as informações financeiras estão livres de distorções relevantes.
IV. Em trabalho de asseguração limitada, os procedimentos executados limitam-se à análise de receitas e despesas orçamentárias.
Está correto o que se afirma APENAS em
I. A asseguração razoável representa nível absoluto de asseguração.
II. A auditoria conduzida de acordo com normas profissionais deve detectar todos os casos de fraude, erro ou distorção existentes nas demonstrações examinadas.
III. A auditoria financeira busca obter evidência suficiente e apropriada para permitir ao auditor expressar opinião sobre se as informações financeiras estão livres de distorções relevantes.
IV. Em trabalho de asseguração limitada, os procedimentos executados limitam-se à análise de receitas e despesas orçamentárias.
Está correto o que se afirma APENAS em
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245624
Direito Tributário
Os Tribunais de Justiça, ao disponibilizarem ou efetivamente prestarem serviços judiciais, cobram valores dos cidadãos denominados “custas judiciais”. A respeito dessas cobranças, considerando a natureza jurídica delas, verifica-se que possuem natureza
de
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245623
Legislação Federal
O eSocial, é um sistema que constitui importante instrumento de unificação da prestação das informações referentes à escrituração
das obrigações fiscais, previdenciárias e trabalhistas. Entre os princípios que regem o eSocial, destaca-se:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245622
Direito Tributário
Um Analista Judiciário (contador de um Tribunal de Justiça de Estado), ao analisar a folha de pagamento referente ao mês de
agosto de 2025, verificou que o órgão havia descontado da remuneração dos servidores o montante de R$ 128.000,00 a titulo de
Contribuição Previdenciária destinada ao Regime Próprio de Previdência Social (RPPS) do Estado. Considerando a legislação
aplicável e as regras de obrigatoriedade da DCTFWeb, o valor
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245618
Contabilidade Pública
Acerca dos critérios para reconhecimento e mensuração da propriedade para investimento, o Manual de Contabilidade Aplicada
ao Setor Público determina que:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245617
Contabilidade Pública
O ente público BCA desenvolveu internamente um sistema para a gestão de contratos. Durante à processo, incorreu nos seguintes
gastos:
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
- Atividades destinadas à obtenção de novo conhecimento sobre à sistema: R$ 120.000
- Projeto, construção e teste de protótipo do sistema: R$ 380.000
- Busca de alternativas para processos do sistema: R$ 90.000
- Custos relacionados ao desenvolvimento de software: R$ 150.000
- Treinamento da equipe para operação do sistema: R$ 60.000
Considerando que todos os critérios para reconhecimento do ativo intangível foram atendidos na fase de desenvolvimento e com base na NBC TSP 08 - Ativo Intangível e no Manual de Contabilidade Aplicada ao Setor Público, o valor pelo qual o ativo intangível deve ser reconhecido inicialmente é, em reais,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245615
Contabilidade Pública
Ao final de cada mês, o setor contábil do ente público XYZ realiza o reconhecimento da depreciação dos itens do ativo imobilizado,
de forma a refletir a redução do valor dos bens tangíveis pelo desgaste ou perda de utilidade por uso, ação da natureza ou
obsolescência. Considerando o Plano de Contas Aplicado ao Setor Público e o Manual de Contabilidade Aplicada ao Setor Público,
o reconhecimento mensal da depreciação impacta a(s) natureza(s) de informação
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245614
Administração Financeira e Orçamentária
O Relatório Resumido da Execução Orçamentária (RREO) e o Relatório de Gestão Fiscal (RGF) são instrumentos de transparência
da gestão fiscal. Conforme o Manual de Demonstrativos Fiscais e Lei de Responsabilidade Fiscal,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245613
Administração Financeira e Orçamentária
De acordo com o Manual do SIAFI, o Sistema Integrado de Administração Financeira do Governo Federal (SIAFI)
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245611
Contabilidade Pública
Um ente público é réu em uma ação judicial trabalhista movida por um grupo de servidores. Com base na análise da equipe
jurídica, foram identificados três desfechos possíveis para a demanda:
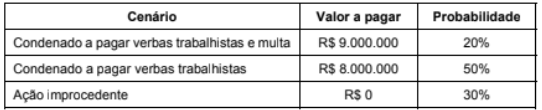
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245608
Contabilidade Pública
Em relação ao registro das receitas, o Manual de Contabilidade Aplicada ao Setor Público determina que as variações patrimoniais
aumentativas devem ser reconhecidas por
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245606
Contabilidade Geral
Uma sociedade empresária adquiriu um imobilizado por R$ 94.500,00 em 01/01/20X5. A empresa definiu que o imobilizado será
utilizado por 12 anos e a depreciação será determinada pelo método das cotas constantes, sem valor residual. Segundo as regras
fiscais, esse imobilizado deve ser depreciado 20% ao ano.
Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245604
Contabilidade Geral
Os itens listados na tabela a seguir foram extraídos da Demonstração do Valor Adicionado (DVA) de uma empresa:
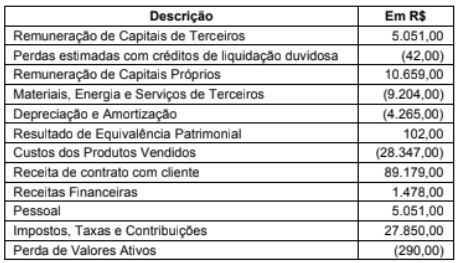
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245603
Contabilidade Geral
A empresa Tudo Nosso S.A. é uma indústria farmacêutica e, no ano de 20X5:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245602
Contabilidade Geral
Considere os seguintes saldos das contas de ativo em dois dias consecutivos:
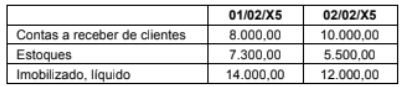
A contabilização correta que explica a variação de uma ou mais contas acima é:
A contabilização correta que explica a variação de uma ou mais contas acima é:
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245601
Contabilidade Geral
Considere as seguintes afirmações:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Ano: 2026
Banca:
FCC
Órgão:
TJ-CE
Prova:
FCC - 2026 - TJ-CE - Analista Judiciário - Área Técnico Administrativa - Especialidade: Ciências Contábeis |
Q4245598
Contabilidade Geral
Texto associado
Atenção: Considere as seguintes informações para responder à questão.
Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir:
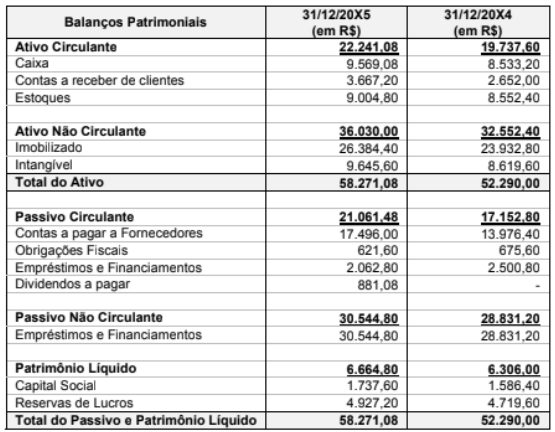
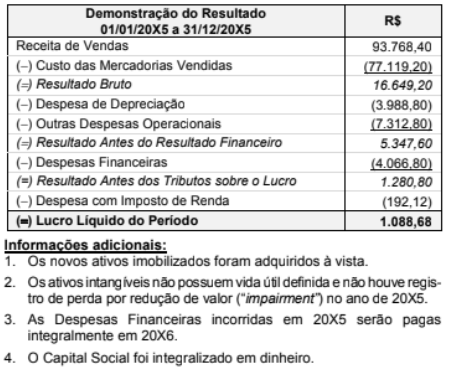
Com base nas informações apresentadas, o valor do Caixa das Atividades Operacionais da Amazonaz S.A. apresentado na
Demonstração do Fluxo de Caixa de 20X5 foi, em reais:
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Motorista |
Q4245575
Legislação de Trânsito
Segundo o Caderno do estudante: Condução Segura – primeira habilitação
(DETRAN/RS, 2025), são muitos os riscos ao se conduzir um veículo defeituoso. Estão entre os defeitos
mais comuns que podem causar sinistros:
I. Pneus gastos. II. Freios desregulados. III. Lâmpadas queimadas. IV. Limpadores de para-brisa defeituosos.
Quais estão corretos?
I. Pneus gastos. II. Freios desregulados. III. Lâmpadas queimadas. IV. Limpadores de para-brisa defeituosos.
Quais estão corretos?
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Motorista |
Q4245574
Legislação de Trânsito
Segundo o Caderno do estudante: Condução Segura – primeira habilitação
(DETRAN/RS, 2025), a neblina é um fator climático de risco e pode provocar, principalmente,
engavetamentos nas rodovias. Dirigir sob neblina é algo que requer muita atenção e perícia do
condutor. Considerando essas condições, assinale a alternativa que apresenta uma conduta correta.
Ano: 2026
Banca:
FUNDATEC
Órgão:
IPAM - Caxias do Sul - RS
Prova:
FUNDATEC - 2026 - IPAM - Caxias do Sul - RS - Motorista |
Q4245573
Legislação de Trânsito
O Caderno do estudante: Condução Segura – primeira habilitação (DETRAN/RS,
2025) destaca que existem cinco elementos necessários para que se faça uma condução segura de
veículos, entre as quais estão:
I. Conhecimento. II. Habilidade. III. Atenção.
Quais estão corretas?
I. Conhecimento. II. Habilidade. III. Atenção.
Quais estão corretas?

 Conheça nossos planos