Foram encontradas 6.969 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Considerando o art. 14 da Lei de Responsabilidade Fiscal (LRF), associe corretamente a espécie de renúncia de receita à sua definição.
EEPÉCIES
(1) Anistia
(2) Remissão
(3) Crédito presumido
(4) Isenção
DEFINIÇÔES
( ) Representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria.
( ) Perdoa a multa, visa excluir o crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu.
( ) Renúncia em que há a dispensa legal, pelo Estado, do débito tributário devido.
( ) Perdão da dívida, que se dá em determinadas circunstâncias previstas na lei, tais como valor diminuto da dívida, situação difícil que torna impossível ao sujeito passivo solver o débito, inconveniência do processamento da cobrança dado o alto custo não compensável com a quantia em cobrança, probabilidade de não receber, erro ou ignorância escusáveis do sujeito passivo, equidade, entre outros.
A sequência correta dessa associação é
Com base no artigo 167 da Constituição da República de 1988, analise as asserções a seguir e a relação proposta entre elas.
I - A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos.
PORÉM
II - devem-se observar, ainda, especificações infralegais, tipo de vinculação derivada de convênios e contratos de empréstimos e financiamentos, cujos recursos são obtidos com finalidade específica.
Em relação às asserções, é correto afirmar que
O contador da Empresa Alfa, ao elaborar as demonstrações contábeis da empresa, obteve do sistema contábil, após a apuração do resultado, os seguintes relatórios referentes ao exercício findo em 31/12/2019.
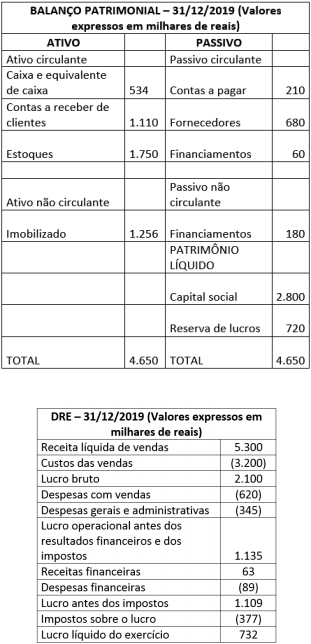
Ao analisar os dados obtidos, o contador identificou a ausência da contabilização da depreciação do ativo imobilizado para o referido exercício, no valor de R$ 12.000,00 (doze mil reais).
Após fazer essa retificação, o efeito sobre as demonstrações anteriormente apresentadas será de uma redução
Suponha que em determinado município o IPTU siga a sistemática de lançamento por ofício.
Considerando-se que o fato gerador do referido imposto ocorre em 1º de janeiro de cada ano e que o prazo para pagamento é de 30 (trinta) dias, é correto afirmar que o prazo
Com base nas regras do Código Tributário Nacional, avalie o que se afirma acerca da solidariedade e da responsabilidade tributária.
I - São solidariamente obrigadas as pessoas que tenham interesse comum na situação que constitua o fato gerador da obrigação principal, bem como aquelas que a lei designar.
II - O sócio quotista é pessoalmente responsável pelos créditos correspondentes a obrigações tributárias resultantes de atos praticados com excesso de poderes ou infração de lei, contrato social ou estatutos.
III - A solidariedade tributária respeita o benefício de ordem, de modo a se exigir, inicialmente, a obrigação do contribuinte principal, entendido como aquele que praticou o fato gerador em maior proporção.
IV - Os sucessores e o cônjuge meeiro são, pessoalmente, responsáveis pelos tributos devidos pelo de cujus até a data da partilha ou adjudicação, limitada esta responsabilidade ao montante do quinhão, do legado ou da meação.
Está correto apenas o que se afirma em
Associe corretamente a denominação às suas características.
DENOMINAÇÕES
(1) Extinção do crédito tributário
(2) Exclusão do crédito tributário
(3) Suspensão da exigibilidade do crédito tributário
Características
( ) Dação em pagamento de imóveis.
( ) Perdão da multa antes do lançamento.
( ) Reclamações e recursos em âmbito administrativo.
( ) Perdão do valor a título de ISSQN após o lançamento.
( ) Concessão de medida liminar em mandado de segurança.
( ) Perdão do valor a título de ITBI antes da constituição do crédito.
( ) Depósito do montante integral em ação anulatória de débito fiscal.
( ) Dilatação do prazo para pagamento do IPTU em virtude de fortes chuvas.
A sequência correta dessa associação é
Analise as asserções a seguir e a relação proposta entre elas.
O partido político Z é proprietário de dois galpões no Município X, sendo um deles utilizado para a sede de suas atividades e o outro alugado pela empresa W que atua no ramo de transportes coletivos; o partido político Z não paga IPTU sobre os dois galpões
PORQUE
ainda quando alugado a terceiros, o imóvel permanecerá desonerado da obrigação tributária principal no que se refere ao IPTU em razão da imunidade prevista no texto constitucional, desde que os valores auferidos sejam revertidos para as suas atividades essenciais.
A respeito das asserções é correto afirmar que
Considere as legislações hipotéticas descritas a seguir.
A Lei Municipal nº 1.234, de 25/06/2019, determinou a majoração da alíquota do Imposto Sobre Serviço de Qualquer Natureza (ISSQN) de 2,5% para 3%. A Lei Municipal nº 5.678, de 02/08/2019, aumentou a base de cálculo do Imposto Predial Territorial Urbano (IPTU), em virtude de reavaliações imobiliárias, e reduziu a alíquota do imposto predial de 4% para 2%.
Considerando-se essa situação, é correto afirmar que a alteração promovida no ISSQN
Competência tributária e capacidade tributária ativa são institutos que não se confundem. Enquanto a competência se traduz na aptidão conferida pelo texto constitucional para instituir e legislar sobre tributos, a capacidade tributária ativa corresponde às funções de arrecadar, fiscalizar e executar.
Em razão dessa distinção, é correto afirmar que
Considerando-se a Lei Complementar nº 250/2018 que fixa, dentre outros assuntos, a modernização da administração pública do Município de Contagem, associe corretamente o cargo ou órgão à sua atribuição.
CARGO OU ÓRGÃO
(1) Auditor Fiscal
(2) Secretaria Municipal de Fazenda
(3) Comitê de Administração Fazendária e Política Tributária (CAF)
(4) Fundo de Modernização e Aprimoramento da Administração Tributária de Contagem
ATRIBUIÇÕES
( ) Subsidiar e acompanhar a fixação de metas tributárias para cada exercício civil.
( ) Órgão responsável pela administração de cadastros tributários, lançamento tributário, fiscalização tributária dentre outras ações permanentes.
( ) Aprimoramento profissional de servidores de carreira, com autonomia administrativa e financeira, nos limites da legislação em vigor e nos termos do regulamento da LC nº 250/2018.
( ) Constituição de crédito tributário pelo lançamento, revisão, alteração, exclusão e cancelamento, fiscalização tributária e demais atos que importem no exercício do poder de polícia fiscal tributária.
A sequência correta dessa associação é
Avalie o que se afirma em relação ao Código Tributário do Município de Contagem.
I - O recurso de ofício poderá ser interposto por simples declaração da autoridade na própria decisão proferida.
II - A recusa do recebimento do termo ou auto lavrado em diligências de fiscalização em nada aproveitará ao fiscalizado nem lhe acarretará prejuízo algum.
III - É permitido ao contribuinte reunir, em uma só petição, recurso ou reclamação referente a mais de um processo, desde que versem sobre o mesmo assunto.
IV - Independentemente de prévia instauração de processo, sempre que o servidor fiscal exigir, as pessoas sujeitas à fiscalização exibirão ao mesmo todos os documentos, em uso ou arquivados, que forem julgados necessários.
V - Em caso de flagrante infração à lei municipal poderão ser apreendidas coisas móveis, inclusive documentos existentes em poder do infrator, designando a autoridade autuante o depositário que considerar idôneo, desde que não seja o próprio detentor.
Está correto apenas o que se afirma em
Avalie as afirmações a seguir acerca dos impostos municipais, nos termos do Código Tributário do Município de Contagem (Lei nº 1.611/1983).
I - O valor da taxa de fiscalização judiciária integrará a base de cálculo do ISSQN devido na prestação dos serviços de registros públicos, cartorários e notariais.
II - O fato gerador do ITBI também abrange a dação em pagamento e a permuta de bens imóveis e de direitos a eles relativos.
III - No caso de imóvel objeto de promessa de compra e venda, devidamente averbada no cartório de registro de imóveis, o lançamento do IPTU será feito em nome do promissário-vendedor até que a venda, de fato, se efetive.
IV - Para fins de definição da base de cálculo do ITBI, na avaliação serão considerados, dentre outros elementos, o zoneamento urbano, as características da região, do terreno e da construção, além dos valores aferidos no mercado imobiliário.
V - Quando o volume ou a modalidade da prestação de serviços aconselhar em tratamento fiscal mais adequado, a base de cálculo do ISSQN poderá, a critério da autoridade competente ou mediante requerimento do sujeito passivo, ser fixada por estimativa, individualmente, por atividade ou grupo de atividade, observadas as condições regulamentares.
Está correto apenas o que se afirma em

 Conheça nossos planos