Foram encontradas 4.656 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


De acordo com Lei 12.527/2011, cabe aos órgãos e entidades do poder público, observadas as normas e procedimentos específicos aplicáveis, assegurar, entre outros pontos, a gestão transparente da informação, o que é feito do seguinte modo:
De acordo com a Lei Complementar nº 101/2000, será dada ampla divulgação aos planos, orçamentos e leis de diretrizes orçamentárias e às prestações de contas e o respectivo parecer prévio, entre outros.
Essa determinação relaciona-se com o seguinte princípio orçamentário:
Depois de reconhecidas as receitas orçamentárias, podem ocorrer fatos supervenientes que ensejem a necessidade de restituições.
No caso de restituição de receitas consideradas extintas, como a devolução de saldos de convênios, contratos e congêneres, quando a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, a restituição deve ser contabilizada como
O desempenho da maioria das entidades do setor público pode ser apenas parcialmente avaliado por meio da análise da situação patrimonial, do desempenho e dos fluxos de caixa.
De acordo com a NBC TSP Estrutura Conceitual– Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público, isso acontece porque
No ano de X1, uma sociedade empresária vendeu R$200.000 de seu estoque por R$500.000, sendo que houve um abatimento de 10% do valor por conta de problemas ocorridos na entrega dos produtos.
Da receita, metade do valor foi recebida em X1, enquanto o restante deverá ser recebido em X2. A sociedade empresária estima inadimplência de 2%.
Ainda, a sociedade empresária paga a seus vendedores, no momento da venda, comissão de 5% sobre o preço.
No ano, também foram reconhecidas despesas administrativas de R$80.000.
Assinale a opção que indica o Lucro Bruto da sociedade empresária contabilizado em 31/12/X1.
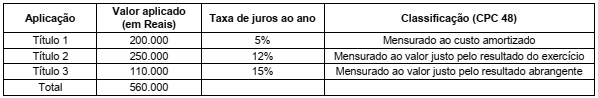
No dia 31/12/20X1 o valor justo dos títulos no mercado eram:
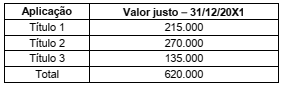
Os valores em Reais (R$) que devem ser apresentados como saldo das aplicações financeiras no Balanço Patrimonial de 31/12/20X1 e como receita financeira na Demonstração do Resultado do Exercício (DRE) de 20X1 são, respectivamente:
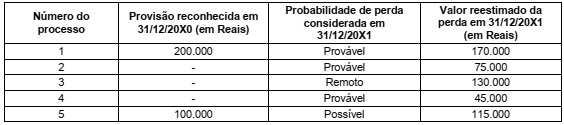
O valor em Reais (R$) que a empresa Spitz S.A. deve reconhecer no resultado de 20X1 e no Balanço Patrimonial de 31/12/20X1 são, respectivamente:
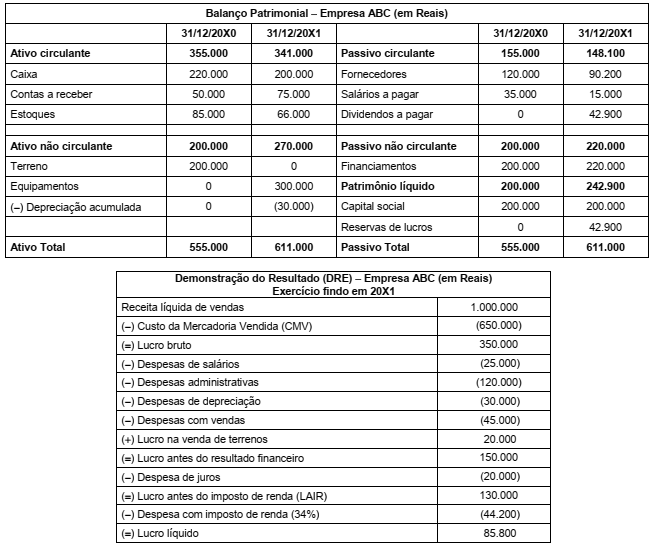
Informações adicionais:
− Não houve contratação de novos empréstimos, e tampouco pagamento do empréstimo existente.
− Tanto a venda do terreno quanto a aquisição de equipamentos foram feitas a vista.
O valor em Reais (R$) correspondente ao total do fluxo de caixa das atividades operacionais, para o ano de 20X1 da empresa ABC, é:

 Conheça nossos planos