Questões de Concurso
Para fcc
Foram encontradas 130.041 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221416
Contabilidade Pública
A equipe responsável pela prestação de contas anual de um Estado recebe demandas de informação de quatro interessados
distintos:
I. Uma associação de moradores que deseja saber se uma escola pública municipal melhorou os indicadores contábeis;
II. Um banco de fomento que pretende avaliar a capacidade do estado de honrar parcelas de um financiamento;
III. Uma agência de classificação de risco contratada por investidores institucionais; e
IV. Um deputado estadual que utiliza os relatórios contábeis para acompanhar a execução das políticas públicas, representando os cidadãos.
Nessa situação, são considerados usuários primários dos Relatórios Contábeis de Propósito Geral (RCPG)
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221415
Contabilidade Pública
Um Auditor Fiscal, em diligência junto à Secretaria da Fazenda de um Estado, foi designado para verificar a correção dos registros
contábeis decorrentes da amortização de uma operação de crédito interna contraída pelo Governo.
Ao examinar a contabilização da etapa de empenho, verificou que, de forma correta, foram efetuados lançamentos a
Ao examinar a contabilização da etapa de empenho, verificou que, de forma correta, foram efetuados lançamentos a
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221414
Contabilidade Geral
O Balanço Patrimonial da empresa Brinquedos para Educar S.A., em 31/12/2024, apresentava a seguinte composição para o
grupo do Patrimônio líquido, com os valores expressos em reais:
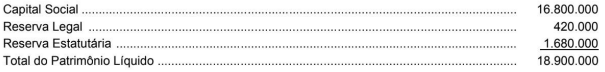
O lucro líquido apurado pela empresa Brinquedos para Educar S.A. em 2025 foi de R$ 10.080.000 e sua destinação foi a seguinte:
• Reserva Legal, constituída de acordo com o estabelecido na Lei das Sociedades por Ações.
• Reserva Estatutária no valor correspondente a 10% do Lucro Líquido.
O estatuto da empresa estabelece que o dividendo mínimo obrigatório corresponde a 10% do Lucro Líquido deduzido do valor da Reserva Legal constituída no período.
Sabendo que em 2025 não houve aumento de Capital nem distribuição de dividendos extraordinários, o valor dos dividendos que deveria ser apresentado no passivo e o valor total do Patrimônio Líquido, ambos no Balanço Patrimonial de 31/12/2025, eram, respectivamente, em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221413
Contabilidade Geral
O Balanço Patrimonial de uma empresa em 31/12/2024 apresentava, no grupo do Ativo não circulante, um ativo intangível
registrado pelo saldo contábil de R$ 6.912.000, composto dos seguintes valores que estão expressos em reais:
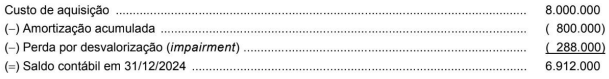
O ativo intangível tinha uma vida útil original definida em 20 anos e o prazo remanescente em 31/12/2024 era 18 anos. A empresa realizou, em 31/12/2025, o teste de redução ao valor recuperável (teste de impairment) para o ativo intangível utilizando os seguintes valores expressos em reais:

A empresa deveria reconhecer na Demonstração do Resultado de 2025, despesa de amortização no valor de
O ativo intangível tinha uma vida útil original definida em 20 anos e o prazo remanescente em 31/12/2024 era 18 anos. A empresa realizou, em 31/12/2025, o teste de redução ao valor recuperável (teste de impairment) para o ativo intangível utilizando os seguintes valores expressos em reais:
A empresa deveria reconhecer na Demonstração do Resultado de 2025, despesa de amortização no valor de
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221412
Direito Financeiro
Um Auditor Fiscal de um Estado, lotado em uma função de assessoria, foi designado para analisar a Lei Orçamentária Anual
(LOA) do citado Estado, relativa ao exercício de 2026. Nessa análise, o Auditor Fiscal identificou as seguintes situações:
I. A LOA continha dispositivo que reestruturava a carreira dos servidores estaduais, criando novos cargos efetivos e fixando seus respectivos vencimentos.
II. A receita proveniente de determinado imposto foi consignada na peça orçamentária pelo seu valor líquido, já abatidas as parcelas correspondentes às restituições estimadas e às transferências obrigatórias devidas a outros entes.
Com base na teoria dos princípios orçamentários, as situações acima especificadas
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221411
Contabilidade Geral
Uma máquina foi adquirida por uma empresa no dia 30/11/2020 e começou a ser utilizada na produção no dia 02/01/2021. O preço
pago à vista pela aquisição foi R$ 15.300.000, a empresa definiu a vida útil da máquina em 20 anos e o valor residual estimado
para sua venda no final do prazo de vida útil foi R$ 900.000. No final do ano de 2021, a empresa revisou sua política de uso da
máquina e redefiniu a vida útil remanescente para 15 anos. O novo valor residual estimado para a máquina no final do novo prazo
remanescente foi R$ 1.080.000.
Se a empresa adota o método das cotas constantes para cálculo da despesa de depreciação e não houve necessidade de redução ao valor recuperável até a data do balanço, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da empresa foi, em reais,
Se a empresa adota o método das cotas constantes para cálculo da despesa de depreciação e não houve necessidade de redução ao valor recuperável até a data do balanço, o valor contábil do equipamento evidenciado no Balanço Patrimonial de 31/12/2023 da empresa foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221410
Contabilidade Geral
Uma empresa atua no ramo de compra e venda de mercadorias. A empresa adquiriu um lote de mercadorias para revenda no dia
01/12/2024 e pagou os seguintes valores para dispor do estoque:
• R$ 4.041.000 para o fornecedor das mercadorias.
• R$ 120.000 para a transportadora que levou as mercadorias até sua loja.
Estão incluídos nesses valores pagos os seguintes tributos:
• Tributos recuperáveis no valor total de R$ 552.000.
• Tributos não recuperáveis no valor total de R$ 384.000.
Em 20/12/2024, a empresa vendeu 80% das mercadorias pelo valor de R$ 9.720.000, sendo que os impostos sobre a venda correspondem a 10% sobre o valor da venda e a empresa pagou R$ 168.000 para uma transportadora fazer a entrega das mercadorias vendidas para os clientes.
Considerando apenas a compra e venda das mercadorias citadas, o lucro bruto apurado pela empresa foi, em reais,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221409
Contabilidade Geral
A tabela a seguir apresenta as informações sobre os processos a que uma empresa respondia em 2024 e 2025. Estão disponíveis
os valores contabilizados em 2024 e as informações referentes aos vários processos quanto à probabilidade de perda e os valores
prováveis. Os valores estão expressos em reais.
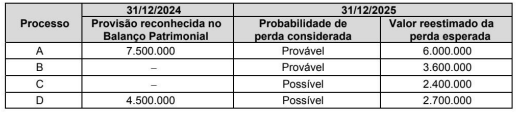
O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais:
O impacto líquido reconhecido no resultado de 2025 e o saldo apresentado no Balanço Patrimonial de 31/12/2025 da empresa foram, respectivamente, com os valores expressos em reais:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221408
Direito Constitucional
A Constituição Federal, em seu Ato das Disposições Constitucionais Transitórias (ADCT), traz regras e limites de desvinculação de
receitas de Estados e Municípios. Segundo o ADCT:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221407
Direito Financeiro
Conforme a Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000):
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221406
Direito Financeiro
De acordo com a Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), a lei de diretrizes orçamentárias
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221405
Administração Financeira e Orçamentária
No tocante às emendas parlamentares ao orçamento, segundo a Constituição Federal, as
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221404
Contabilidade Pública
Segundo a Lei de Finanças Públicas (Lei n2 4.320/1964):
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221403
Direito Financeiro
A Constituição Federal traz premissas a serem observadas na elaboração e execução das leis orçamentárias, usualmente
reconhecidas como princípios orçamentários. Dentre as opções abaixo, considera-se princípio orçamentário apenas o Princípio
da
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221402
Administração Financeira e Orçamentária
Considera-se o orçamento estruturado pela Constituição Federal um dos principais instrumentos de planejamento e de gestão do
Estado, constituído por regramento específico e materializado nas leis previstas no texto constitucional. Neste contexto, segundo
a Constituição Federal e a Lei Complementar nº 101/2000, conhecida como Lei de Responsabilidade Fiscal:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221401
Administração Financeira e Orçamentária
Segundo a Constituição Federal, o processo de aprovação da proposta orçamentária no âmbito federal deve seguir as seguintes
etapas:
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221400
Direito Penal
De acordo com a Lei nº 13.869/2019, que dispõe sobre os crimes de abuso de autoridade,
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221399
Direito Penal
Suponha que Tício e Caio, funcionários de um restaurante, durante uma discussão com Mévio, cliente do estabelecimento, e sem
qualquer contexto de brincadeira, recreação ou descontração, passaram a ofendê-lo. Agindo em conjunto e com o objetivo de
discriminar Mévio, injuriaram-no, ofendendo-lhe a dignidade em razão de sua procedência nacional. Nessa situação, considerando
apenas as informações fornecidas, de acordo com a Lei nº 7.716/1989, Tício e Caio
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221398
Direito Civil
Com relação aos contratos em geral, considere:
I. É lícito às partes estipular contratos atípicos, observadas as normas gerais fixadas no Código Civil.
II. Não pode ser objeto de contrato a herança de pessoa viva.
III. Nos contratos de adesão, são nulas as cláusulas que estipulem a renúncia antecipada do aderente a direito resultante da natureza do negócio.
Em conformidade com o Código Civil, está correto o que se afirma em
Ano: 2026
Banca:
FCC
Órgão:
SEFAZ-CE
Prova:
FCC - 2026 - SEFAZ-CE - Auditor Fiscal da Receita Estadual - Área de Conhecimento: Gestão Fazendária - Conhecimentos Gerais |
Q4221397
Direito Processual Penal
De acordo com a Lei nº 9.296/1996, a interceptação de comunicações telefônicas, de qualquer natureza, para prova em investigação criminal e em instrução processual penal, observará o quanto nela disposto e dependerá de ordem do juiz competente da
ação principal, sob segredo de justiça, sendo que:

 Conheça nossos planos