Questões de Concurso
Para tribunal de contas e controladoria
Foram encontradas 49.475 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma empresa foi processada segundo o auto de infração exigindo ICMS em razão de suposta irregularidade na tomada de créditos presumidos (fato 1). A situação está aguardando prosseguimento do feito em segunda instância judicial. A estimativa confiável é de uma provável saída de recursos no valor de 2 milhões de reais. Adicionalmente, a empresa figura como parte do auto de infração lavrado pela Receita Federal para verificação do cumprimento de obrigações tributárias relativamente ao Imposto sobre Produtos Industrializados (fato 2), cuja expectativa da Administração é de perda possível no valor de 3 milhões de reais. Para ambos os casos, espera-se que a saída de caixa seja em 4 anos; a taxa de desconto é de 6%.
Nesse caso, a empresa deve:
Uma empresa realizou um investimento em títulos e valores mobiliários (TVM) em 1º de janeiro de 20x1, com as seguintes características:
i. Valor aplicado: $ 10.000
ii. Prazo: 4 anos
iii. Taxa de juros: 7% a.a. (juros compostos)
iv. Valor de mercado do título ao final de cada ano, para os 4 anos:
• 31 de dezembro de 20x1: $ 11.000,00;
• 31 de dezembro de 20x2: $ 11.600,00;
• 31 de dezembro de 20x3: $ 12.000,00;
• 31 de dezembro de 20x4: $ 13.107,96.
Segundo o modelo de negócios e o fluxo de caixa contratual, a empresa decide mensurar a operação como valor justo por meio do resultado (VJR).
Dessa forma, o saldo da marcação a mercado dos TVM no Balanço Patrimonial em 31 de dezembro 20x1 é:
Em certas situações, os eventos subsequentes podem ou não exigir que a entidade ajuste os valores do Balanço Patrimonial.
O evento subsequente que somente requer divulgação em notas explicativas é o(a):
Uma empresa tributada pelo lucro real apresentou as seguintes informações em 31 de dezembro de 2022:
• Lucro antes dos impostos sobre a renda (LAIR/CSLL) R$ 250.000
• Despesa com provisões para processos judiciais ambientais R$ 100.000
• Perdas estimadas com créditos de liquidação duvidosa R$ 50.000
• Perdas não realizadas de variação do valor justo de instrumentos financeiros R$ 20.000
• Despesas com marketing R$ 50.000
Considerando-se apenas as informações apresentadas e uma alíquota de 34% de IR/CSLL, de acordo com o CPC 32 - Tributos sobre o Lucro, a empresa contabilizará um IR/CSLL diferido no:
A entidade deve divulgar informações que permitam aos usuários das demonstrações contábeis avaliar a natureza e os efeitos financeiros das atividades de negócio nas quais está envolvida e os ambientes econômicos em que opera.
Nesse sentido, um segmento de uma empresa comercial deve ser divulgado separadamente quando as receitas do segmento forem iguais ou superiores a:
Uma empresa assina 100 contratos com um cliente no início do mês. Cada contrato inclui a venda de um produto por R$ 1.000 cada (100 produtos x R$ 1.000 = R$ 100.000) e um custo unitário de R$ 600. O dinheiro será recebido quando o controle dos produtos for transferido no fim do mês. A prática comercial e habitual da empresa é permitir que o cliente devolva qualquer produto não utilizado (estado de novo) no prazo de trinta dias e receba reembolso total. A empresa avalia a carteira conjunta dos 100 contratos. Para estimar a contraprestação variável à qual a empresa terá direito, a entidade decide usar o método do valor esperado, porque é o método pelo qual a entidade espera melhor prever o valor da contraprestação à qual terá direito. Usando o método do valor esperado e com base em estatísticas da empresa, ela estima que 3% dos produtos serão devolvidos.
Dessa forma, a empresa contabilizará no fim do mês um(a):
A empresa XYZ adquiriu à vista um caminhão por R$ 350.000. Para entregar o veículo, a concessionária revendedora cobrou o valor de R$ 15.000. Ainda, a empresa XYZ incorreu em outros gastos relacionados ao caminhão. Foram pagos R$ 35.000 pela apólice de seguro anual e R$ 14.000 referentes ao IPVA do caminhão.
A partir dessas informações, o registro do custo contábil do caminhão no ativo da empresa XYZ é de:
Um ativo intangível foi comprado por R$ 52.000 em 2015 e originalmente estimado para ter uma vida útil de 8 anos com um valor residual de R$ 4.000. A amortização pelo método linear foi registrada por 5 anos. Em 2020, determinou-se que a nova estimativa de vida útil era de 10 anos (ou seja, mais 2 anos em relação aos 8 anos iniciais), com um valor residual de R$ 4.500.
Assumindo uma amortização linear, o valor da amortização ao ano a partir de 2021 será de:
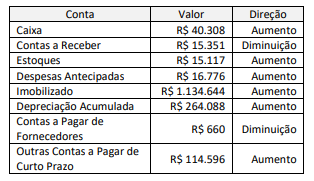
O caixa era de R$ 378.511 no início do ano e de R$ 418.819 no fim do ano. A empresa não vendeu nenhum imobilizado durante o ano, e o lucro líquido foi de R$ 474.378.
Considerando que não houve outra operação que afetou o ativo circulante e o passivo circulante, o fluxo de caixa das atividades operacionais foi de:
O princípio da prudência é fundamental na contabilidade porque aumenta a confiança de diversos stakeholders.
Assim, segundo o CPC 00 (R2), a prudência pode ser conceituada como o(a):
Dadas as afirmativas segundo o que estabelece o Manual de Contabilidade Aplicada ao Setor Público,
I. Custo histórico, valor de mercado, custo de reposição ou de liberação, preço líquido de venda e valor em uso, são bases de mensuração dos ativos.
II. Custo histórico, custo de cumprimento da obrigação, valor de mercado, custo de liberação e preço presumido, são bases de mensuração do passivo.
III. As disponibilidades são mensuradas ou avaliadas pelo valor original, feita a conversão, quando em moeda estrangeira, à taxa de câmbio vigente na data das demonstrações contábeis.
IV. As aplicações financeiras de liquidez imediata são mensuradas ou avaliadas pelo valor presente, atualizadas até a data das demonstrações contábeis.
verifica-se que está(ão) correta(s) apenas
Segundo a Lei Federal nº 6.404, de 15 de dezembro de 1976, que rege as Sociedades por Ações, os saldos das reservas de lucros, constituídas com a destinação de uma parcela dos lucros apurados nos exercícios, têm um limite máximo, que deve ser respeitado legalmente. Ao atingir esse limite máximo, a assembleia deliberará sobre a aplicação do excesso na integralização ou no aumento do capital social ou na distribuição de dividendos. De acordo com essas informações, após contabilizar a distribuição do lucro, em moeda corrente, o contabilista apurou os seguintes saldos no grupo do Patrimônio Líquido da entidade:
• capital social - R$ 3.000.000,00;
• reserva para contingências - R$ 410.000,00;
• reserva de lucros a realizar - R$ 500.000,00;
• reserva de retenção de lucros - R$ 2.625.000,00;
• reserva estatutária - R$ 450.000,00;
• reserva legal - R$ 585.000,00;
• reserva para incentivos fiscais - R$ 100.000,00.
Partindo das informações acima, recebidas pela contabilidade, e de acordo com as exigências da Lei das Sociedades por Ações sobre o limite máximo permitido para a retenção do montante de lucros nas contas das reservas de lucros, assinale a alternativa que indica o valor que ultrapassa esse limite legal, em reais.

 Conheça nossos planos