Questões de Concurso Público IF-PI 2026 para Contador
Foram encontradas 50 questões


Q4400822
Contabilidade de Custos
Um órgão federal pretende comparar
o custo unitário de um serviço de educação
prestado por cinco escolas públicas vinculadas à
mesma estrutura administrativa. As escolas estão
localizadas em regiões com diferentes condições
geográficas e de infraestrutura. Além disso,
cada unidade utiliza atualmente um modelo de
gerenciamento de custos distinto: algumas adotam
o custeio direto, enquanto outras utilizam o custeio
por absorção integral.
Para produzir uma análise comparativa tecnicamente adequada, conforme a NBC TSP 34, o órgão deve:
Para produzir uma análise comparativa tecnicamente adequada, conforme a NBC TSP 34, o órgão deve:
Q4400823
Direito Tributário
De acordo com a Instrução Normativa
RFB nº 1.234/2012, e suas alterações, assinale a
alternativa que apresenta corretamente o objeto
regulado por essa norma:
Q4400824
Direito Administrativo
A Lei nº 14.133/2021, em seu art. 28,
prevê cinco modalidades de licitação, cada uma
vocacionada a um tipo de objeto contratual.
Assinale a alternativa que descreve corretamente
a modalidade de licitação denominada leilão.
Q4400825
Direito Administrativo
Sobre o tratamento dado pela Lei nº
14.133/2021 ao desenvolvimento nacional
sustentável nas licitações e contratos
administrativos, assinale a alternativa CORRETA.
Q4400826
Legislação Federal
A alta administração de uma autarquia
federal está revisando seu sistema de gestão de
riscos e controles internos. Durante esse processo,
foram apresentadas diferentes propostas acerca
da inserção da gestão de riscos nas atividades
organizacionais.
Considerando os princípios aplicáveis à gestão de riscos estabelecidos pelo Decreto nº 9.203/2017, julgue as afirmativas a seguir como VERDADEIRAS (V) ou FALSAS (F).
( ) A gestão de riscos deve ser implementada e aplicada de forma sistemática, estruturada, oportuna e documentada, subordinada ao interesse público.
( ) A gestão de riscos deve ser integrada ao processo de planejamento estratégico e aos seus desdobramentos, às atividades, aos processos de trabalho e aos projetos, em todos os níveis da organização, relevantes para a execução da estratégia e o alcance dos objetivos institucionais.
( ) Os controles internos devem ser estabelecidos de forma uniforme para os diferentes riscos identificados, independentemente de suas causas, fontes, consequências e impactos, a fim de assegurar a padronização dos procedimentos de controle.
( ) Os resultados da gestão de riscos devem ser utilizados para apoiar a melhoria contínua do desempenho e dos processos de gerenciamento de risco, controle e governança.
Assinale a alternativa que apresenta a sequência CORRETA de cima para baixo.
Considerando os princípios aplicáveis à gestão de riscos estabelecidos pelo Decreto nº 9.203/2017, julgue as afirmativas a seguir como VERDADEIRAS (V) ou FALSAS (F).
( ) A gestão de riscos deve ser implementada e aplicada de forma sistemática, estruturada, oportuna e documentada, subordinada ao interesse público.
( ) A gestão de riscos deve ser integrada ao processo de planejamento estratégico e aos seus desdobramentos, às atividades, aos processos de trabalho e aos projetos, em todos os níveis da organização, relevantes para a execução da estratégia e o alcance dos objetivos institucionais.
( ) Os controles internos devem ser estabelecidos de forma uniforme para os diferentes riscos identificados, independentemente de suas causas, fontes, consequências e impactos, a fim de assegurar a padronização dos procedimentos de controle.
( ) Os resultados da gestão de riscos devem ser utilizados para apoiar a melhoria contínua do desempenho e dos processos de gerenciamento de risco, controle e governança.
Assinale a alternativa que apresenta a sequência CORRETA de cima para baixo.
Q4400827
Contabilidade Geral
Em uma ação judicial envolvendo uma
instituição federal de ensino, discute-se o valor
devido a uma empresa contratada para a execução
de uma obra de ampliação da infraestrutura
da instituição. Para subsidiar a apuração dos
efeitos patrimoniais relacionados aos valores
controvertidos, foi determinada a realização de
perícia contábil.
Durante o planejamento dos trabalhos, o perito contábil nomeado constatou que a apuração dependeria, entre outros elementos, da aferição do percentual de execução física da obra, o que demandaria conhecimento técnico especializado de Engenharia. Diante disso, considerou necessária a participação de um engenheiro na equipe técnica.
Com base na NBC TP 01 (R2) - Perícia Contábil, analise as afirmativas a seguir:
I. A participação do engenheiro deve ser considerada no planejamento da perícia, que deve prever a orientação e a supervisão do perito contábil nomeado.
II. A utilização de profissional de outra área de conhecimento não afasta a responsabilidade do perito contábil nomeado pelos trabalhos executados por esse profissional.
III. Na execução da perícia com equipe técnica, a orientação e a supervisão cabem ao perito contábil, que assume a responsabilidade pelos trabalhos quanto às prerrogativas exclusivas e compartilhadas.
IV. A participação do engenheiro transfere a esse profissional a responsabilidade pelos elementos técnicos produzidos no âmbito de sua especialidade, cabendo ao perito contábil responder apenas pelos procedimentos de natureza contábil.
Está CORRETO o que se afirma em:
Durante o planejamento dos trabalhos, o perito contábil nomeado constatou que a apuração dependeria, entre outros elementos, da aferição do percentual de execução física da obra, o que demandaria conhecimento técnico especializado de Engenharia. Diante disso, considerou necessária a participação de um engenheiro na equipe técnica.
Com base na NBC TP 01 (R2) - Perícia Contábil, analise as afirmativas a seguir:
I. A participação do engenheiro deve ser considerada no planejamento da perícia, que deve prever a orientação e a supervisão do perito contábil nomeado.
II. A utilização de profissional de outra área de conhecimento não afasta a responsabilidade do perito contábil nomeado pelos trabalhos executados por esse profissional.
III. Na execução da perícia com equipe técnica, a orientação e a supervisão cabem ao perito contábil, que assume a responsabilidade pelos trabalhos quanto às prerrogativas exclusivas e compartilhadas.
IV. A participação do engenheiro transfere a esse profissional a responsabilidade pelos elementos técnicos produzidos no âmbito de sua especialidade, cabendo ao perito contábil responder apenas pelos procedimentos de natureza contábil.
Está CORRETO o que se afirma em:
Q4400828
Contabilidade de Custos
Uma unidade de produção gráfica presta dois
tipos de serviços, X e Y. Em determinado período,
foram apurados R$ 72.000,00 de custos indiretos
de produção, compostos predominantemente por
depreciação e manutenção dos equipamentos e
pela energia elétrica consumida em sua operação.
A análise do processo produtivo demonstrou que o consumo dos recursos que compõem esses custos indiretos está diretamente relacionado ao tempo de utilização dos equipamentos.
Para a alocação desses custos aos serviços, estão disponíveis as seguintes informações:
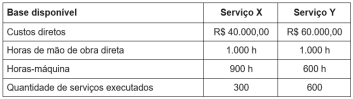
Considerando a relação entre os custos indiretos e o consumo dos recursos produtivos apresentada no enunciado, assinale a alternativa que indica a base de rateio mais adequada e o valor dos custos indiretos a ser atribuído ao serviço X, respectivamente.
A análise do processo produtivo demonstrou que o consumo dos recursos que compõem esses custos indiretos está diretamente relacionado ao tempo de utilização dos equipamentos.
Para a alocação desses custos aos serviços, estão disponíveis as seguintes informações:
Considerando a relação entre os custos indiretos e o consumo dos recursos produtivos apresentada no enunciado, assinale a alternativa que indica a base de rateio mais adequada e o valor dos custos indiretos a ser atribuído ao serviço X, respectivamente.
Q4400829
Contabilidade de Custos
Uma instituição federal de ensino utiliza
informações de custos para avaliar o desempenho
de seus campi. Em determinado exercício, dois
campi que ofertam cursos de características
semelhantes apresentaram os seguintes
indicadores:
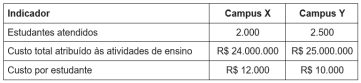
Ao analisar os dados, um gestor concluiu que o Campus X é necessariamente menos eficiente que o Campus Y, uma vez que apresenta maior custo por estudante, e propôs utilizar diretamente essa diferença para fundamentar a realocação de recursos entre as unidades.
Verificou-se, contudo, que os campi estão localizados em regiões com características distintas e apresentam diferenças relevantes de infraestrutura e de condições operacionais.
Considerando a NBC TSP 34 - Custos no Setor Público, analise as afirmativas a seguir.
I. Para garantir a qualidade da análise comparativa entre os campi, a instituição deve aplicar modelo de gerenciamento de custos padronizado às unidades comparadas.
II. A diferença observada no custo por estudante, isoladamente, não é suficiente para sustentar a conclusão do gestor, pois a interpretação dos custos deve considerar especificidades decorrentes, entre outros fatores, das condições geográficas, da infraestrutura e das condições operacionais das unidades.
III. As diferenças estruturais e operacionais entre os campi impedem a utilização da análise comparativa para subsidiar decisões sobre alocação de recursos, ainda que sejam adotados critérios consistentes de mensuração e consideradas as especificidades das unidades.
IV. Se o custo por estudante representar a mensuração de um objeto de custo final para fins de comparação, recomenda-se a adoção do custeio por absorção integral, de modo que os custos comparáveis resultem da atribuição dos custos finalísticos e de suporte.
Está CORRETO o que se afirma em:
Ao analisar os dados, um gestor concluiu que o Campus X é necessariamente menos eficiente que o Campus Y, uma vez que apresenta maior custo por estudante, e propôs utilizar diretamente essa diferença para fundamentar a realocação de recursos entre as unidades.
Verificou-se, contudo, que os campi estão localizados em regiões com características distintas e apresentam diferenças relevantes de infraestrutura e de condições operacionais.
Considerando a NBC TSP 34 - Custos no Setor Público, analise as afirmativas a seguir.
I. Para garantir a qualidade da análise comparativa entre os campi, a instituição deve aplicar modelo de gerenciamento de custos padronizado às unidades comparadas.
II. A diferença observada no custo por estudante, isoladamente, não é suficiente para sustentar a conclusão do gestor, pois a interpretação dos custos deve considerar especificidades decorrentes, entre outros fatores, das condições geográficas, da infraestrutura e das condições operacionais das unidades.
III. As diferenças estruturais e operacionais entre os campi impedem a utilização da análise comparativa para subsidiar decisões sobre alocação de recursos, ainda que sejam adotados critérios consistentes de mensuração e consideradas as especificidades das unidades.
IV. Se o custo por estudante representar a mensuração de um objeto de custo final para fins de comparação, recomenda-se a adoção do custeio por absorção integral, de modo que os custos comparáveis resultem da atribuição dos custos finalísticos e de suporte.
Está CORRETO o que se afirma em:
Q4400830
Contabilidade Pública
Ao realizar a conferência das obrigações
tributárias de uma autarquia federal, o setor
de contabilidade constatou que determinada
informação havia sido transmitida incorretamente
na EFD-Reinf. A escrituração já havia sido
encerrada e a respectiva DCTFWeb já havia sido
transmitida.
Diante da inconsistência, tornou-se necessária a correção da informação transmitida e de seus reflexos na DCTFWeb.
Considerando as orientações da Receita Federal acerca da integração entre a EFD-Reinf e a DCTFWeb, assinale a alternativa CORRETA.
Diante da inconsistência, tornou-se necessária a correção da informação transmitida e de seus reflexos na DCTFWeb.
Considerando as orientações da Receita Federal acerca da integração entre a EFD-Reinf e a DCTFWeb, assinale a alternativa CORRETA.
Q4400831
Contabilidade Geral
Próximo ao encerramento do exercício, o
contador responsável pela unidade contábil de um
Instituto Federal de Educação, Ciência e Tecnologia
recebeu documentos e peças contábeis elaborados
por outro setor, sem sua participação no processo
de elaboração. Em razão da necessidade de
cumprimento de prazo institucional, foi solicitado
que os assinasse imediatamente.
Ao examiná-los, o contador verificou que os trabalhos não haviam sido submetidos à sua orientação, supervisão ou revisão e identificou a necessidade de obter documentos e informações adicionais antes de concluir sobre a adequação de seu conteúdo. O responsável pelo setor de origem argumentou que poderia assinar as peças caso o contador não o fizesse, embora não possuísse habilitação para o exercício das atribuições contábeis correspondentes.
Considerando os deveres e as vedações estabelecidos pela NBC PG 01 - Código de Ética Profissional do Contador, analise as afirmativas a seguir.
I. O contador deve obter os documentos e as informações necessários para inteirar-se das circunstâncias pertinentes antes de emitir opinião sobre o caso, não sendo o prazo institucional suficiente para afastar esse dever profissional.
II. O fato de as peças terem sido elaboradas por outro setor não impede, por si só, sua posterior assinatura pelo contador, desde que os trabalhos sejam submetidos à sua orientação, supervisão ou revisão e estejam presentes as demais condições necessárias para que possa assumir tecnicamente o ato.
III. A identificação formal do setor responsável pela elaboração permite ao contador assinar as peças sem submetê-las à sua orientação, supervisão ou revisão, desde que não se atribua a ele a autoria material dos documentos.
IV. A substituição da assinatura do contador pela do responsável pelo setor de origem não constitui solução compatível com a Norma se implicar facilitar o exercício da profissão contábil por pessoa não habilitada.
Está CORRETO o que se afirma em:
Ao examiná-los, o contador verificou que os trabalhos não haviam sido submetidos à sua orientação, supervisão ou revisão e identificou a necessidade de obter documentos e informações adicionais antes de concluir sobre a adequação de seu conteúdo. O responsável pelo setor de origem argumentou que poderia assinar as peças caso o contador não o fizesse, embora não possuísse habilitação para o exercício das atribuições contábeis correspondentes.
Considerando os deveres e as vedações estabelecidos pela NBC PG 01 - Código de Ética Profissional do Contador, analise as afirmativas a seguir.
I. O contador deve obter os documentos e as informações necessários para inteirar-se das circunstâncias pertinentes antes de emitir opinião sobre o caso, não sendo o prazo institucional suficiente para afastar esse dever profissional.
II. O fato de as peças terem sido elaboradas por outro setor não impede, por si só, sua posterior assinatura pelo contador, desde que os trabalhos sejam submetidos à sua orientação, supervisão ou revisão e estejam presentes as demais condições necessárias para que possa assumir tecnicamente o ato.
III. A identificação formal do setor responsável pela elaboração permite ao contador assinar as peças sem submetê-las à sua orientação, supervisão ou revisão, desde que não se atribua a ele a autoria material dos documentos.
IV. A substituição da assinatura do contador pela do responsável pelo setor de origem não constitui solução compatível com a Norma se implicar facilitar o exercício da profissão contábil por pessoa não habilitada.
Está CORRETO o que se afirma em:

 Conheça nossos planos