Questões de Concurso Público Prefeitura de Guarabira - PB 2026 para Auditor Fiscal de Tributos Municipais

Foram encontradas 11 questões

Q4404885 Direito Tributário

Considere a tabela 01 abaixo para responder à questão.


Tabela 01
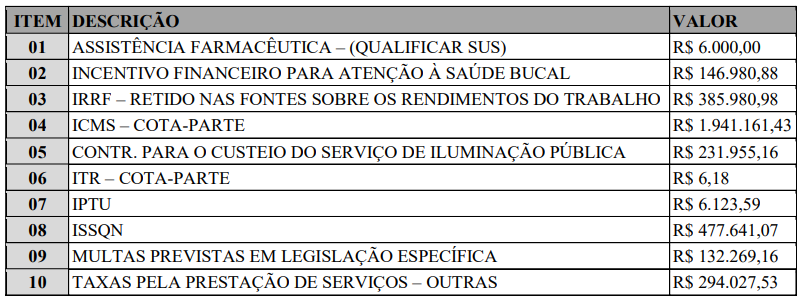
Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

Considerando as limitações do poder de tributar estabelecidas pela Constituição Federal e a Tabela 01, analise os itens a seguir.
I- Os municípios não podem exigir o ISSQN antes de decorridos noventa dias da data em que haja sido publicada a lei que o instituiu ou aumentou.
II- A fixação da base de cálculo do IPTU deve obedecer ao princípio da noventena (ou anterioridade nonagesimal).
III- O ITR não ser instituído sobre o patrimônio de um município.
IV- Incide ICMS sobre a venda de livros.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404886 Direito Tributário

Considere a tabela 01 abaixo para responder à questão.


Tabela 01

Fonte: Receita Realizada – 2025. Competência Janeiro de 2025. Disponível em https://guarabira.pb.gov.br/pagina/portal-da-transparencia. Acesso em 12 ago. 2026 [adaptado].

A competência tributária, ao contrário da capacidade tributária ativa, é indelegável. Considerando a tabela 01, assinale a alternativa CORRETA que informa tributo que, conforme a Constituição Federal do Brasil, pode ser fiscalizado e cobrado por ente diverso do competente para instituí-lo.
Alternativas
Q4404887 Direito Tributário
Considere o Texto I abaixo para responder à questão.

Texto I
A Imobiliária Garça Azul tem por público-alvo pessoas que não gostam de viver nas áreas urbanas e adquiriu um grande terreno a fim de construir o loteamento Guiraobira, devidamente aprovado pelos órgãos competentes, a 5 km da zona urbana definida em lei municipal. Para projetar e construir as unidades habitacionais, contratou a Construtora Guaivira, que executou obras de construção civil, hidráulica e elétrica. Após finalizada a construção, a Imobiliária vendeu todos os imóveis, sendo um deles para Gustavo, que logo transferiu o bem para a sua titularidade. Ainda durante a construção do loteamento, o Poder Público providenciou, na região, rede de iluminação pública sem posteamento para distribuição domiciliar, mas não ofereceu abastecimento de água, uma vez que a captação hídrica do loteamento se dará por meio de poços artesianos. Cansado da distância entre o loteamento e a escola em que trabalha, Gustavo alienou o imóvel a seu amigo Guilherme. Em nenhum dos casos houve recolhimento de impostos e todas as pessoas, tanto as físicas quanto as jurídicas, residem ou possuem sede no Município G.
Considerando as normas relacionadas ao Imposto sobre Serviços de Qualquer Natureza e o caso narrado no Texto I, analise as assertivas a seguir.
I- O poder legislativo estadual pode, mediante lei, atribuir a Guilherme a responsabilidade pelo crédito tributário decorrente da execução das obras de construção.
II- A Imobiliária Garça Azul é responsável pelo crédito tributário decorrente da execução das obras de construção civil, hidráulica e elétrica pela Construtora Guaivira em virtude de ter contratado o serviço.
III- Não se incluem na base de cálculo do imposto o valor dos materiais fornecidos pela Construtora Guaivira.
IV- A Construtora Guaivira não deve pagar o ISS devido pela venda das unidades habitacionais.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404888 Direito Tributário
Considere o Texto I abaixo para responder à questão.

Texto I
A Imobiliária Garça Azul tem por público-alvo pessoas que não gostam de viver nas áreas urbanas e adquiriu um grande terreno a fim de construir o loteamento Guiraobira, devidamente aprovado pelos órgãos competentes, a 5 km da zona urbana definida em lei municipal. Para projetar e construir as unidades habitacionais, contratou a Construtora Guaivira, que executou obras de construção civil, hidráulica e elétrica. Após finalizada a construção, a Imobiliária vendeu todos os imóveis, sendo um deles para Gustavo, que logo transferiu o bem para a sua titularidade. Ainda durante a construção do loteamento, o Poder Público providenciou, na região, rede de iluminação pública sem posteamento para distribuição domiciliar, mas não ofereceu abastecimento de água, uma vez que a captação hídrica do loteamento se dará por meio de poços artesianos. Cansado da distância entre o loteamento e a escola em que trabalha, Gustavo alienou o imóvel a seu amigo Guilherme. Em nenhum dos casos houve recolhimento de impostos e todas as pessoas, tanto as físicas quanto as jurídicas, residem ou possuem sede no Município G.
A partir do contexto presente no Texto I e das disposições do Código Tributário Nacional, analise as asserções a seguir e a relação proposta entre elas.
I- A lei do Município G pode considerar urbana a área do loteamento Guiraobira, passando a exigir de Guilherme o IPTU que passar a ser devido pelo imóvel do qual passou a ser proprietário.
PORQUE
II- Entende-se como zona urbana a definida em lei municipal, observado o requisito mínimo da existência de pelo menos 2 (dois) melhoramentos, dentre os quais a construção ou manutenção pelo Poder Público de rede de iluminação pública, com ou sem posteamento para distribuição domiciliar.
A respeito dessas asserções, é CORRETO afirmar que:
Alternativas
Q4404889 Direito Tributário
Considere o Texto I abaixo para responder à questão.

Texto I
A Imobiliária Garça Azul tem por público-alvo pessoas que não gostam de viver nas áreas urbanas e adquiriu um grande terreno a fim de construir o loteamento Guiraobira, devidamente aprovado pelos órgãos competentes, a 5 km da zona urbana definida em lei municipal. Para projetar e construir as unidades habitacionais, contratou a Construtora Guaivira, que executou obras de construção civil, hidráulica e elétrica. Após finalizada a construção, a Imobiliária vendeu todos os imóveis, sendo um deles para Gustavo, que logo transferiu o bem para a sua titularidade. Ainda durante a construção do loteamento, o Poder Público providenciou, na região, rede de iluminação pública sem posteamento para distribuição domiciliar, mas não ofereceu abastecimento de água, uma vez que a captação hídrica do loteamento se dará por meio de poços artesianos. Cansado da distância entre o loteamento e a escola em que trabalha, Gustavo alienou o imóvel a seu amigo Guilherme. Em nenhum dos casos houve recolhimento de impostos e todas as pessoas, tanto as físicas quanto as jurídicas, residem ou possuem sede no Município G.
Considerando a Constituição Federal, o Código Tributário Nacional, o Código Tributário Municipal (LC nº 02/2023) e o caso narrado no Texto I, analise os itens a seguir.
I- A Construtora Guaivira é sujeito passivo do ITBI apenas na primeira alienação.
II- Guilherme é responsável pelo ITBI decorrente da alienação da unidade habitacional pela Imobiliária Garça Azul.
III- Gustavo é responsável pelo ITBI decorrente da venda do imóvel a Guilherme.
IV- A Imobiliária Garça Azul não é sujeito passivo do ITBI.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404890 Direito Tributário
Considere o Texto II abaixo para responder à questão.

Texto II
A Comercial Araraúna Ltda. presta serviços sujeitos ao ISS. Em janeiro de 2025, deixou de entregar, no prazo, declaração exigida pela legislação municipal, ficando sujeita à multa pelo descumprimento da obrigação acessória.
Em algumas situações, a empresa deveria apurar e recolher o imposto, posteriormente sujeito à homologação do Fisco; em outras, caberia à Administração constituir o crédito com base nas informações prestadas pelo contribuinte. Havia ainda hipóteses em que competia diretamente à autoridade fiscal efetuar o lançamento.
Durante fiscalização, constatou-se que a empresa havia declarado valores inferiores aos efetivamente praticados. O Fisco revisou o lançamento e constituiu crédito relativo às diferenças e às penalidades. A empresa contestou, alegando que a alteração somente seria possível nas hipóteses previstas em lei e dentro dos respectivos prazos.
Posteriormente, parte dos créditos foi paga, outro débito foi objeto de compensação, determinada controvérsia foi encerrada mediante transação e a empresa requereu a remissão de outro crédito.
Por fim, a empresa alegou prescrição quanto a créditos já constituídos e, em relação a outro débito, sustentou a ocorrência de decadência, questionando o prazo para a Fazenda constituir o crédito tributário.
A Administração passou, então, a analisar as diferentes modalidades de lançamento, as hipóteses de sua revisão e as formas de extinção do crédito tributário.
Considerando as disposições do Código Tributário Nacional a respeito de obrigação tributária Fato Gerador, assim como o caso narrado no Texto II, é CORRETO afirmar que:
Alternativas
Q4404891 Direito Tributário
Considere o Texto II abaixo para responder à questão.

Texto II
A Comercial Araraúna Ltda. presta serviços sujeitos ao ISS. Em janeiro de 2025, deixou de entregar, no prazo, declaração exigida pela legislação municipal, ficando sujeita à multa pelo descumprimento da obrigação acessória.
Em algumas situações, a empresa deveria apurar e recolher o imposto, posteriormente sujeito à homologação do Fisco; em outras, caberia à Administração constituir o crédito com base nas informações prestadas pelo contribuinte. Havia ainda hipóteses em que competia diretamente à autoridade fiscal efetuar o lançamento.
Durante fiscalização, constatou-se que a empresa havia declarado valores inferiores aos efetivamente praticados. O Fisco revisou o lançamento e constituiu crédito relativo às diferenças e às penalidades. A empresa contestou, alegando que a alteração somente seria possível nas hipóteses previstas em lei e dentro dos respectivos prazos.
Posteriormente, parte dos créditos foi paga, outro débito foi objeto de compensação, determinada controvérsia foi encerrada mediante transação e a empresa requereu a remissão de outro crédito.
Por fim, a empresa alegou prescrição quanto a créditos já constituídos e, em relação a outro débito, sustentou a ocorrência de decadência, questionando o prazo para a Fazenda constituir o crédito tributário.
A Administração passou, então, a analisar as diferentes modalidades de lançamento, as hipóteses de sua revisão e as formas de extinção do crédito tributário.
A partir do contexto presente no Texto II e das disposições do Código Tributário Nacional sobre crédito tributário e lançamento, analise os itens a seguir.
I- O Fisco Municipal agiu conforme a lei ao revisar de ofício o lançamento, uma vez que a Comercial Araraúna Ltda. agiu com inexatidão na declaração apresentada.
II- A Comercial Araraúna está correta ao afirmar que o lançamento apenas pode ser alterado nas hipóteses previstas em lei.
III- Entre as modalidades de lançamento narradas no Texto II não está o lançamento por homologação.
IV- Influem sobre a obrigação tributária quaisquer atos anteriores à homologação, praticado pela Comercial Araraúna Ltda. ou por terceiros, visando à extinção total ou parcial do crédito.
É CORRETO o que se afirma apenas em:
Alternativas
Q4404892 Direito Tributário
Considere o Texto II abaixo para responder à questão.

Texto II
A Comercial Araraúna Ltda. presta serviços sujeitos ao ISS. Em janeiro de 2025, deixou de entregar, no prazo, declaração exigida pela legislação municipal, ficando sujeita à multa pelo descumprimento da obrigação acessória.
Em algumas situações, a empresa deveria apurar e recolher o imposto, posteriormente sujeito à homologação do Fisco; em outras, caberia à Administração constituir o crédito com base nas informações prestadas pelo contribuinte. Havia ainda hipóteses em que competia diretamente à autoridade fiscal efetuar o lançamento.
Durante fiscalização, constatou-se que a empresa havia declarado valores inferiores aos efetivamente praticados. O Fisco revisou o lançamento e constituiu crédito relativo às diferenças e às penalidades. A empresa contestou, alegando que a alteração somente seria possível nas hipóteses previstas em lei e dentro dos respectivos prazos.
Posteriormente, parte dos créditos foi paga, outro débito foi objeto de compensação, determinada controvérsia foi encerrada mediante transação e a empresa requereu a remissão de outro crédito.
Por fim, a empresa alegou prescrição quanto a créditos já constituídos e, em relação a outro débito, sustentou a ocorrência de decadência, questionando o prazo para a Fazenda constituir o crédito tributário.
A Administração passou, então, a analisar as diferentes modalidades de lançamento, as hipóteses de sua revisão e as formas de extinção do crédito tributário.
A respeito das modalidades de extinção do crédito tributário descritas no Texto II, considerando o Código Tributário do Município de Guarabira (Lei Complementar nº 02/2023), é CORRETO afirmar que:
Alternativas
Q4404896 Direito Tributário

Considere o Texto IV abaixo para responder à questão.


Texto IV


Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.


Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.


No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.

A partir do contexto presente no Texto IV e das disposições do Código Tributário Nacional, analise as asserções a seguir e a relação proposta entre elas.
I- O Grupo Mais Valor Ltda. é integralmente responsável pelos tributos, relativos ao estabelecimento adquirido da Genial Soluções Ltda., devidos até a data da alienação.
PORQUE
II- O fato de Edilma cessar a exploração do comércio, indústria ou atividade e não ter iniciado dentro de seis meses atividade ainda que em outro ramo afasta a responsabilidade subsidiária e a continuidade da exploração do estabelecimento por parte do Grupo Mais Valor atrai a responsabilidade.
A respeito dessas asserções, é CORRETO afirmar que:
Alternativas
Q4404897 Direito Tributário

Considere o Texto IV abaixo para responder à questão.


Texto IV


Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.


Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.


No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.

A partir do contexto presente no Texto IV e das disposições da Constituição Federal do Brasil, a e as asserções a seguir e a relação IV nalis proposta entre elas.
I- Não se extrai do Texto IV a existência de exigência com efeito confiscatório.
PORQUE
II- O caráter confiscatório do tributo deve ser avaliado à luz de todo o sistema tributário e não em função de cada tributo isoladamente analisado.
A respeito dessas asserções, é CORRETO afirmar que:
Alternativas
Q4404898 Direito Tributário

Considere o Texto IV abaixo para responder à questão.


Texto IV


Em janeiro de 2026, a empresa Genial Soluções Ltda., de propriedade de Edilma, foi adquirida pelo Grupo Mais Valor Ltda. pelo valor de R$ 4 milhões. Após a aquisição, o Grupo manteve o estabelecimento, empregados, equipamentos e atividade econômica anteriormente exercida pela Genial Soluções, enquanto Edilma se afastou completamente de atividades nos ramos comercial, industrial e profissional. Meses depois, a fiscalização municipal constatou a existência de débitos de IPTU, ISS e multas tributárias vinculadas à antiga empresa, discutindo-se a responsabilidade do adquirente pelos créditos tributários existentes antes da aquisição.


Durante a fiscalização, o Município aplicou as disposições das Leis Complementares Municipais nº 02/2023 e 03/2024, utilizando os critérios previstos na Planta Genérica de Valores para atualizar o valor venal de determinados imóveis e constituir os respectivos créditos tributários.


No mesmo exercício, o Município criou uma nova cobrança incidente sobre determinada atividade já submetida a outro tributo municipal, sob o argumento de ampliar a arrecadação. Além disso, aplicou multa de valor significativamente superior ao tributo devido à Genial Soluções por uma mesma infração tributária. Diante disso, o Grupo Mais Valor sustentou que as exigências poderiam resultar em efeito confiscatório e em dupla punição pelo mesmo fato, invocando as limitações ao poder de tributar e o princípio do ne bis in idem.

De acordo com a Lei Complementar nº 3/2024, é CORRETO afirmar que:
Alternativas
Respostas
1: B
2: D
3: D
4: C
5: E
6: E
7: A
8: B
9: E
10: A
11: C