Questões de Concurso
Sobre regressão linear em estatística
Foram encontradas 433 questões


Diversos fatores podem influenciar o tempo que um processo leva para ser julgado. Para tentar explicar isso, um analista de um tribunal selecionou algumas variáveis e concluiu que a quantidade de atores envolvidos (X) impacta a variabilidade do tempo que um processo leva até ser julgado. A tabela de análise de variância a seguir mostra os resultados dessa modelagem.
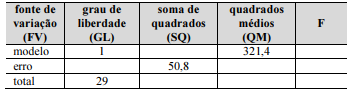
Com base nessas informações e sabendo que existe uma correlação positiva entre as variáveis e que Var(X) = 2,35, julgue o item a seguir.
Diversos fatores podem influenciar o tempo que um processo leva para ser julgado. Para tentar explicar isso, um analista de um tribunal selecionou algumas variáveis e concluiu que a quantidade de atores envolvidos (X) impacta a variabilidade do tempo que um processo leva até ser julgado. A tabela de análise de variância a seguir mostra os resultados dessa modelagem.
Com base nessas informações e sabendo que existe uma correlação positiva entre as variáveis e que Var(X) = 2,35, julgue o item a seguir.
• Soma de Quadrados Total = 5.000;
• Soma de Quadrados dos Resíduos = 1.800;
• Graus de Liberdade Total = 40; e,
• Graus de Liberdade da Regressão = 4.
Com base nesses resultados, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A estimativa não-viesada para σ é igual a 50.
( ) A amostra é composta por n = 40 observações.
( ) O modelo apresenta um total de p = 4 variáveis explicativas.
( ) A raiz quadrada do coeficiente de determinação R² é igual a 0,80.
( ) Sabendo que a região crítica (RC) do teste F associado ao problema é RC = {Fobs > 2,63} para 95% de confiança, onde Fobs representa o valor observado da estatística de teste, conclui-se que pelo menos uma das variáveis explicativas incluídas no modelo é significativa para explicar a variável dependente, com 5% de significância.
A sequência está correta em
Y = αX + β + e
pelo método de mínimos quadrados usual e mostrou as seguintes estimativas dos coeficientes: α = 3,4 e b = 0,5; além disso, obteve-se um coeficiente de correlação amostral igual a 0,9.
Com base nesses dados, avalie se as afirmativas a seguir estão corretas.
I. A porcentagem da variação total dos dados que é explicada pela regressão é menor do que 60%. II. A reta de regressão obtida ajusta bem o modelo. III. O intercepto α = 3,4 mostra que a valor grandes de x correspondem valores grandes de y.
Está correto o que se afirma em
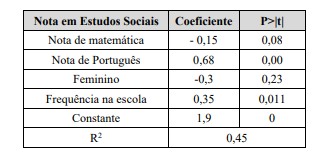
Tendo em vista a interpretação de resultados de modelos de regressão linear múltipla, assinale a alternativa correta.
Considere que:
■ As estimativas pelo método de mínimos quadrados ordinários para o coeficiente linear α é igual a 1,5 e, para o coeficiente angular β é de 2,0 e que a variável x não está correlacionada com o erro ε. ■ Os resíduos das amostras envolvidas são independentes e identicamente distribuídos, com distribuição normal, média igual a 0,0 e variância com valor constante. ■ O valor assumido para x é igual a 3,0.
Diante do exposto, assinale a alternativa que traz o valor predito para y.
Com base nestes pressupostos, analise as afirmativas abaixo com relação ao conjunto de dados X.
1. O pressuposto da homocedasticidade é satisfeito quando a variação em torno da reta de regressão aumenta conforme variam os valores de X. 2. O pressuposto da independência de erros é satisfeito quando os erros em torno da reta de regressão são constantes para cada valor de X. 3. O pressuposto da normalidade de erros é satisfeito quando os erros em torno da reta de regressão são distribuídos de forma normal para cada valor de X.
Assinale a alternativa que indica todas as afirmativas corretas.
Wi = 0,5 + 0,1*Ei + 0,2*Di + ui,
em que wi é o logaritmo neperiano do salário, Ei é o logaritmo neperiano dos anos de estudo e Di é uma variável binária igual a 1 se homem e a 0 se mulher.
Considere que todas as estimativas são estatisticamente significativas a 1%.
A partir das estimativas acima, é possível concluir que, em média,
Y = XB + u,
sendo Y um vetor nx1, X uma matriz nxk, B um vetor kx1 e u um vetor nx1. Y é a variável dependente, X representa um conjunto de regressores, B os parâmetros populacionais do modelo e u o termo aleatório.
As hipóteses a seguir são necessárias para que o estimador de MQO de B seja não viesado, à exceção de uma. Assinale-a.
Considere o modelo de regressão linear simples:
yi = a + bxi + ui,
em que y é a variável dependente, x é a variável explicativa, a é ointercepto, b é o coeficiente de inclinação e u, o termo aleatóriodo modelo.
A partir de uma amostra aleatória, obtém-se as seguintesinformações:
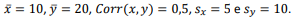
Assim, os estimadores dos parâmetros α e b que minimizam asoma dos quadrados dos resíduos são, respectivamente, iguais a
A __________ é uma medida de dispersão. Também é considerada uma medida de __________ que ocorre em uma população em relação a uma característica qualquer. Já a ____________ é o termo estatístico que expressa o quanto se pode esperar na ___________ de uma variável por mudança unitária da outra variável.
A sequência que preenche corretamente as lacunas do texto é
É um processo de ajuste que tende a aproximar-se dos valores existentes, diminuindo as distâncias entre cada consumo realizado. É um método que se baseia na equação da Reta para calcular a previsão do próximo período e, portanto, permite uma tendência bem realista do que poderá ocorrer.
Após análise, assinale a alternativa que se refere ao método caracterizado acima:
Qual dos modelos descritos abaixo é intrinsecamente não linear?

 Conheça nossos planos