Questões de Concurso
Sobre estatística descritiva (análise exploratória de dados) em estatística
Foram encontradas 5.452 questões


Q232784
Estatística
Uma variável aleatória U tem distribuição uniforme contínua no intervalo [a, 3a]. Sabe-se que U tem média 12. Uma amostra aleatória simples de tamanho n, com reposição, é selecionada da distribuição de U e sabe-se que a variância da média dessa amostra é 0,1. Nessas condições, o valor de n é
Q232782
Estatística
Para o modelo ARIMA(0,0,2) dado por
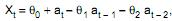 onde
 é o ruído branco de média zero e variância
 é uma constante, considere as seguintes afirmações:
I. O processo resultante desse modelo é sempre estacionário.
II. O processo resultante desse modelo só é estacionário se estiverem satisfeitas simultaneamente as condições
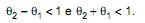
III. A função de autocorrelação parcial do processo resultante desse modelo é dominada por uma mistura de exponenciais ou senoides amortecidas.
IV. A função de autocorrelação do processo resultante desse modelo apresenta decaimento exponencial.
Dentre as afirmações acima são verdadeiras APENAS
onde é o ruído branco de média zero e variância é uma constante, considere as seguintes afirmações: I. O processo resultante desse modelo é sempre estacionário.
II. O processo resultante desse modelo só é estacionário se estiverem satisfeitas simultaneamente as condições
III. A função de autocorrelação parcial do processo resultante desse modelo é dominada por uma mistura de exponenciais ou senoides amortecidas.
IV. A função de autocorrelação do processo resultante desse modelo apresenta decaimento exponencial.
Dentre as afirmações acima são verdadeiras APENAS
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223636
Estatística
Uma indústria de beneficiamento de algodão produz fardos de algodão em cubos com medida de lado nominal de 0,6 m e com peso nominal de 100 kg. Os analistas gostariam de controlar grandes variações no peso do fardo (maiores do que 1,5 desvios-padrão) e pequenas variações na medida de lado do cubo (menores do que 1,5 desvios-padrão). Os fardos são produzidos em lotes de 50 unidades. Nos processos de controle de qualidade dos lotes de fardos, considerando-se peso do fardo e sua medida de lado, as cartas de controle a serem utilizadas devem ser, respectivamente,
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223635
Estatística
A figura apresenta dois gráficos de caixa (boxplots), que foram construídos a partir de dois conjuntos de dados diferentes. O quadro apresenta algumas estatísticas descritivas para quatro conjuntos de dados. A partir da análise dos gráficos da figura e das estatísticas descritivas no quadro, é possível associar cada um dos gráficos (grupos 1 e 2) a um dos conjuntos de dados (I, II, III ou IV). Observe.
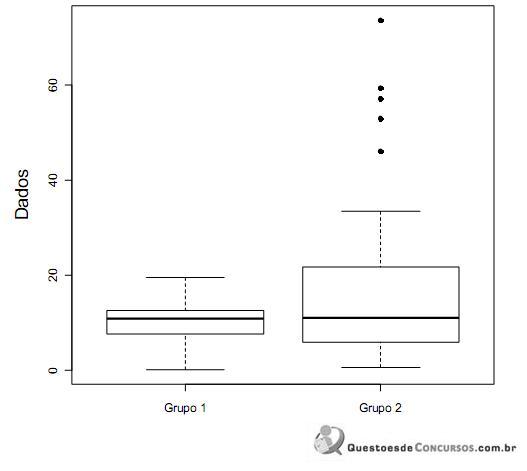
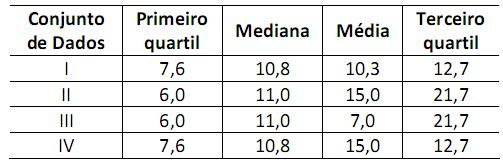
Assinale a associação correta.
Assinale a associação correta.
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223630
Estatística
Para se fazer corretamente inferências estatísticas sobre o modelo de regressão linear ordinário 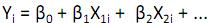
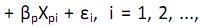 n, onde n é o tamanho da amostra, é necessário que
I. os erros ei , i = 1, 2, ..., n, sejam variáveis aleatórias com distribuição gaussiana de média zero e variância
II. os erros i = 1, 2, ..., n, sejam independentes entre si.
III. as variáveis explicativas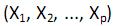 tenham distribuição gaussiana com médias
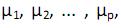 respectivamente, e variância constante.
IV. os erros i = 1, 2, ..., n, e as variáveis explicativas

 não sejam correlacionados entre si.
Assinale
n, onde n é o tamanho da amostra, é necessário que I. os erros ei , i = 1, 2, ..., n, sejam variáveis aleatórias com distribuição gaussiana de média zero e variância
II. os erros
i = 1, 2, ..., n, sejam independentes entre si. III. as variáveis explicativas
tenham distribuição gaussiana com médias respectivamente, e variância constante. IV. os erros
i = 1, 2, ..., n, e as variáveis explicativas não sejam correlacionados entre si.Assinale
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223626
Estatística
Para duas variáveis x e y, são dados:
 O coeficiente de correlação entre as variáveis é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223625
Estatística
A variável X apresenta as seguintes observações X = {6; 4; 6; 4; 3; 8; 7; 9; 2; 6}. Assim, o desvio-padrão dessas observações é 6,67. Pelo segundo coeficiente de assimetria de Pearson (o que compara média e mediana), o coeficiente de assimetria é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223624
Estatística
Uma distribuição apresenta as seguintes medidas de separatrizes:  = 8,40 mm;
 = 13,40mm;
 = 10,10 mm;
 36,40 mm. Assim, em relação à medida de curtos e a curva, utilizando-se o coeficiente percentílico de curtose, é
= 8,40 mm; = 13,40mm; = 10,10 mm; 36,40 mm. Assim, em relação à medida de curtos e a curva, utilizando-se o coeficiente percentílico de curtose, é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223623
Estatística
Sobre o modelo de regressão ponderada espacialmente (Geographically Weighted Regression – GWR), é correto afirmar que
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223621
Estatística
Observe a tabela com classificações de variáveis e exemplos.

A relação correta entre esses dois conjuntos é
A relação correta entre esses dois conjuntos é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223620
Estatística
Uma variável X tem desvio-padrão 6, enquanto uma variável Y desvio-padrão 10. A covariância entre X e Y é –50. Assim, a variância de X + Y [Var(X+Y)] é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223619
Estatística
Na análise de regressão múltipla foram encontrados:
• soma dos quadrados da regressão: 40.000.
• soma dos quadrados dos erros: 10.000.
Assim, o coeficiente de determinação múltipla (R2 ) dessa regressão é
• soma dos quadrados da regressão: 40.000.
• soma dos quadrados dos erros: 10.000.
Assim, o coeficiente de determinação múltipla (R2 ) dessa regressão é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223617
Estatística
Sobre o modelo de fatores ortoganais, é correto afirmar que
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223613
Estatística
Sabe-se que o caixa de uma empresa segue um processo generalizado de Wiener, com variância de 400 por mês. O desvio-padrão do caixa da empresa depois de quatro meses é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223610
Estatística
Para uma população de 10 indivíduos é retirada uma amostra de 3 indivíduos, sem reposição. Assim, o número de amostras possíveis é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223605
Estatística
Os produtos da empresa Puzo apresentam distribuição normal com peso médio de 30 kg e desvio-padrão de 6 kg. Para testar a qualidade do seu produto, a empresa tomou uma amostra de 49 produtos, obtendo uma média amostral de 32 kg. A estatística de teste Z utilizada no teste de hipóteses de qualidade é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223603
Estatística
Uma empresa compra rolos de papéis de dois fornecedores, A e B. Os rolos de papel de A apresentam diâmetro médio de 58 cm e desvio-padrão de 5 cm, enquanto os do fornecedor B, 60 cm e 4 cm, respectivamente. A empresa apresenta uma regra simples de decisão, se a média amostral é igual ou maior que 59 cm, ela considera como sendo do fabricante B. A empresa recebe uma caixa com 20 rolos de papel sem identificação. Investigar se o rolo é do fabricamente B significa estabelecer hipótese nula  X~N(60;42 ) e
 : X~N(58;52 ). A probabilidade de erro tipo II associada à hipótese nula é
X~N(60;42 ) e : X~N(58;52 ). A probabilidade de erro tipo II associada à hipótese nula é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223601
Estatística
De uma população normal com média e variância desconhecidas é extraída uma amostra de tamanho 15. Essa amostra tem média 14 e desvio-padrão 3. Sabendo-se que  = 26,12 e
 = 5,63, o intervalo de confiança para a variância populacional, com nível de confiança de 95%, é
= 26,12 e = 5,63, o intervalo de confiança para a variância populacional, com nível de confiança de 95%, é
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223594
Estatística
O desvio-padrão amostral de X: {3; 5; 9; 11; 13; 19} é, com aproximação de duas casas decimais
Ano: 2012
Banca:
CONSULPLAN
Órgão:
TSE
Prova:
CONSULPLAN - 2012 - TSE - Analista Judiciário - Estatística |
Q223593
Estatística
A média harmônica dos 4 primeiros números primos maiores que 3, com aproximação de duas casas decimais, é

 Conheça nossos planos