Questões de Concurso Comentadas sobre direito tributário
Foram encontradas 23.462 questões


Ano: 2024
Banca:
FUNDATEC
Órgão:
IF Sul - MG
Prova:
FUNDATEC - 2024 - IF Sul - MG - Professor de Ensino Básico, Técnico e Tecnológico: Direito |
Q2561534
Direito Tributário
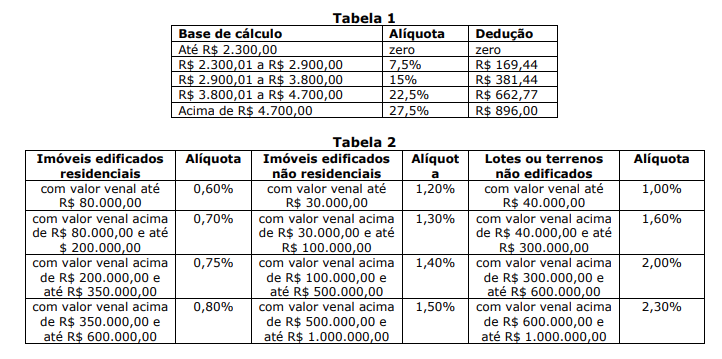
Analise as tabelas abaixo, nas quais há valores e dados hipotéticos a respeito da base
de cálculo do Imposto de Renda Pessoa Física (IRPF) e do Imposto Predial e Territorial Urbano (IPTU),
e assinale a alternativa que correspondente ao princípio cuja aplicação pode ser exemplificada pelas
duas tabelas.
Ano: 2024
Banca:
FUNDATEC
Órgão:
IF Sul - MG
Prova:
FUNDATEC - 2024 - IF Sul - MG - Professor de Ensino Básico, Técnico e Tecnológico: Direito |
Q2561531
Direito Tributário
Sobre determinado conceito da legislação tributária, analise as características abaixo:
• Conforme Mazza (2023), “[...] é a relação jurídica entre o credor (Fisco) e o devedor (contribuinte ou responsável), instituída por lei e submetida aos princípios e normas do Direito Tributário, tendo como objeto prestações de dar, de fazer ou de não fazer”.
• Segundo Borba (2018), “[...] corresponde ao seu verdadeiro núcleo, uma vez que se trata de um direito estritamente obrigacional, sendo sujeitos o Estado, que exige, e o cidadão-contribuinte, que cumpre com pagamento do tributo. Pode-se conceituar como a relação jurídica que tem por objeto uma prestação, positiva ou negativa, prevista na legislação tributária, a cargo de um particular e a favor do Estado, traduzida em pagar tributo ou penalidade ou em fazer alguma coisa no interesse do Fisco ou, ainda, em abster-se de praticar determinado ato, nos termos da lei”.
As características acima definem o(a):
Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Piracicaba - SP
Prova:
FUNDATEC - 2024 - Câmara de Piracicaba - SP - Procurador Legislativo |
Q2559836
Direito Tributário
No que tange à responsabilidade tributária, assinale a alternativa INCORRETA.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Piracicaba - SP
Prova:
FUNDATEC - 2024 - Câmara de Piracicaba - SP - Procurador Legislativo |
Q2559835
Direito Tributário
Em relação ao crédito tributário, assinale a alternativa INCORRETA.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Câmara de Piracicaba - SP
Prova:
FUNDATEC - 2024 - Câmara de Piracicaba - SP - Procurador Legislativo |
Q2559834
Direito Tributário
Considerando o disposto no Código Tributário Nacional, assinale a alternativa
INCORRETA.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Auditor Fiscal de Tributos Municipais |
Q2559411
Direito Tributário
A respeito de aspectos atinentes à obrigação e à responsabilidade
tributária, julgue o próximo item à luz do Código Tributário
Nacional.
Somente por disposição expressa da legislação tributária, é possível a uma pessoa figurar como sujeito passivo na condição de responsável tributário.
Somente por disposição expressa da legislação tributária, é possível a uma pessoa figurar como sujeito passivo na condição de responsável tributário.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Auditor Fiscal de Tributos Municipais |
Q2559410
Direito Tributário
A respeito de aspectos atinentes à obrigação e à responsabilidade
tributária, julgue o próximo item à luz do Código Tributário
Nacional.
Os diretores das pessoas jurídicas de direito privado são pessoalmente responsáveis pelos créditos correspondentes a obrigações tributárias resultantes de atos por eles praticados com excesso de poderes.
Os diretores das pessoas jurídicas de direito privado são pessoalmente responsáveis pelos créditos correspondentes a obrigações tributárias resultantes de atos por eles praticados com excesso de poderes.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Auditor Fiscal de Tributos Municipais |
Q2559409
Direito Tributário
A respeito de aspectos atinentes à obrigação e à responsabilidade
tributária, julgue o próximo item à luz do Código Tributário
Nacional.
A natureza da obrigação tributária não é passível de modificação decorrente de fatos jurídicos supervenientes.
A natureza da obrigação tributária não é passível de modificação decorrente de fatos jurídicos supervenientes.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Auditor Fiscal de Tributos Municipais |
Q2559408
Direito Tributário
Em relação ao Sistema Tributário Nacional, à luz das disposições
da Constituição Federal de 1988, julgue o item que se segue.
O IPTU e o ITCMD são impostos municipais que incidem sobre a propriedade.
O IPTU e o ITCMD são impostos municipais que incidem sobre a propriedade.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Auditor Fiscal de Tributos Municipais |
Q2559407
Direito Tributário
Em relação ao Sistema Tributário Nacional, à luz das disposições
da Constituição Federal de 1988, julgue o item que se segue.
O imposto sobre bens e serviços, cuja competência é compartilhada entre estados, DF e municípios, possui regime específico de tributação para serviços financeiros, operações com bens imóveis, planos de assistência à saúde e concursos de prognósticos.
O imposto sobre bens e serviços, cuja competência é compartilhada entre estados, DF e municípios, possui regime específico de tributação para serviços financeiros, operações com bens imóveis, planos de assistência à saúde e concursos de prognósticos.
Ano: 2024
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Mossoró - RN
Prova:
CESPE / CEBRASPE - 2024 - Prefeitura de Mossoró - RN - Auditor Fiscal de Tributos Municipais |
Q2559398
Direito Tributário
Com base na Lei Complementar n.º 105/2001, que dispõe sobre o
sigilo das operações de instituições financeiras, julgue o seguinte item.
Cabe ao Poder Executivo de cada ente federado disciplinar, inclusive quanto à periodicidade e aos limites de valor, os critérios segundo os quais as instituições financeiras deverão informar à respectiva administração tributária (isto é, da União, dos estados, do Distrito Federal e dos municípios) as operações financeiras efetuadas pelos usuários de seus serviços.
Cabe ao Poder Executivo de cada ente federado disciplinar, inclusive quanto à periodicidade e aos limites de valor, os critérios segundo os quais as instituições financeiras deverão informar à respectiva administração tributária (isto é, da União, dos estados, do Distrito Federal e dos municípios) as operações financeiras efetuadas pelos usuários de seus serviços.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559222
Direito Tributário
Julgue o item subsequente.
A legislação tributária brasileira, especificamente o Código Tributário Nacional, prevê que as contribuições de melhoria são tributos destinados a financiar os gastos gerais do governo, sem a obrigatoriedade de estarem vinculadas a qualquer obra pública que gere valorização imobiliária direta.
A legislação tributária brasileira, especificamente o Código Tributário Nacional, prevê que as contribuições de melhoria são tributos destinados a financiar os gastos gerais do governo, sem a obrigatoriedade de estarem vinculadas a qualquer obra pública que gere valorização imobiliária direta.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559215
Direito Tributário
Julgue o item subsequente.
Segundo o Código Tributário Nacional, é inerente à condição de sócio em uma sociedade dissolvida a responsabilidade pessoal e irrestrita pelos débitos tributários da entidade.
Segundo o Código Tributário Nacional, é inerente à condição de sócio em uma sociedade dissolvida a responsabilidade pessoal e irrestrita pelos débitos tributários da entidade.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559212
Direito Tributário
Julgue o item subsequente.
De acordo com o Código Tributário Nacional, o fato gerador da obrigação tributária principal é a situação definida em lei como necessária e suficiente à sua ocorrência.
De acordo com o Código Tributário Nacional, o fato gerador da obrigação tributária principal é a situação definida em lei como necessária e suficiente à sua ocorrência.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559210
Direito Tributário
Julgue o item subsequente.
No Código Tributário Nacional, o fato gerador da obrigação tributária acessória é qualquer situação que, na forma da legislação aplicável, imponha a prática ou abstenção de ato que não configure obrigação principal.
No Código Tributário Nacional, o fato gerador da obrigação tributária acessória é qualquer situação que, na forma da legislação aplicável, imponha a prática ou abstenção de ato que não configure obrigação principal.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559207
Direito Tributário
Julgue o item subsequente.
Segundo o Código Tributário Nacional, a União possui competência exclusiva para instituir impostos sobre renda e proventos de qualquer natureza, podendo delegar essa competência aos Estados mediante lei complementar.
Segundo o Código Tributário Nacional, a União possui competência exclusiva para instituir impostos sobre renda e proventos de qualquer natureza, podendo delegar essa competência aos Estados mediante lei complementar.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559206
Direito Tributário
Julgue o item subsequente.
De acordo com o Código Tributário Nacional, a responsabilidade pelo pagamento de tributos é exclusiva do contribuinte que realizou o fato gerador, sem possibilidade de transferência para terceiros.
De acordo com o Código Tributário Nacional, a responsabilidade pelo pagamento de tributos é exclusiva do contribuinte que realizou o fato gerador, sem possibilidade de transferência para terceiros.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559205
Direito Tributário
Julgue o item subsequente.
No sistema tributário brasileiro, segundo o Código Tributário Nacional, os impostos têm como característica a vinculação do seu fato gerador a uma atividade estatal específica, direcionada ao contribuinte.
No sistema tributário brasileiro, segundo o Código Tributário Nacional, os impostos têm como característica a vinculação do seu fato gerador a uma atividade estatal específica, direcionada ao contribuinte.
Ano: 2024
Banca:
IGEDUC
Órgão:
Câmara de Abreu e Lima - PE
Prova:
IGEDUC - 2024 - Câmara de Abreu e Lima - PE - Analista Jurídico |
Q2559202
Direito Tributário
Julgue o item subsequente.
Conforme o Código Tributário Nacional, é possível a interrupção do prazo de decadência da ação para a constituição do crédito tributário pelo lançamento por homologação, mediante o início de procedimento administrativo fiscal, desde que tal procedimento seja iniciado dentro do prazo decadencial legalmente estabelecido.
Conforme o Código Tributário Nacional, é possível a interrupção do prazo de decadência da ação para a constituição do crédito tributário pelo lançamento por homologação, mediante o início de procedimento administrativo fiscal, desde que tal procedimento seja iniciado dentro do prazo decadencial legalmente estabelecido.
Ano: 2024
Banca:
IDECAN
Órgão:
ALEPI
Prova:
IDECAN - 2024 - ALEPI - Analista Legislativo - Administração Pública |
Q2557970
Direito Tributário
“Segundo o jurista Hugo de Brito Machado, com base no artigo 147 a 149 da Constituição Federal, temos, em nosso Sistema
Tributário, quatro espécies de tributo, a saber: os impostos, as taxas, as contribuições de melhoria e as contribuições sociais. Estas últimas podem ser subdivididas em contribuições de
intervenção no domínio econômico, contribuições do interesse de categorias profissionais ou econômicas e contribuições de
seguridade social. Imposto é o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade
estatal específica, relativa ao contribuinte. Diz-se, por isto, que o imposto é uma exação não, vinculada, isto é, independente de atividade estatal específica.”
Texto retirado adaptado de MACHADO, H.B; Curso de Direito Tributário. São Paulo: Malheiros Edítores, 2009, p, 70-71.
Considerando o tributo denominado “imposto”, podemos afirmar que compete ao Estado instituir imposto sobre
Texto retirado adaptado de MACHADO, H.B; Curso de Direito Tributário. São Paulo: Malheiros Edítores, 2009, p, 70-71.
Considerando o tributo denominado “imposto”, podemos afirmar que compete ao Estado instituir imposto sobre

 Conheça nossos planos