Questões de Concurso
Sobre tratamento contábil aplicável a impostos e contribuições em contabilidade pública
Foram encontradas 133 questões


A Contribuição de Intervenção no Domínio Econômico (CIDE) não possui caráter tributário, ou seja, ela não constitui um tributo.
O imposto pigouviano é capaz de resolver o problema dos efeitos externos negativos sobre a economia.
Em relação a tributos, julgue o seguinte item.
Impostos, taxas e contribuições de melhorias são espécies
tributárias; suas definições decorrem da análise de duas
variáveis: o fato gerador e a destinação que se dá à
arrecadação de cada uma delas, sendo as variáveis
vinculadas ou não vinculadas em relação ao Estado.
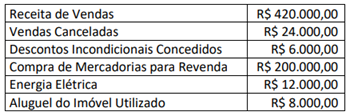
De acordo com os dados, os valores do PIS e do COFINS pelo regime não-cumulativo são, respectivamente:
• Preço de venda/unidade: R$ 15,00;
• Matéria-Prima/unidade: R$ 4,00;
• Mão de obra direta/unidade: R$ 6,00;
• Despesas variáveis/unidade: R$ 2,00;
• Custos fixos totais: R$ 5.000,00; e,
• Despesas fixas totais: R$ 2.000,00.
De acordo com os dados anteriores, qual é a margem de contribuição unitária do período?
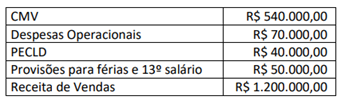
Considere que a empresa possuía um prejuízo fiscal acumulado de R$ 200.000,00 em seu LALUR. De acordo com as informações apresentadas, assinale o valor do Imposto de Renda anual a pagar.
I. Salário de contribuição para o empregado e o trabalhador avulso é a remuneração auferida (totalidade dos rendimentos pagos em uma ou mais empresas), durante o mês, inclusive as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial.
II. Salário de contribuição para o segurado facultativo é a remuneração registrada na CTPS, observados os limites mínimo (piso salarial da categoria; não existindo piso, o salário-mínimo) e máximo (publicado mediante Portaria do Ministério da Previdência e Assistência Social, sempre que ocorrer alteração do valor dos benefícios).
III. A contribuição do segurado empregado, inclusive o doméstico e o trabalhador avulso, é calculada mediante a aplicação da correspondente alíquota, de forma não cumulativa, sobre o seu salário de contribuição de acordo com a tabela vigente.
IV. A contribuição básica a cargo das empresas incide sobre o total das remunerações pagas, devidas ou creditadas, no decorrer do mês, a segurados que lhes prestem serviços (pessoas físicas), na ordem de 20%, quando se destinarem a empregados e trabalhadores avulsos qualquer que seja a forma de trabalho, incluindo as gorjetas, os ganhos habituais sob a forma de utilidades e os adiantamentos decorrentes de reajuste salarial, nos termos da Lei ou do contrato ou, ainda, de convenção ou acordo coletivo.
Está correto o que se afirma apenas em
• compra de mercadorias a prazo por R$ 340.000,00 (pagamento em 2 meses para um fornecedor do mesmo estado).Nesse valor, estão incluídos ICMS à alíquota de 18%. Destacado na nota a empresa pagou mais 8% de IPI;
• venda para um cliente de outro estado no valor de R$ 680.000,00, recebendo 20% no ato. Esta venda consumiu 70% das mercadorias adquiridas anteriormente; e,
• a comercial Vende Bem Ltda. é contribuinte do ICMS com alíquota interestadual de 12%. Não havia estoques iniciais.
Considerando tais transações, o valor final do ICMS a recolher e o Lucro Bruto obtido por esta empresa, no mês de fevereiro de 2020, são, respectivamente:
I. Os Procedimentos Contábeis Orçamentários visam a dar continuidade ao processo que busca reunir conceitos, regras e procedimentos relativos aos atos e fatos orçamentários e seu relacionamento com a contabilidade.
II. A harmonização, por meio do estabelecimento de padrões a serem observados pela Administração Pública, no que se refere à receita e à despesa orçamentária, suas classificações, destinações e registros, de modo a permitir a evidenciação e a consolidação das contas públicas nacionais, é o objetivo dos Procedimentos Contábeis Orçamentários.
III. Os Procedimentos Contábeis Orçamentários subsidiam a realização de análises acerca da carga tributária suportada pelos diversos segmentos da sociedade, além de permitir a avaliação da programação da despesa pública e do equilíbrio fiscal das contas públicas.
Está(ão) correta(s) a(s) afirmativa(s)
No caso de recolhimento mensal dos tributos, é vedada a dedução do imposto pago na apuração do tributo de cada mês.
Opção 1 – Concessão de desconto aos contribuintes para o pagamento antecipado do ISS O município concederá desconto de 5% para os contribuintes que pagar em antecipado, estimando-se receber a quantia de R$ 9,5 milhões, supondo que a adesão será de 100%. Opção 2 – Antecipação dos recebíveis do ISS numa instituição financeira, por meio de uma operação de desconto A Caixa Econômica Federal antecipará o valor dos recebíveis, isentando a prefeitura do pagamento de IOF e aplicando a taxa de 0,17% a.d. para a operação de desconto.
Analisando as duas opções sob o ponto de vista financeiro, é mais vantajoso para a prefeitura optar pela
Quanto aos requisitos da legislação tributária aplicada às contratações públicas, julgue o item.
O critério legal para se considerar como creditada a remuneração de determinado empregado ou servidor para efeito de cobrança da contribuição previdenciária é o mesmo para empresas privadas e órgãos do Poder
Público.
Sobre os aspectos orçamentários para a contabilização das Parcerias Público-Privada – PPP, considere:
I. Os aportes de recursos destinados a obras e aquisição de bens reversíveis devem ser classificados orçamentariamente como despesas correntes com aporte de recursos pelo parceiro público em favor do parceiro privado decorrente de contrato de PPP.
II. As parcelas das contraprestações referentes à remuneração do parceiro privado pela prestação dos serviços em concessões comuns são, na essência, ajuda financeira. Dessa forma, devem ser classificadas orçamentariamente como despesas correntes com subvenções econômicas.
III. As parcelas das contraprestações referentes à remuneração do parceiro privado pela prestação dos serviços em concessões patrocinadas são decorrentes dos serviços prestados diretamente ou indiretamente ao parceiro público. Dessa forma, devem ser classificadas orçamentariamente como despesas correntes decorrentes de contrato de PPP, exceto subvenções econômicas, aporte e fundo garantidor.
IV. As parcelas das contraprestações referentes às despesas decorrentes da incorporação de bens de capital devem ser classificadas orçamentariamente como despesas de capital decorrentes de contrato de PPP, exceto subvenções econômicas, aporte e fundo garantidor.
Está correto o que se afirma APENAS em
No que se refere à legislação tributária básica e suas atualizações, julgue o item que se segue.
Os pagamentos antecipados por conta de fornecimento futuro de bens à administração pública não geram retenções tributárias, pois
estas serão realizadas pelo valor total dos bens, quando da entrega definitiva, a qual constitui o fato gerador dos tributos.

 Conheça nossos planos