Questões de Concurso
Sobre sistema contábil em contabilidade pública
Foram encontradas 3.794 questões


Com base nos princípios da contabilidade, analise as assertivas a seguir:
I. A escrituração contábil deve registrar, em ordem cronológica, todos os fatos administrativos que provoquem alterações no patrimônio da entidade.
II. A escrituração dos fatos contábeis deve observar o método das partidas dobradas, no qual todo débito corresponde a um ou mais créditos de igual valor.
III. Somente os fatos que envolvem entrada ou saída de dinheiro devem ser registrados na contabilidade.
Quais estão corretas?
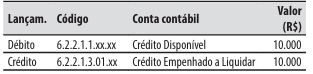
De acordo com os conhecimentos sobre o Plano de Contas Aplicado ao Setor Público (PCASP), a natureza da informação do registro contábil é:
( ) Permite distinguir os registros de natureza patrimonial, orçamentária e de controle.
( ) Atende somente à administração direta, não abrangendo a administração indireta nem as empresas estatais dependentes.
( ) Permite o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela STN, conforme as peculiaridades de cada ente.
( ) Possibilita a consolidação nacional das contas públicas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), lançamentos de natureza patrimonial apenas debitam ou creditam contas das classes
I. A Contabilidade Pública utiliza-se de Plano de Contas que permite escrituração nos sistemas Orçamentário, Patrimonial e de Controle.
. Os registros no sistema de Controle são apurados e apresentados no Balanço Patrimonial levantado no final de cada exercício.
III. Sob o enfoque patrimonial, adota-se o regime de caixa para o reconhecimento das variações monetárias aumentativas, e o de competência, para as diminutivas.
Considerando a visão do PCASP acerca das receitas e despesas orçamentárias, extraorçamentárias, variações patrimoniais e sistema de contas, assinale a alternativa correta:
Considere que um órgão público recebeu R$ 10.000,00 a titulo de caução para fins de garantia de execução contratual de um contrato administrativo. O registro contábil desse recurso impactara as classes
I. urgência para aumentar a arrecadação pública.
II. necessidade de evidenciar, com qualidade, os fenômenos patrimoniais.
III. busca por um tratamento contábil padronizado dos atos e fatos administrativos no âmbito do setor público.
A elaboração de um plano de contas com abrangência nacional, cuja metodologia, estrutura, regras, conceitos e funcionalidades permitem a obtenção de dados que atendem aos diversos usuários da informação contábil, tornou-se imprescindível por conta do que se afirma em
O encerramento do exercício financeiro no setor público demanda procedimentos específicos para a apuração do resultado e inscrição de saldos. Analise as afirmativas a seguir sobre os lançamentos de encerramento no SIAFI/PCASP:
I. No encerramento do exercício, as contas de Variação Patrimonial Aumentativa (VPA) e Diminutiva (VPD) são encerradas contra a conta de Apuração do Resultado do Exercício, transferindo-se o saldo (superávit ou déficit) para o Patrimônio Líquido (Resultados Acumulados).
II. Os saldos das contas de despesa orçamentária empenhada e não paga são baixados e inscritos em Restos a Pagar (Processados ou Não Processados) no Passivo Financeiro, garantindo o registro da obrigação.
III. As contas de controle da execução do orçamento (Classes 5 e 6) não são encerradas ao final do exercício, devendo seus saldos serem transportados para o exercício seguinte para fins de comparação com a execução plurianual.
Está correto o que se afirma em:
O Plano de Contas Aplicado ao Setor Público (PCASP) utiliza a lógica de classes e naturezas de informação para segregar os registros. Sobre as Contas de Controle (Classes 7 e 8) e seu funcionamento, registre V, para as afirmativas verdadeiras, e F, para as falsas:
(__) As classes 7 (Controles Devedores) e 8 (Controles Credores) registram atos administrativos que podem afetar o patrimônio, como contratos assinados, garantias e avais concedidos, obedecendo ao método das partidas dobradas dentro do próprio subsistema de compensação.
(__) A aprovação da Lei Orçamentária Anual (LOA) gera lançamentos nas contas de controle para registrar a Previsão da Receita e a Fixação da Despesa, utilizando as classes 5 e 6, e não as classes 7 e 8.
(__) As contas de controle (7 e 8) são utilizadas para o controle da Disponibilidade por Destinação de Recursos (DDR), evidenciando os recursos vinculados e livres, essenciais para a gestão financeira.
(__) O registro de um contrato de obras a executar deve ser feito debitando-se uma conta da classe 8 e creditando-se uma conta da classe 7, invertendo-se o lançamento à medida que a obra é executada e liquidada.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo:

 Conheça nossos planos