Questões de Concurso Sobre sistema contábil em contabilidade pública

Foram encontradas 3.796 questões

Q1797508 Contabilidade Pública
O registro patrimonial da contratação de uma operação de crédito por uma entidade pública implica um lançamento:
Alternativas
Q1794609 Contabilidade Pública
A Resolução CFC nº 1.129/2008 prevê que os atos e fatos praticados na Administração Pública constituem serviços da Contabilidade que os registrará, em rigorosa ordem cronológica e sistemática, de forma a permitir o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços, o levantamento dos balanços, a análise e a interpretação dos resultados econômicos financeiros. Marque a alternativa correta.
Alternativas
Q1794337 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


Uma das grandes vantagens atribuídas ao SIAFI é a de que ele permitiu identificar os tributos devidos pelos contribuintes e, assim, reduzir significativamente a sonegação decorrente da omissão de informações prestadas às fontes pagadoras.

Alternativas
Q1794336 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


Um dos principais objetivos do SIAFI com a unificação de caixa do Tesouro Nacional foi evitar sobras e faltas dos recursos financeiros, dando mais transparência à programação e tornando mais ágil o fluxo de caixa.

Alternativas
Q1794333 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


As demonstrações contábeis aplicadas ao Setor Público  compreendem  os  balanços  orçamentário,  financeiro  e  patrimonial,  das  demonstrações  das  variações  patrimoniais, das origens e das aplicações de recursos e  das mutações do patrimônio líquido e notas explicativas.

Alternativas
Q1794332 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


Os lançamentos contábeis padronizados fecham‐se dentro de uma mesma natureza de informação, isto é, orçamentária, patrimonial e de controle. Isso corresponde a padrões conformes às contas da partida dobrada nos lançamentos de primeira fórmula.

Alternativas
Q1794330 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


A ausência de fluxo financeiro efetivo constitui, em geral, justificativa para a inexistência de registro orçamentário e em contas de controle, mas a transparência recomenda o registro nestas contas quando há compensação entre ativos e passivos que não envolvem tais fluxos financeiros.

Alternativas
Q1794328 Contabilidade Pública

Acerca da contabilização dos principais fatos contábeis, de balancete e de demonstração contábeis, julgue o item.


O lançamento

D – Receita a Realizar

C – Receita Realizada


é comum a duas sequências de operações, quais sejam: arrecadação de crédito tributário anteriormente constituído e contratação de operação de crédito de curto prazo.

Alternativas
Q1794326 Contabilidade Pública

Quanto à contabilidade pública, a variações patrimoniais e ao Plano de Contas Único do governo federal, julgue o item.


O PCASP permite elaborar os demonstrativos da Lei n.º 4.320/1964 e as demonstrações de fluxo de caixa, das mutações do patrimônio líquido e do resultado econômico.

Alternativas
Q1787348 Contabilidade Pública
Na Contabilidade Pública, é correto afirmar que a sigla TDA está relacionada com
Alternativas
Ano: 2021 Banca: Quadrix Órgão: CRF-AP Prova: Quadrix - 2021 - CRF-AP - Contador |
Q1786563 Contabilidade Pública
Quanto aos fundamentos da contabilidade comercial e da contabilidade pública, julgue o item.

O plano de contas utilizado por todos os entes da Federação é instituído e mantido pelo governo federal.
Alternativas
Q1783203 Contabilidade Pública

No que se refere à contabilização dos principais fatos contábeis e a balancete, julgue o item.


Quando o fato gerador da obrigação patrimonial ocorre depois do empenho e antes da liquidação, o lançamento, na liquidação, será:


D – Crédito Empenhado em Liquidação; e

C – Crédito Empenhado Liquidado a Pagar.
Alternativas
Q1777702 Contabilidade Pública
Provisões são obrigações presentes, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade, saídas de recursos capazes de gerar benefícios econômicos, ou potencial de serviços, que possuem prazo, ou valor incerto. Conforme o Manual de Contabilidade Aplicada ao Setor Público (MCASP), o Plano de Contas Aplicado ao Setor Público (PCASP) elenca alguns tipos de provisões, por exemplo:
Alternativas
Q1772603 Contabilidade Pública
Dentre os lançamentos contábeis abaixo realizados por uma determinada unidade orçamentária, aquele que é considerado incompatível com as normas e técnica de escrituração, aplicadas ao setor público é: (Legenda: D – lançamento a débito; C – lançamento a crédito)
Alternativas
Q1767497 Contabilidade Pública
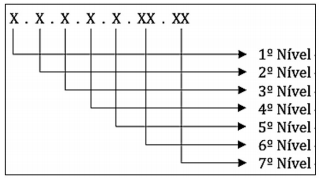
As contas contábeis do PCASP são identificadas por códigos com 7 níveis de desdobramento, compostos por 9 dígitos, de acordo com a estrutura representada a seguir. Imagem associada para resolução da questão
Fonte: MCASP (2018)
O segundo nível do código das contas patrimoniais da Classe 2 (Passivo) separa os elementos dessa classe em Passivo Circulante, Passivo Não Circulante e Patrimônio Líquido. Essas subdivisões do segundo nível são denominadas de
Alternativas
Q1767494 Contabilidade Pública

O quadro abaixo apresenta, de acordo com o PCASP, a classificação das contas contábeis.
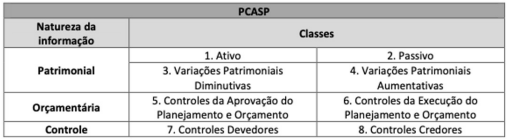
Imagem associada para resolução da questão

Fonte: MCASP (2018)

São exemplos de grupos de contas da Classe 8:
Alternativas
Q1767488 Contabilidade Pública
Os atributos da conta contábil são características próprias, as quais a distinguem de outras contas do plano de contas e podem ser decorrentes de conceitos teóricos, da lei ou do sistema operacional utilizado. Sendo assim, um aluno do curso de Ciências Contábeis da UFRN, estagiário do Departamento de Contabilidade e Finanças dessa instituição, apresentou seu trabalho de conclusão de curso, em que evidenciou os atributos conceituais da conta contábil. Entre esses atributos, está a Natureza do Saldo, que pode ser
Alternativas
Q1767478 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) está estruturado de acordo com as seguintes naturezas das informações contábeis: orçamentária, patrimonial e de controle. No que diz respeito à natureza de informação patrimonial, o PCASP registra, processa e evidencia
Alternativas
Q1767477 Contabilidade Pública
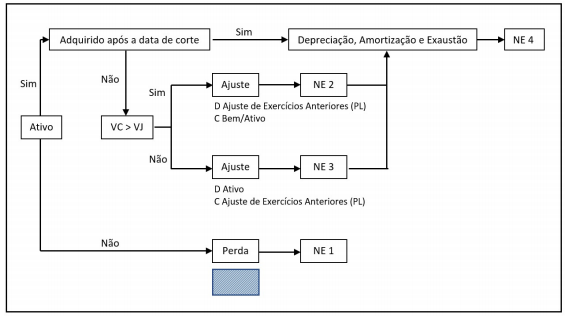
A Administração Pública, de uma forma geral, não aplicava os critérios de reconhecimento e mensuração dos ativos imobilizado e intangível, conforme descrito no MCASP. Dessa forma, a introdução de uma data de corte faz-se necessária para identificar o início da adoção dos procedimentos de depreciação, de amortização e de exaustão pelo ente. O esquema a seguir descreve, passo a passo, o procedimento para iniciar a adoção desses procedimentos para a correta mensuração dos itens do ativo imobilizado e do ativo intangível. Imagem associada para resolução da questão
Fonte: adaptado de MCASP (2018) Nota: NE = Nota Explicativa; VC = Valor Contábil; VJ = Valor Justo
Na figura, a área hachurada encobre o lançamento contábil a ser realizado para o evento “Perda”. Esse lançamento deve ser

Alternativas
Q1758226 Contabilidade Pública
As contas de controle de disponibilidades de recursos são um instrumento utilizado pela contabilidade pública na gestão de recursos financeiros durante a execução orçamentária. De acordo com o Plano de Contas Aplicado ao Setor Público, as contas de controle de disponibilidades de recursos são das classes:
Alternativas
Respostas
1481: E
1482: A
1483: E
1484: C
1485: E
1486: C
1487: C
1488: C
1489: C
1490: A
1491: C
1492: C
1493: A
1494: D
1495: D
1496: C
1497: D
1498: A
1499: B
1500: E