Questões de Concurso Sobre sistema contábil em contabilidade pública

Foram encontradas 3.796 questões

Q1881678 Contabilidade Pública
Na organização do Plano de Contas Aplicado ao Setor Público, houve a segregação das contas contábeis em grandes grupos, de acordo com as características dos atos e fatos nelas registrados, desta forma o Plano restou estruturado com as seguintes naturezas das informações contábeis, Orçamentário:
Alternativas
Q1881675 Contabilidade Pública
As normas estabelecidas do Manual de Contabilidade Aplicada ao Setor Público – MCASP, incluindo as relativas ao Plano de Contas Aplicado ao Setor Público – PCASP e às Demonstrações Contábeis Aplicadas ao Setor Público – DCASP, aplicam-se, obrigatoriamente, às entidades do setor público. Entretanto, atualmente NÃO se incluem entre essas entidades: 
Alternativas
Q1876345 Contabilidade Pública
Considerando a estrutura de contas contábeis existente no PCASP-Plano de Contas Aplicado ao Setor Público, avalie as afirmações a seguir:

I. os atos potenciais ativos e passivos são escriturados nas classes 1-Ativo e 2- Passivo e Patrimônio Líquido.
II. a Natureza da Informação Patrimonial é contabilizada nas classes 7–Controles Devedores e 8–Controles Credores.
III. o montante de inscrição de restos a pagar é contabilizado na classe 5–Controles da Aprovação do Planejamento e Orçamento.

É correto o que se afirma em:
Alternativas
Q1875693 Contabilidade Pública
Considere que os lançamentos contábeis patrimoniais seguintes refiram-se a determinado ente público.
debite – créditos tributários a receber credite – imposto sobre o patrimônio e a renda
debite – caixa e equivalentes de caixa em moeda nacional credite – créditos tributários a receber

Nessa situação, esses registros contábeis expressam, respectivamente, as etapas da receita
Alternativas
Q1875687 Contabilidade Pública
O Sistema de Contabilidade Federal tem como órgão central
Alternativas
Q1872616 Contabilidade Pública
Na Contabilidade Aplicada ao Setor Público, no que diz respeito à consolidação das demonstrações contábeis, foi criado, no PCASP, um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Este mecanismo consiste na utilização do 5º nível (subtítulo) das classes 1, 2, 3 e 4 do PCASP para identificar os saldos recíprocos. Nesse sentido, considere a seguinte situação: “determinado município possui Regime Próprio de Previdências Social (RPPS); a prefeitura faz a contribuição para esse RPPS mensalmente”. Assinale a alternativa que evidencia o registro contábil do reconhecimento da obrigação referente à contribuição patronal da prefeitura para o RPPS pela ocorrência do fato gerador, considerando que são entidades pertencentes ao mesmo Orçamento Fiscal e de Seguridade Social.
Alternativas
Q1870204 Contabilidade Pública
Com atendimento às normas da contabilidade patrimonial e orçamentária, foi realizado, na contabilidade de determinado ente público, o seguinte registro contábil:

débito – caixa e equivalentes em moeda nacional;
crédito – créditos tributários a receber.

Sob a ótica patrimonial e orçamentária, essa contabilização representa
Alternativas
Q1864005 Contabilidade Pública
O setor de contabilidade do município de Claros Montes recebeu uma nota fiscal de serviços e liquidação referente ao fornecimento de serviços de limpeza e conservação do prédio da prefeitura. Sobre essa hipótese, é CORRETO afirmar:
Alternativas
Ano: 2021 Banca: FUNDATEC Órgão: PGE-RS Prova: FUNDATEC - 2021 - PGE-RS - Analista Contador |
Q1861160 Contabilidade Pública
Analise as assertivas a seguir, atinentes à elaboração do Balanço Orçamentário.
I. O Balanço Orçamentário deve demonstrar não só as receitas e despesas previstas, mas estas em confronto com as realizadas. II. O Balanço Orçamentário é composto de apenas dois quadros, o Quadro Principal e o Quadro da Execução de Restos a Pagar Processados. III. Para a elaboração do Balanço Orçamentário, utiliza-se as contas que integram as classes 5 e 6 do Plano de Contas Aplicado ao Setor Público (PCASP).
Quais estão corretas?
Alternativas
Ano: 2021 Banca: FUNDATEC Órgão: PGE-RS Prova: FUNDATEC - 2021 - PGE-RS - Analista Contador |
Q1861158 Contabilidade Pública
Indique qual dos lançamentos corresponde ao registro contábil da liquidação de uma despesa orçamentária, nas contas de natureza orçamentária, conforme plano de contas aplicado ao setor público. 
Alternativas
Q1861058 Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público (PCASP), o mecanismo criado para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação das contas públicas, nos diversos níveis de governo, consiste na utilização do 5.º nível (subtítulo) das 
Alternativas
Q1856431 Contabilidade Pública

Considere os procedimentos contábeis referentes à Receita Orçamentária disponibilizados a seguir, os quais foram adotados em determinado município brasileiro: 
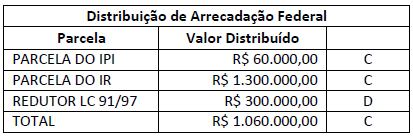

Imagem associada para resolução da questão


CONTABILIZAÇÃO NO MUNICÍPIO:

Natureza da informação: patrimonial

D 1.1.1.1.1.XX.XX Caixa e Equivalentes de Caixa em Moeda Nacional ............... R$ 1.060.000,00

C 4.5.2.X.X.XX.XX Transferências Intergovernamentais....................................... R$ 1.060.000,00


Natureza da informação: orçamentária

D 6.2.1.1.X.XX.XX Receita a Realizar..................................................................... R$ 1.060.000,00

D 6.2.1.3.X.XX.XX * Dedução da Receita Realizada (FPM).................................... R$ 300.000,00

C 6.2.1.2.X.XX.XX Receita Realizada...................................................................... R$ 1.360.000,00


Natureza da informação: orçamentária

D 7.2.1.1.X.XX.XX Controle da Disponibilidade de Recursos ...............................R$ 1.060.000,00

C 8.2.1.1.1.XX.XX Disponibilidade por Destinação de Recursos .............................R$ 1.060.000,00


Sobre procedimentos contábeis aplicados à administração pública, assinale a afirmativa INCORRETA.

Alternativas
Q1854808 Contabilidade Pública
Relacione a Coluna 1 à Coluna 2, associando os conceitos de sistemas das Normas Brasileiras de Contabilidade Aplicadas ao Setor público às suas respectivas descrições.
Coluna 1 1. Orçamentário. 2. Patrimonial. 3. Custos. 4. Compensações. 5. Contábil.
Coluna 2 ( ) Possibilita a transparência na gestão pública, visto que registra, processa e evidencia os custos dos bens e serviços produzidos e ofertados à sociedade. ( ) Refere-se aos atos da gestão que possam produzir modificações no patrimônio da entidade pública. ( ) Registra, processa e evidencia fatos financeiros e não financeiros relacionados às variações quantitativas e qualitativas do patrimônio público. ( ) Refere-se a atos e fatos relacionados ao planejamento e à execução orçamentária. ( ) Subsidiam a Administração Pública sobre a avaliação dos riscos e das contingências fiscais, por exemplo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Ano: 2021 Banca: IADES Órgão: CAU - MS Prova: IADES - 2021 - CAU - MS - Contador |
Q1853642 Contabilidade Pública
As contas contábeis do Plano de Contas Aplicado ao Setor Público (PCASP) são formadas por 9 dígitos, com a seguinte estrutura: X . X . X . X . X . XX . XX, que identificam 7 níveis de desdobramento, sendo o primeiro e segundo níveis a Classe e o Grupo, respectivamente. Assinale a alternativa correspondente a um extrato do PCASP com desdobramento até o nível de Grupo. 
Alternativas
Ano: 2021 Banca: Quadrix Órgão: CFT Prova: Quadrix - 2021 - CFT - Analista Técnico Júnior |
Q1851536 Contabilidade Pública
No que concerne à administração financeira e orçamentária e ao orçamento público, julgue o item.
O Plano de Contas Aplicado ao Setor Público incluiu uma fase de execução da despesa caracterizada como “em liquidação”, com vistas ao registro contábil patrimonial concomitantemente ao empenho. 
Alternativas
Q1850697 Contabilidade Pública
A ciência contábil no Brasil vem passando por significativas transformações rumo à convergência aos padrões internacionais. Nos termos do Manual de Contabilidade Aplicado ao Setor Público, o processo de convergência às normas internacionais de contabilidade aplicada ao setor público visa a contribuir, primordialmente, para o desenvolvimento do aspecto:
Alternativas
Q1850678 Contabilidade Pública
A ciência contábil no Brasil vem passando por significativas transformações rumo à convergência aos padrões internacionais. O processo de evolução da contabilidade do setor público deve ser analisado de forma histórica e contextualizada com o próprio processo de evolução das finanças públicas. Nesse sentido, o primeiro marco histórico foi a edição da Lei nº 4.320/1964, que estabeleceu importantes regras para propiciar o controle das finanças públicas, bem como a construção de uma administração financeira e contábil sólidas no País, tendo como principal instrumento o orçamento público. Deste modo, o orçamento público ganhou significativa importância no Brasil. Nesse contexto, é importante compreender os diferentes aspectos da contabilidade aplicada ao setor público (CASP), de modo a interpretar corretamente as informações contábeis. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o aspecto que compreende o registro e a evidenciação do orçamento público, tanto quanto à sua aprovação quanto à sua execução, é denominado:
Alternativas
Q1847813 Contabilidade Pública
A Norma Brasileira de Contabilidade, NBC TSP 07, de 22.09.2017 dispões sobre a contabilização do Ativo Imobilizado de entidades do setor público. A esse respeito, analise as afirmativas abaixo:
I. O custo de item do ativo imobilizado da empresa pública deve ser reconhecido como ativo se, e somente se, for provável que benefícios econômicos futuros ou potencial de serviços associados ao item fluirão para a entidade; e se o custo ou o valor justo do item puder ser mensurado confiavelmente. II. Quando o ativo for adquirido pela entidade pública por meio de transação sem contraprestação, seu custo deve ser mensurado pelo valor futuro dos benefícios que serão proporcionados por esse ativo. III. Após o reconhecimento como ativo, o item do ativo imobilizado pertencente à empresa pública, deve ser apresentado pelo custo menos qualquer depreciação e perda por redução ao valor recuperável acumuladas. IV. Os bens do imobilizado pertencentes à empresa pública não são sujeitos à reavaliação.
Estão corretas as afirmativas:

Alternativas
Q1846706 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) acrescentou uma fase à execução da despesa orçamentária: “em liquidação”. Essa fase busca estabelecer controles em torno da lógica do registro contábil no patrimônio e as demais etapas da execução orçamentária da despesa. O lançamento de uma despesa “em liquidação”, conforme a natureza da informação orçamentária, prevê um registro a débito na conta “Crédito empenhado a liquidar” (classe 6) e um registro a crédito na conta: 
Alternativas
Q1846691 Contabilidade Pública
Com o objetivo de estabelecer alguns controles para preservar a integridade das informações de natureza orçamentária e patrimonial, que são geradas em bases diferentes, foi criado o registro de uma etapa chamada “em liquidação”. O registro dessa etapa:
Alternativas
Respostas
1421: A
1422: B
1423: D
1424: B
1425: B
1426: B
1427: B
1428: E
1429: E
1430: A
1431: E
1432: B
1433: B
1434: D
1435: E
1436: B
1437: A
1438: B
1439: C
1440: B