Questões de Concurso
Sobre receita pública: orçamentária e extraorçamentária em contabilidade pública
Foram encontradas 947 questões


Assinalar a alternativa que preenche a lacuna abaixo CORRETAMENTE:
A ________________ engloba os valores provenientes de toda e qualquer arrecadação que não figure no orçamento do Estado e , consequentemente, todo recolhimento que não constitui sua renda.
Considere as informações a seguir para responder a questão.
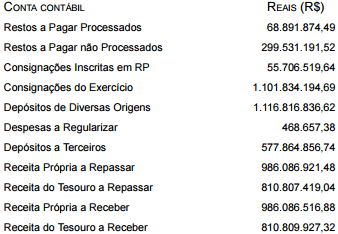
O Agente Contábil, ao receber tais informações fornecidas
pela contabilidade, deverá classificá-las, de acordo com o
anexo 13 do balanço financeiro – VALORES LIQUIDADOS
E EMPENHADOS A LIQUIDAR – padronizado pela Lei
n° 4.320/64, no grupo de contas de
Banco a Dívida Flutuante – Débitos de Tesouraria
O lançamento refere-se ao
R$
− Alienação de bens imóveis ....................................................................... 370,00
− Recebimento de impostos ........................................................................ 220,00
− Inscrição em restos a pagar ..................................................................... 270,00
− Recebimento de aluguel não previsto na Lei Orçamentária
Anual do exercício ....................................................................................... 180,00
− Pagamento de restos a pagar do exercício anterior ................................ 130,00
− Despesa com aquisição de material de consumo .................................... 110,00
− Cancelamento de dívida ativa ................................................................. 60,00
− Rendimentos de aplicações financeiras .................................................. 90,00
− Amortização de empréstimos .................................................................. 120,00
− Operações de Crédito por Antecipação da Receita
Orçamentária − ARO .................................................................................. 80,00
− Despesa empenhada e anulada no próprio exercício .............................. 40,00
− Recebimento de caução de empresa participante em licitação ................ 50,00
− Recebimento em doação de dois terrenos para construção de
dois hospitais públicos ................................................................................. 120,00
− Despesa com manutenção de veículos..................................................... 240,00
O conceito orçamentário de receita está associado à disponibilidade de recursos financeiros durante o exercício orçamentário, enquanto o conceito contábil de receita relaciona-se a aumentos nos benefícios econômicos durante o período contábil sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos, que resultem em aumento do patrimônio líquido. Em decorrência disso, o seu reconhecimento pode se dar em momentos distintos.
Tendo em vista esses conceitos, uma receita de origem tributária exemplificada pelo Imposto sobre a Propriedade de Veículos Automotores – IPVA deve ser reconhecida:
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue o item subsequente.
Os ingressos financeiros decorrentes de amortizações de empréstimos ou financiamentos concedidos pelo ente público por meio de títulos e contratos representam receitas de capital, mas os juros recebidos relacionados a esses empréstimos ou financiamentos são tratados como receitas correntes.
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue o item subsequente.
Os ingressos extraorçamentários, tais como os oriundos de
depósitos em caução, têm caráter temporário e representam
passivos exigíveis do Estado, sendo sua restituição
independente de autorização legislativa.
(1) Receita orçamentária. (2) Receita extraorçamentária. (3) Despesas públicas.
( ) Compreende uma entrada de dinheiro que corresponde a crédito de terceiros da qual o Estado é um simples depositário, é um ingresso financeiro de caráter temporário.
( ) Todo desembolso efetuado pelo Estado no atendimento dos serviços e encargos assumidos no interesse geral da comunidade.
( ) Corresponde a arrecadação de recursos financeiros autorizados por Lei Orçamentária e que serão aplicadas na realização de gastos públicos.
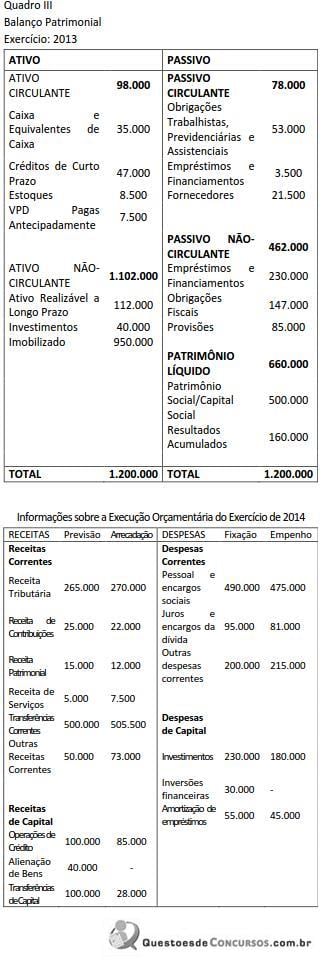
Em relação à execução orçamentária da Prefeitura Municipal de Tulipas do Norte (Quadro III), é correto afirmar que:
• aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
• lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
• ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue o item subsequente, relativo ao regime e ao tratamento contábil aplicável aos impostos.
Deve ser reconhecida uma receita orçamentária de R$ 60.000,00 no momento da aprovação do orçamento.

 Conheça nossos planos